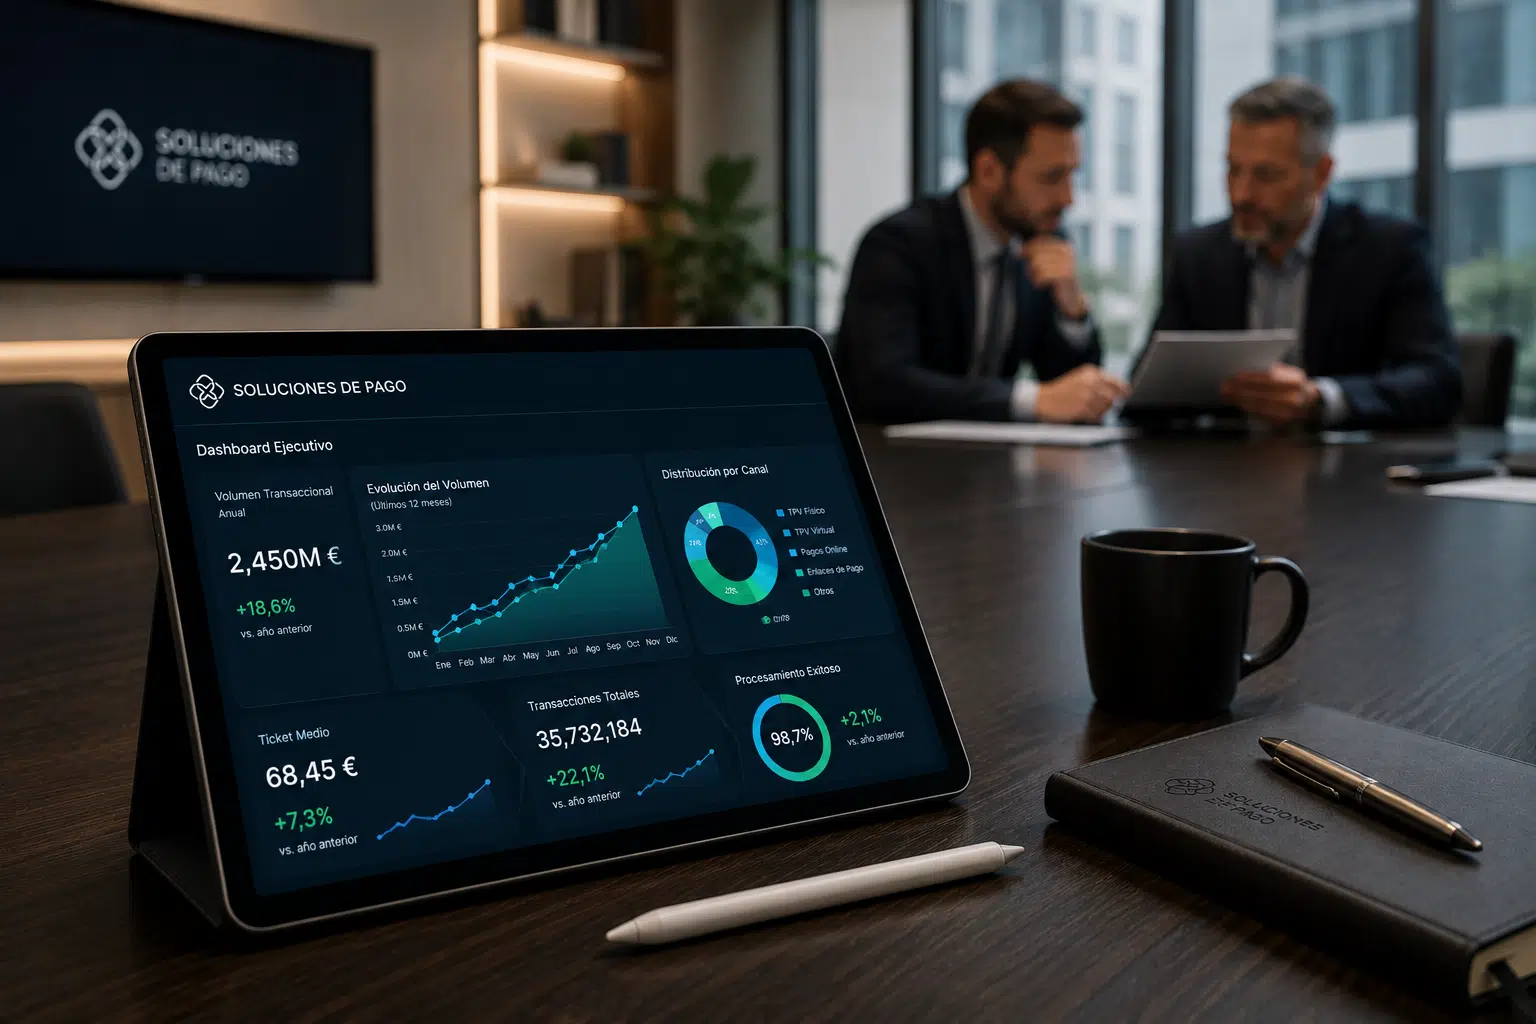
El mercado de la adquirencia y el procesamiento transaccional en el territorio nacional ha entrado en una fase de maduración estructural acelerada. Los datos consolidados a lo largo de los últimos meses revelan que los hábitos de consumo y las estrategias financieras de las empresas han superado un punto de no retorno. Al proyectar las métricas de gestión, este informe pagos España 2027 se consolida como una herramienta de autoridad imprescindible para directores financieros, directores de operaciones y comités de dirección que necesitan trazar planes de tesorería solventes y adaptar sus infraestructuras comerciales a un entorno regulatorio y tecnológico altamente competitivo. Si echamos la vista atrás y analizamos de forma rigurosa la evolución descrita en nuestro anterior estudio macroeconómico sobre el mercado pagos España 2026, podemos constatar que las tendencias que entonces emergían como innovaciones disruptivas se han convertido hoy en estándares operativos obligatorios. El uso de efectivo continúa su repliegue sistemático en favor de los canales digitales, no solo en las transacciones de comercio electrónico, sino en el tejido del comercio presencial. Este cambio estructural viene impulsado tanto por la exigencia del usuario final —que demanda transacciones libres de fricciones y con validación biométrica— como por el despliegue de políticas corporativas orientadas a optimizar el coste total de aceptación de fondos y mitigar los riesgos asociados a la gestión física de la caja. A nivel europeo, la entrada en vigor de los nuevos marcos regulatorios sobre pagos instantáneos y las directrices normativas de la PSD3 y el PSR han reconfigurado las reglas de juego para las entidades financieras tradicionales y las Fintech de dinero electrónico. Los bancos ya no ostentan el monopolio de los flujos monetarios corporativos; la descentralización adquirente permite a las organizaciones diseñar arquitecturas de cobro a medida, conectando de forma directa sus terminales de venta con plataformas en la nube capaces de liquidar el capital en balance en cuestión de horas. Para cualquier organización moderna, auditar de forma sistemática la eficiencia de sus proveedores de cobro es la medida preventiva más directa para defender el margen neto de explotación y garantizar un control de gestión contable impecable frente a las presiones inflacionistas del mercado global. A lo largo de los apartados analíticos que componen este informe anual, desglosaremos con precisión matemática el volumen transaccional de los diferentes canales, el impacto financiero derivado del apagón paulatino del hardware rígido, la automatización contable mediante APIs de banca abierta y las estrategias de optimización arancelaria indispensables para que la tesorería de tu organización actúe como un verdadero motor de rentabilidad neta.Informe Anual de Pagos en España: El cambio de paradigma transaccional
El mostrador comercial convencional, caracterizado por la presencia de una caja registradora centralizada y terminales de cobro rígidos conectados a líneas de telefonía fija, está desapareciendo de forma definitiva del tejido empresarial español. La movilidad y la descentralización operativa se han consolidado como los dos vectores de diseño prioritarios para los responsables de operaciones en el entorno presencial. En este contexto, la demanda de soluciones avanzadas basadas en un datáfono inteligente con sistema operativo Android ha registrado un incremento exponencial, desplazando por completo a los antiguos terminales de teclado físico que carecían de capacidad analítica e integración de software. Los dispositivos inteligentes contemporáneos operan como verdaderos ordenadores de bolsillo integrados de forma nativa en la infraestructura digital de la compañía. Estas herramientas permiten a las pymes y grandes corporaciones instalar aplicaciones de terminal de punto de venta (TPV) directamente en el propio hardware de cobro, facilitando tareas críticas como la consulta de stock en tiempo real, la aplicación de políticas de precios dinámicas o la emisión de facturas simplificadas digitalizadas sin que el asesor comercial tenga que desplazarse. Esta reducción absoluta de las fricciones en el pasillo de venta eleva de forma automática el valor del ticket medio de compra y maximiza la productividad por empleado disponible. Paralelamente, las metodologías de seguridad criptográfica aplicadas al hardware de adquirencia han alcanzado niveles de grado militar para cumplir rigurosamente con los estándares mundiales determinados por el consejo PCI-DSS y las certificaciones EMVCo. El procesamiento seguro de transacciones mediante chips de contacto, bandas magnéticas y, sobre todo, antenas inalámbricas de proximidad garantiza que los datos financieros del consumidor viajen completamente cifrados y tokenizados de extremo a extremo, impidiendo cualquier interceptación de información sensible o fraude informático en el punto de venta física, un factor que destruye de inmediato la reputación comercial de cualquier marca. Asimismo, la robustez operativa de estos terminales Android de última generación radica en su conectividad dual avanzada. Al incorporar tarjetas SIM integradas con planes de datos móviles 4G ilimitados y gratuitos provistos por las propias Fintech, combinados con la opción de enrutamiento a través de las redes Wi-Fi locales del establecimiento, se asegura una disponibilidad del servicio del 100%. Esta estabilidad técnica elimina los periodos de inactividad por caídas de red que históricamente afectaban a la banca tradicional, permitiendo a las empresas mantener sus canales transaccionales operativos de forma ininterrumpida durante las campañas de máxima afluencia comercial.La digitalización del punto de venta físico y la reconfiguración del hardware
Si bien la reconfiguración del hardware inteligente representa un avance operativo notable, el verdadero salto cuántico que redefine este análisis anual es la consolidación de las soluciones de adquirencia basadas de forma exclusiva en el software. La necesidad de adquirir o alquilar terminales físicos externos está dejando de ser un requisito obligatorio para transformarse, en muchos segmentos de actividad, en una ineficiencia presupuestaria. La tecnología de pago en el móvil, técnicamente denominada Tap to Pay, se ha asentado con fuerza en el mercado nacional, democratizando el acceso a la aceptación de cobros presenciales seguros sin contacto. Este avance informático aprovecha los microchips de comunicación de campo cercano (NFC) integrados por los fabricantes en los smartphones y tabletas comerciales para habilitar una pasarela de checkout cifrada e independiente. La apertura definitiva de las antenas de proximidad en los sistemas operativos líderes del mercado mundial, impulsada por las regulaciones antimonopolio y las directivas de mercados digitales de la Unión Europea, ha unificado el ecosistema de desarrollo técnico. En la actualidad, cualquier autónomo o flota distribuida de comerciales puede transformar instantáneamente su teléfono de empresa en un punto de cobro con plenas garantías legales y operativas. Esta desmaterialización del hardware transaccional interactúa de forma simbiótica con el crecimiento imparable de las billeteras digitales (como Apple Pay, Google Pay o Samsung Pay) y los sistemas de transferencia instantánea del consumidor español. Al analizar las variables de procesamiento en los canales presenciales y en los entornos avanzados de pagos online, se observa que los compradores priorizan de forma masiva los métodos que validan la transacción mediante biometría nativa (reconocimiento facial Face ID o huella dactilar), eludiendo la necesidad de teclear contraseñas o portar carteras físicas. La contracción sistemática del efectivo, que se sitúa ya en mínimos históricos dentro de los canales comerciales establecidos, demuestra que las estrategias omnicanal que unifican de forma transparente las pasarelas web con las soluciones de cobro móvil consiguen capturar de manera mucho más eficiente la intención de compra del usuario, acelerando las métricas de conversión y reduciendo drásticamente los costes logísticos asociados a la custodia, transporte y depósito de divisas físicas.La maduración del cobro por software y la explosión de los pagos móviles
Método de Pago
Cuota de Mercado Estimada
Tasa de Crecimiento Anual
Nivel de Fricción en Caja
Garantía de Seguridad Criptográfica
Billeteras Móviles (NFC)
48 %
+22 %
Mínimo (Validación biométrica instantánea)
Máxima (Tokenización dinámica de credenciales)
Tarjeta Contactless Física
34 %
-5 %
Bajo (Requiere PIN para importes elevados)
Alta (Cifrado estándar EMVCo)
Transferencias Instantáneas / Bizum
12 %
+14 %
Medio (Sujeto a confirmación por app bancaria)
Máxima (Validación por doble factor SCA)
Efectivo Metálico
6 %
-18 %
Alto (Gestión de cambio y cuadre manual)
Baja (Riesgo de pérdida, hurto y falsificación)
La rentabilidad real de una organización no puede medirse exclusivamente a través de los informes brutos de facturación comercial; la capacidad de retener el mayor porcentaje posible de cada venta y acelerar la disponibilidad de la liquidez en balance determina la salud financiera y la resiliencia de la empresa a largo plazo. En este sentido, la contabilidad analítica tradicional basada en el punteo manual de extractos y la reconciliación física de apuntes bancarios representa un cuello de botella que consume recursos extraordinarios y eleva de forma alarmante la tasa de error humano con impacto fiscal negativo. La gestión de tesorería contemporánea exige la contratación de una infraestructura de cuenta empresa de última generación que base su funcionamiento en interfaces de desarrollo de software (APIs) abiertas y modulares. Estas herramientas informáticas de banca abierta permiten interconectar de forma directa los flujos transaccionales procedentes de los terminales físicos y digitales con el programa de contabilidad o el sistema ERP (como Holded, Sage, SAP o Oracle) que utiliza la organización. Al automatizar el intercambio de información en la nube, cada cobro completado se concilia al instante con su correspondiente factura emitida, actualizando los balances contables en tiempo real sin intervención humana. Además de la eficiencia administrativa, la dirección financiera debe realizar auditorías periódicas y rigurosas sobre las estructuras arancelarias aplicadas por sus entidades de adquirencia. Para mitigar la erosión de los beneficios netos y descubrir tácticas de optimización eficaces, resulta indispensable analizar detenidamente las tarifas del mercado utilizando nuestro informe técnico sobre los modelos de precios y comisiones. El examen detallado de estos costes evidencia la necesidad de alejarse de las tarifas planas bancarias tradicionales —que suelen albergar recargos severos cuando la pyme supera un volumen de facturación preestablecido— para migrar hacia modelos transparentes de porcentaje variable puro o esquemas Interchange Plus (IC++), donde el proveedor traslada de forma desglosada el coste real de las tasas de intercambio de las redes globales (Visa o Mastercard) de su propio margen de beneficio. La velocidad con la que las Fintech procesan estas liquidaciones arancelarias y hacen efectivos los fondos en la cuenta operativa de la sociedad constituye otra ventaja competitiva insustituible. Disponer de la tesorería de las ventas presenciales en ventanas de tiempo inferiores a las 24 horas laborables, incluyendo fines de semana, incrementa sustancialmente el ratio de liquidez corriente de la sociedad. Esta disponibilidad inmediata de capital faculta a los departamentos de compras para desplegar estrategias eficientes y negociar con sus proveedores de materias primas e inventario descuentos por pronto pago, ensanchando de este modo el margen comercial neto desde el lado del aprovisionamiento estratégico.Optimización de la tesorería corporativa mediante integraciones analíticas por API
Además de esta guía, puedes visitar nuestra sección de datáfonos para comparar opciones y volver a la inicio de Soluciones de Pago para encontrar más recursos sobre pagos, TPV y soluciones para empresas en España.
Estrategia vertical y despliegue operativo según el sector de actividad
Para concluir con éxito un análisis macroeconómico de esta envergadura y transformar los datos empíricos en ventajas competitivas reales, los comités de dirección deben asumir que el diseño de una infraestructura de adquirencia moderna no admite soluciones genéricas ni plantillas estandarizadas. Las particularidades operativas, el perfil de compra de la clientela habitual, el ticket medio de las transacciones y la frecuencia de facturación dictan requerimientos tecnológicos radicalmente divergentes para los diversos negocios por sector que componen el entramado empresarial de nuestro país.
Para guiar la toma de decisiones final de manera estructurada y garantizar que la implementación tecnológica fortalezca tu rentabilidad, es fundamental revisar los vectores de diseño prioritarios que detallamos en nuestra guía estratégica de adquirencia sectorial, un análisis de thought leadership desarrollado en profundidad dentro de nuestro informe específico sobre las tendencias fintech España corporativas:
- Canal HORECA (Hoteles, Restaurantes y Cafeterías): Las prioridades críticas en este segmento se concentran en la movilidad absoluta para formalizar los cobros directamente en la mesa o terraza al lado del comensal, la robustez del hardware ante el uso intensivo en entornos exigentes y la integración nativa del software transaccional con el sistema de comandas de la cocina para automatizar los cierres de cuenta, eliminar errores de tecleo manual y acelerar drásticamente los ratios de rotación de las mesas disponibles.
- Distribución Minorista Avanzada y Retail Omnicanal: Estos establecimientos demandan plataformas elásticas capaces de unificar de forma transparente el control de stock de las tiendas físicas con los almacenes logísticos de su comercio electrónico, herramientas integradas de "line-busting" por software móvil para disolver las colas en la zona de cajas durante momentos de máxima afluencia de público y módulos avanzados de Business Intelligence para auditar el rendimiento comercial por franja horaria y empleado.
- Sectores de Logística de Última Milla y Servicios a Domicilio: Para las redes de repartidores, transportistas o técnicos que desarrollan su actividad en movilidad, la prioridad estratégica se desplaza hacia la erradicación absoluta de los costes fijos de mantenimiento mediante la adopción integral de la tecnología Tap to Pay en sus smartphones corporativos, garantizando un proceso de cobro seguro por NFC en cualquier punto de la geografía nacional, reduciendo los costes logísticos de activos fijos y acelerando los ciclos de entrada de efectivo a la tesorería de la compañía.
En última instancia, el éxito de la estrategia transaccional de tu organización dependerá de una planificación proactiva y un análisis contable riguroso. Diseñar un entorno de cobros omnicanal, seguro, escalable y completamente libre de ataduras contractuales de hardware rígido constituye el cimiento estratégico indispensable para optimizar tus costes de explotación, maximizar las tasas de conversión comercial y garantizar un crecimiento financiero sostenible y altamente rentable en el mercado contemporáneo.
Preguntas Frecuentes (FAQ)
- ¿Qué conclusiones fundamentales aporta el informe pagos España 2027 para una pyme?
Aporta como conclusión principal la consolidación absoluta de los métodos de pago digitales e inalámbricos frente al efectivo, el cual registra mínimos históricos de uso en canales comerciales establecidos. Además, destaca la migración masiva de las empresas desde los terminales físicos convencionales hacia plataformas inteligentes de software en la nube y cobro móvil para reducir costes fijos de mantenimiento y optimizar la tesorería corporativa. - ¿Cómo influyen las directivas PSD3 y PSR en la gestión de cobros de las empresas españolas?
Influyen incrementando las exigencias de seguridad informática mediante protocolos avanzados de autenticación reforzada del cliente (SCA) basados en biometría nativa, abriendo los ecosistemas de hardware y antenas NFC de los fabricantes de telefonía y regulando de forma más estricta a los proveedores adquirentes para garantizar una transparencia absoluta en las comisiones cobradas a los comercios. - ¿Qué ventajas financieras específicas aporta la adopción estratégica de la tecnología Tap to Pay?
Aporta ventajas cuantitativas críticas al erradicar por completo los costes fijos mensuales asociados al alquiler, alta, seguro y conectividad de los datáfonos portátiles tradicionales de la banca convencional. Al transformar estos gastos estructurales en costes puramente variables proporcionales a las ventas reales del negocio, protege el margen comercial neto durante los meses de menor facturación o estacionalidad. - ¿Es seguro procesar transacciones financieras de alto importe directamente en un smartphone comercial?
Sí, es completamente seguro y legal. Las aplicaciones móviles autorizadas por el Banco de España y los reguladores europeos operan bajo los estándares internacionales PCI-DSS de Nivel 1 y cuentan con certificaciones de EMVCo. El sistema emplea técnicas de tokenización criptográfica de extremo a extremo, lo que asegura que las credenciales bancarias del comprador jamás se almacenen en el teléfono del vendedor. - ¿Qué requisitos técnicos específicos debe cumplir un teléfono inteligente para actuar como punto de cobro?
El dispositivo móvil corporativo o personal requiere disponer de un microchip de conectividad inalámbrica NFC (Near Field Communication) plenamente operativo y funcionar bajo versiones recientes y con soporte activo de parches de seguridad de los sistemas operativos iOS o Android. Asimismo, es necesario instalar la aplicación oficial provista por una entidad Fintech o de dinero electrónico certificada. - ¿Qué es el Coste Total de Aceptación (TCA) y por qué los directores financieros deben auditarlo?
El Coste Total de Aceptación (TCA) es un indicador financiero global que unifica todas las comisiones porcentuales variables directas por operación (tasa de descuento) con los costes fijos de mantenimiento, comisiones por inactividad, costes de conciliación manual de facturas y penalizaciones contractuales ocultas. Su auditoría periódica permite identificar fugas de capital y optimizar el rendimiento de la cuenta de explotación. - ¿Qué diferencias operativas existen entre el modelo de tarificación de Tarifa Plana y el modelo IC++?
El modelo de tarifa plana aplica un porcentaje fijo constante por transacción sin importar la tipología de tarjeta utilizada, aportando una previsibilidad total para micropymes pero ocultando sobrecostes. El modelo Interchange Plus (IC++) desglosa al milímetro el coste real de la tasa de intercambio fijada por Visa o Mastercard del margen comercial puro de la Fintech, ofreciendo la máxima transparencia para medianas y grandes empresas. - ¿Cómo ayuda una conexión API de banca abierta a optimizar el departamento de administración contable?
Una API contable establece un canal de comunicación bidireccional y automatizado en tiempo real entre los movimientos extractados de tu cuenta empresa y tu software ERP de gestión interna. Esto permite automatizar al 100% el proceso de conciliación bancaria contable al cruzar de forma digital cada apunte de cobro con su correspondiente factura emitida, erradicando los errores humanos por tecleo manual de importes. - ¿Por qué las tarjetas de crédito corporativas o intercontinentales aplican comisiones más elevadas?
Porque los límites legales y regulatorios fijados por la Unión Europea para las tasas de intercambio (topadas en un 0,2% para débito y un 0,3% para crédito de particulares) se aplican de forma exclusiva a las tarjetas emitidas dentro de la zona euro para consumo doméstico. Las tarjetas de empresa y las emitidas en mercados exteriores (como EE. UU. o Asia) quedan exentas de estos límites, con tasas que pueden superar el 1,5%. - ¿De qué manera influye el plazo de liquidación de los fondos adquirentes en el flujo de caja diario?
Influye de forma directa en los ratios de liquidez corriente y en la capacidad de maniobra financiera de la sociedad. Disponer del capital de las ventas presenciales u online en plazos inferiores a las 24 horas laborables evita tensiones de tesorería y faculta al departamento de compras para negociar con sus proveedores de suministros descuentos por pronto pago, incrementando la rentabilidad desde el lado del aprovisionamiento.
Comparte esta publicación:
Nota: Este contenido, puede ser reproducido libremente siempre que se mantengan todos los enlaces incluidos en el artículo.
Equipo de Redacción e Investigación de Soluciones de Pago
Publicaciones relacionadas