603 375 810

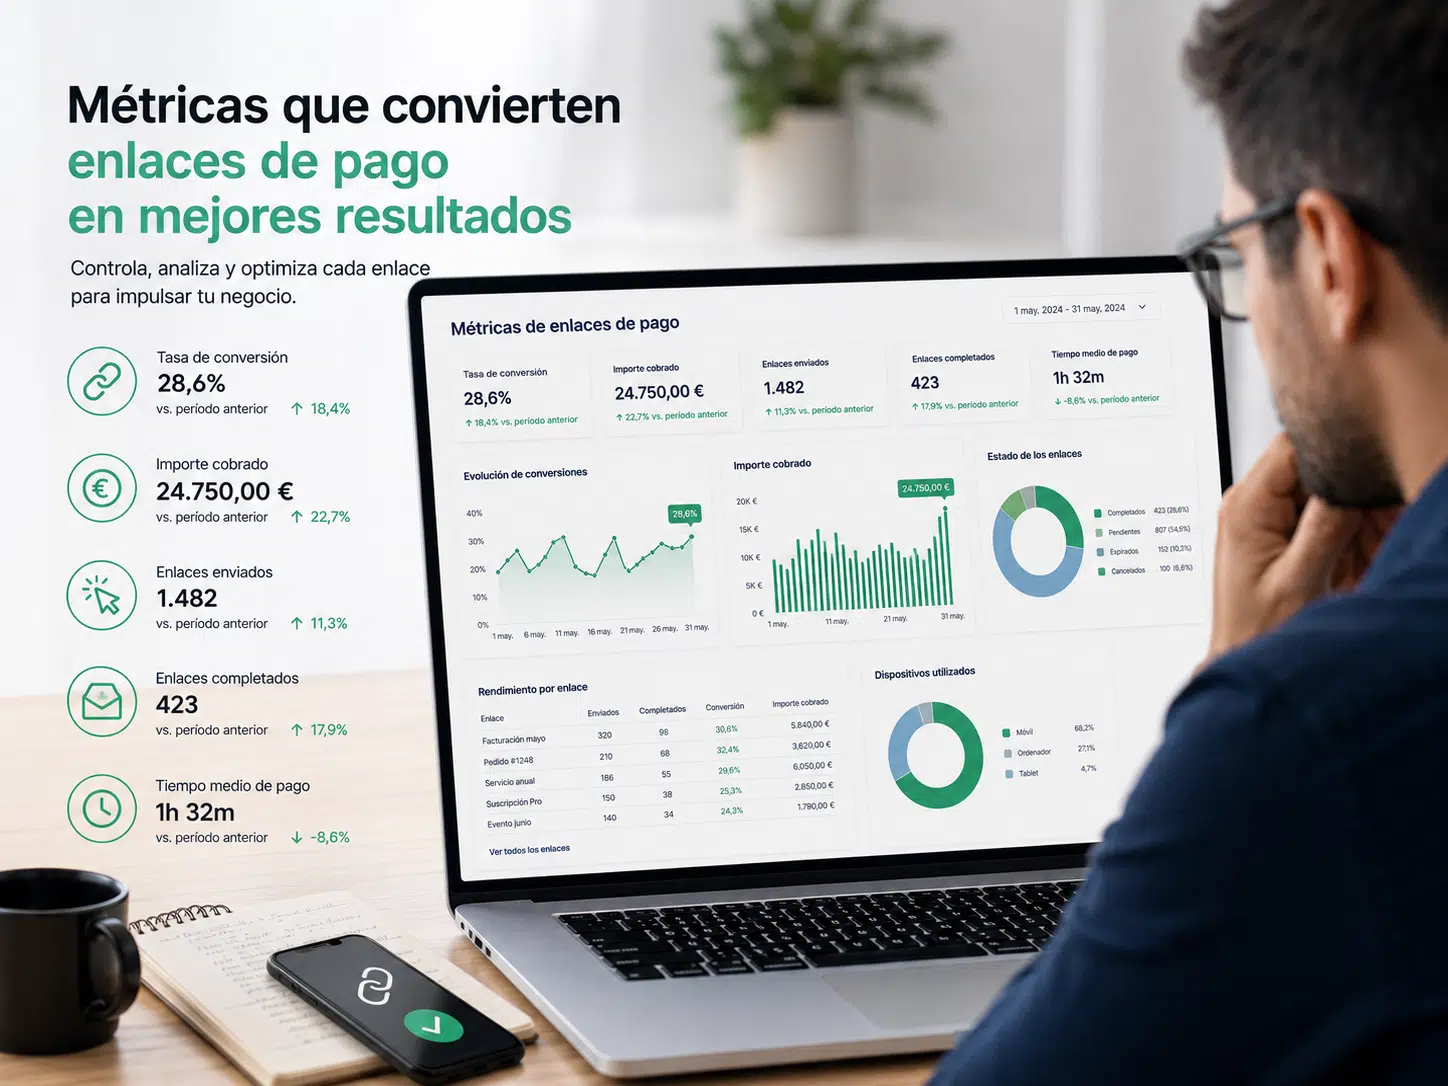
Director de marketing y analítica digital examinando las estadísticas de conversión y tasas de apertura de enlaces de pago en su pantalla.

Enlaces de Pago y Métricas Clave: El Enfoque Analítico de los Cobros a Distancia

El panorama del comercio digital y los servicios a distancia ha evolucionado hacia un entorno hiperconectado donde cada interacción con el usuario genera una huella de datos valiosísima. En esta transformación, las pequeñas y medianas empresas (pymes) y los profesionales autónomos en España han descubierto que la optimización del embudo de conversión no termina en el carrito web o en la llamada de ventas. El momento exacto del cobro remite a una disciplina estratégica de analítica y rendimiento comercial. Implementar y auditar de forma científica las métricas enlaces de pago se ha consolidado como la vía definitiva para que los departamentos de marketing y operaciones comprendan el comportamiento real del consumidor, optimicen los flujos de tesorería y multipliquen la rentabilidad neta de la organización.

Un link de cobro es una solución tecnológica de una agilidad extraordinaria, pero tratarlo como un simple intermediario financiero pasivo es un error estructural de visión empresarial. Cada URL única que se genera para un cliente es, en realidad, un captador de eventos analíticos. Desde el instante en que el enlace es enviado por WhatsApp, SMS o correo electrónico, se inicia un rastreo de datos estructurados que nos indica si el usuario ha recibido el mensaje, cuántas veces ha interactuado con la interfaz y qué factores psicológicos o técnicos condicionan la culminación de la transferencia. Al profundizar en el uso de los enlaces de pago en España, observamos que la clave del éxito comercial reside en la capacidad de la dirección para transformar estas variables dispersas en decisiones operativas proactivas.

La fiscalidad, el control de la tesorería y la saturación del mercado exigen que los diferentes negocios por sector dejen atrás la intuición analógica del pasado. Un negocio en fase de escalado necesita saber con precisión matemática por qué un presupuesto aceptado de palabra no se traduce en un ingreso bancario real. Cruzar el rendimiento de tus links con los indicadores de coste de adquirencia, un proceso crítico que detallamos en nuestro informe estratégico sobre los KPIs de comisiones de pago, te otorga un control absoluto sobre tus márgenes netos, impidiendo que las ineficiencias financieras ocultas y las tasas de abandono invisibles sigan erosionando la rentabilidad real de tus esfuerzos de marketing y captación.

En este extenso y exhaustivo análisis de enfoque marketing y analítico, desglosaremos minuciosamente la arquitectura de los indicadores clave de rendimiento (KPIs) aplicados a los cobros remotos. Aprenderás a estructurar e interpretar el embudo de conversión de un enlace, analizaremos los mecanismos de software que facilitan la trazabilidad de las operaciones a distancia, exploraremos las técnicas comerciales de remarketing transaccional para optimizar la recaudación, y descubriremos cómo integrar estas herramientas dentro de una cuenta empresa corporativa moderna que garantice liquidez instantánea en menos de 24 horas laborables.

El Embudo del Link de Cobro: Desglosando el Ratio de Conversión Link Pago

En la disciplina del marketing digital avanzado, cualquier proceso que requiera una acción por parte del usuario se estructura y analiza bajo la metodología del embudo o funnel de conversión. Los enlaces de cobro a distancia no son una excepción a esta regla científica. Para optimizar la recaudación, la dirección no puede limitarse a observar el volumen total de dinero ingresado al final del mes; debe desglosar minuciosamente cada una de las microetapas por las que pasa el link desde su generación hasta su liquidación definitiva. El indicador rey que define la salud de este proceso es el ratio conversión link pago, una métrica que mide el porcentaje de enlaces completados con éxito en comparación con el total de enlaces emitidos y enviados al mercado.

La primera fase de este embudo analítico es la Tasa de Apertura (Link Open Rate). Esta métrica calcula cuántos de los clientes que recibieron la URL a través de sus dispositivos móviles hicieron clic de forma efectiva para visualizar la pantalla de pago. Una tasa de apertura inusualmente baja suele ser un síntoma inequívoco de deficiencias en el canal de comunicación o en el copywriting del mensaje de acompañamiento. Si envías un link de fianza mediante un correo electrónico genérico que termina en la bandeja de correo no deseado (spam), o si el mensaje de WhatsApp resulta frío o genera desconfianza, el usuario nunca llegará a interactuar con la pasarela financiera. Optimizar esta etapa exige personalizar las comunicaciones y utilizar canales de mensajería instantánea de alta penetración local donde la tasa de lectura roza el 95% de efectividad operativa.

La segunda fase del funnel nos sitúa dentro de la propia interfaz de la pasarela de pagos online y mide el Abandono en Pantalla (Checkout Abandonment). Ocurre cuando el cliente abre el enlace, visualiza el importe, pero decide cerrar la pestaña del navegador sin introducir sus datos financieros. Las causas de esta fricción suelen ser psicológicas o estéticas: falta de transparencia en los conceptos desglosados, la sorpresa ante cargos adicionales no pactados previamente, o la desconfianza que genera una interfaz visual descuidada que no guarda coherencia con la identidad de marca de la empresa. Erradicar esta fuga de ingresos requiere operar con plataformas avanzadas de marca blanca (White Label) que muestren de forma elegante el logotipo corporativo, los colores de la clínica o tienda, y descripciones pormenorizadas que transmitan la máxima tranquilidad y profesionalidad al comprador.

La etapa final del embudo es la Tasa de Éxito Transaccional (Payment Success Rate), que mide cuántos de los intentos reales de introducción de tarjeta son aprobados de forma efectiva por las redes bancarias. Un ratio de conversión link pago deficiente en esta última fase suele responder a problemas técnicos del procesador de pagos, como filtros antifraude excesivamente estrictos que generan falsos rechazos, o la ausencia de métodos de pago ágiles y sin contacto (contactless) como Apple Pay y Google Pay. Dotar a tu pasarela de tecnologías que permitan al usuario pagar con su monedero digital en un solo toque y autenticación biométrica local reduce la fricción del tecleo numérico al mínimo, asegurando que cada intención legítima de pago se consolide de forma inmediata como capital disponible en la tesorería de tu organización.

Trazabilidad Financiera y Auditoría: El Seguimiento Pagos Remotos Avanzado

La administración contable y operativa de las pymes tradicionales ha estado históricamente penalizada por la falta de visibilidad e inmediatez en los cobros a distancia. El uso de métodos analógicos u obsoletos, como solicitar transferencias bancarias SEPA convencionales a los clientes, genera un laberinto burocrático ineficiente en el back-office de la empresa. El personal de contabilidad debe revisar diariamente los extractos bancarios de forma manual, buscar conceptos confusos o nombres de titulares que no coinciden con la factura emitida, y contactar proactivamente con el departamento de producción para liberar un pedido una vez verificado el ingreso. Este flujo manual drena recursos de tiempo, propicia el error humano y ralentiza el ciclo logístico de la empresa de forma crítica. Implementar un sistema de seguimiento pagos remotos automatizado soluciona esta ineficiencia estructural de raíz.

Las plataformas financieras digitales de nueva generación transforman los enlaces de cobro en entidades inteligentes autogestionadas en la nube. Desde un panel de control centralizado accesible desde cualquier ordenador o dispositivo móvil, el equipo administrativo dispone de una visibilidad de 360 grados sobre el estado exacto de cada link enviado al mercado, categorizados de forma dinámica mediante etiquetas de estado automáticas: "Generado", "Enviado", "Visto por el cliente" (indicando la hora exacta de apertura), "Pagado" y "Caducado". Esta trazabilidad absoluta elimina las llamadas incómodas al cliente para preguntarle si ha realizado la transferencia; el sistema te avisa mediante notificaciones push instantáneas en el milisegundo exacto en que los fondos son autorizados de forma exitosa por la entidad adquirente.

Este nivel de control permite a las pymes implementar estrategias avanzadas de remarketing transaccional o recuperación de carritos de forma automatizada (dunning management). Si el software detecta que un enlace de pago de un presupuesto elevado ha sido "Visto" por el cliente pero no ha sido abonado tras transcurrir un plazo de 24 o 48 horas, el sistema puede programar de forma elegante el envío de un recordatorio automático por WhatsApp o SMS con un mensaje personalizado. Esta proactividad analítica recupera un porcentaje sustancial de ventas que se habrían perdido por simple despiste o procrastinación del comprador, optimizando el rendimiento de las campañas de marketing sin aumentar los costes de adquisición de cliente (CAC).

La seguridad de este ecosistema de seguimiento cumple además con los estándares regulatorios más exigentes del sector financiero, como la normativa internacional PCI-DSS y las directivas de seguridad de la Unión Europea (PSD2). Toda la información capturada durante el seguimiento de pagos remotos se procesa bajo entornos cifrados de extremo a extremo, asegurando que los datos financieros sensibles de los consumidores permanezcan completamente inaccesibles para terceros. La digitalización del rastro del dinero proporciona a la empresa una base de datos analítica transparente e inalterable, facilitando auditorías internas rigurosas y blindando el control de la caja registradora frente a posibles discrepancias contables o fraudes internos de forma permanente.

Centralización Omnicanal: Unificando los Flujos de Ingreso de tu Empresa

El crecimiento y la diversificación comercial de una pyme exitosa suelen derivar en la trampa de la fragmentación tecnológica. Es sumamente habitual descubrir empresas que manejan los datáfonos físicos de un banco tradicional para sus cobros presenciales en el mostrador, utilizan la pasarela de pago de un proveedor informático independiente para su comercio electrónico, y recurren a una tercera aplicación aislada para generar los enlaces de cobro de sus comerciales. Operar con múltiples proveedores desconectados destruye cualquier posibilidad de optimizar tus comisiones, fragmenta la información financiera y duplica de forma innecesaria las tareas administrativas de conciliación contable al final de cada ejercicio fiscal.

La estrategia corporativa de alto rendimiento exige la migración hacia el comercio unificado, un modelo operativo donde todas las vías de entrada de capital (presenciales, móviles y digitales) confluyen de forma nativa en una única plataforma tecnológica de adquirencia. Al centralizar tu recaudación, consolidas todo el volumen de facturación global de tu empresa bajo un mismo partner financiero, lo que te dota de un poder de negociación inmenso para exigir reducciones drásticas en las tasas de descuento y optimizar el coste medio por transacción. Toda la información comercial converge en tiempo real en el mismo dashboard, permitiendo a la dirección financiera cruzar los datos de los links enviados con los ingresos capturados en sala de forma inmediata y automatizada.

Esta centralización omnicanal se ve potenciada por la incorporación de tecnologías de movilidad extrema que transforman la dinámica de tus equipos sobre el terreno. Hablamos de la tecnología Tap to Pay, que permite convertir los smartphones corporativos de tus dependientes, comerciales o repartidores a domicilio en terminales de pago contactless completamente homologados sin necesidad de portar hardware bancario extra. Al conectar la flexibilidad de enviar un enlace de fianza anticipada por WhatsApp con la inmediatez de cobrar presencialmente con el móvil en la puerta del cliente utilizando la misma aplicación, tu empresa unifica su inteligencia de negocio, reduce drásticamente sus costes fijos de administración y se posiciona a la vanguardia de la eficiencia transaccional en el mercado.

Para cerrar el círculo de la optimización contable, este flujo omnicanal unificado debe desembocar de manera directa en una cuenta empresa corporativa diseñada para las exigencias del entorno digital. Las mejores soluciones Fintech actuales operan bajo la política de liquidación al día siguiente (Next Day Settlement), asegurando que todo el dinero recaudado a través de tus enlaces remotos o dispositivos móviles hoy esté depositado e íntegramente disponible en tu cuenta corriente mañana a primera hora de la mañana. Esta inyección de liquidez inmediata dota a la pyme de una agilidad financiera excepcional para afrontar nóminas, liquidar impuestos trimestrales y comprar existencias de forma estratégica, convirtiendo tu infraestructura de pagos en la mayor ventaja competitiva de tu organización.

Automatización por APIs: Eliminando el Trabajo Manual en el Back-Office

La culminación de una estrategia avanzada basada en métricas enlaces de pago no reside en acumular datos estadísticos en paneles aislados, sino en la capacidad de la organización para automatizar los procesos contables de forma invisible y en tiempo real. En la gestión de negocios tradicional, existía una desconexión profunda entre las plataformas de cobro y los registros del sistema de Planificación de Recursos Empresariales (ERP) o software contable de la pyme. Al finalizar el trimestre, los contables debían dedicar jornadas enteras a puntear manualmente cada factura emitida con los apuntes de los extractos bancarios en papel, buscando céntimos descuadrados y rastreando justificantes perdidos en una burocracia ineficiente.

Las plataformas financieras de nueva generación erradican esta ineficiencia histórica mediante el uso de APIs (Interfaces de Programación de Aplicaciones) abiertas que permiten una sincronización bidireccional perfecta. En el instante preciso en que un cliente hace clic en el enlace seguro recibido en su móvil y completa el pago de su presupuesto, la pasarela de cobros se comunica de forma interna y en milisegundos con el software contable de la empresa. La factura correspondiente se marca automáticamente como "Pagada", el asiento contable se genera sin intervención humana desglosando los impuestos indirectos (IVA) aplicables, y el stock del inventario se actualiza al instante, manteniendo los libros oficiales de la sociedad impolutos y listos para las inspecciones de la Agencia Tributaria.

Al analizar pormenorizadamente los precios y comisiones de tus proveedores transaccionales, debes exigir un modelo limpio de pago por uso (Pay-As-You-Go), libre de cuotas fijas mensuales de mantenimiento, alquileres de hardware perpetuos o penalizaciones por inactividad estacional. Conocer con antelación el coste exacto de cada transacción te permite calcular tus márgenes de beneficio real por artículo de forma científica y proyectar el crecimiento de tu negocio con total nitidez financiera. Si tu pyme reduce su actividad o cierra por temporada, tus costes fijos de cobro deben reducirse automáticamente a cero, garantizando una protección absoluta de tu tesorería operativa.

En conclusión, evaluar el impacto de tus enlaces de pago limitándose a considerarlos una vía alternativa para recibir dinero es un ejercicio de miopía empresarial. Cuando se analiza con una visión de marketing y analítica avanzada, considerando la supresión radical del papeleo administrativo gracias a la conciliación automática por APIs, la optimización del ratio conversión link pago mediante interfaces de marca blanca, el rescate de ventas perdidas gracias al seguimiento de pagos remotos, y el incremento del flujo de caja mediante la liquidez inmediata en 24 horas, la evidencia es irrefutable. Optimizar y medir tus enlaces de cobro es el motor esencial diseñado para blindar la rentabilidad neta, asegurar el cumplimiento normativo estricto y propulsar la expansión sostenible de las pymes españolas en la economía digital del futuro.

Además de esta guía, puedes visitar nuestra sección de pagos online para comparar opciones y volver a la inicio de Soluciones de Pago para encontrar más recursos sobre pagos, TPV y soluciones para empresas en España.

Preguntas Frecuentes (FAQ)

1. ¿Qué son las métricas enlaces de pago y por qué debe medirlas mi empresa?

Las métricas de enlaces de pago son indicadores clave de rendimiento (KPIs) que analizan el comportamiento y la eficiencia técnica de cada link de cobro enviado a distancia. Medirlas es vital porque permite identificar en qué etapa del embudo se pierden ventas (si el cliente no abre el link, si abandona la pantalla o si su tarjeta es rechazada), optimizando la conversión y la recaudación neta del negocio.

2. ¿Cómo se calcula el ratio conversión link pago de forma correcta?

Se calcula dividiendo el número total de enlaces de pago que han sido completados y abonados con éxito entre el número total de enlaces de cobro que han sido generados y enviados a los clientes durante un periodo de tiempo determinado, multiplicando el resultado por cien. El porcentaje resultante refleja la efectividad real de tu embudo de cobros a distancia.

3. ¿Qué información operativa me proporciona el seguimiento pagos remotos en tiempo real?

Te proporciona una visibilidad absoluta sobre el estado de tu facturación a distancia. El panel de control te muestra de forma automatizada si el cliente ya ha recibido el link, la hora exacta en la que hizo clic para visualizar la pantalla de pago, si el cobro está pendiente, si ha sido autorizado con éxito o si el enlace ha caducado por superar el tiempo límite de validez establecido.

4. ¿Cómo ayuda el seguimiento analítico de los enlaces a recuperar ventas perdidas por despiste del cliente?

Ayuda mediante la implementación de estrategias automatizadas de recordatorio de pago (dunning management). Si el software detecta a través del seguimiento que un enlace ha sido abierto e inspeccionado por el cliente pero no ha sido pagado tras 24 horas, puede programar de forma elegante el envío automático de un recordatorio personalizado por WhatsApp o SMS para rescatar la transacción comercial.

5. ¿Qué causas provocan una baja tasa de apertura (Link Open Rate) en los cobros a distancia?

Una tasa de apertura baja suele estar motivada por deficiencias en el canal de comunicación o en la confianza del mensaje. Si el enlace se envía por un correo electrónico frío que termina en la carpeta de spam, o si el mensaje de texto carece de personalización y parece un virus o phishing, el usuario no hará clic. Se recomienda utilizar canales de mensajería instantánea directos y plantillas de comunicación corporativas.

6. ¿Cómo influyen los monederos digitales como Apple Pay o Google Pay en el ratio de conversión de mis enlaces?

Influyen de forma extraordinaria e inmediata elevando la conversión. Al integrar estas carteras virtuales en el enlace de pago, el consumidor puede completar la transacción en un solo segundo utilizando la biometría nativa de su smartphone (huella o reconocimiento facial), eliminando por completo la fricción de tener que buscar su tarjeta física de plástico y teclear manualmente los dieciséis dígitos.

7. ¿Es seguro realizar el seguimiento de los datos de pago de mis clientes bajo la normativa europea?

Sí, es totalmente seguro y legal, siempre que utilices un proveedor de servicios de pago regulado y certificado bajo el estándar internacional de seguridad PCI-DSS. El sistema encripta los datos de extremo a extremo y utiliza procesos de tokenización de red, garantizando que tu pyme nunca visualice ni almacene la información financiera en bruto del comprador, cumpliendo estrictamente con el RGPD.

8. ¿Qué comisiones ocultas bancarias debo evitar al contratar una plataforma de links de cobro?

Debes auditar los contratos y rechazar el pago de cuotas fijas mensuales por el uso del software de generación de enlaces, comisiones de alta, recargos opacos variables dependiendo de si el cliente utiliza tarjetas de empresa o extranjeras, y penalizaciones por inactividad comercial, exigiendo tarifas transaccionales planas de pago por uso real.

9. ¿Qué ventajas contables aporta conectar mis enlaces de pago con mi ERP mediante APIs abiertas?

Aporta la ventaja de la automatización invisible del back-office. En el instante en que el cliente completa el pago del enlace en su móvil, el sistema se comunica por API con tu software contable, marcando la factura asociada como pagada, generando el asiento correspondiente y desglosando el IVA de forma automática, erradicando las horas de cuadre de caja manual a final de mes.

10. ¿Cuánto tiempo tarda en reflejarse el dinero de mis enlaces completados en la cuenta de mi pyme?

Con las soluciones financieras digitales de vanguardia y Fintech líderes, disfrutas del estándar de liquidación al día siguiente (Next Day Settlement). Todo el capital recaudado a través de tus links de cobro a lo largo de la jornada de hoy estará depositado de forma íntegra e inmediatamente disponible en tu cuenta empresa corporativa a la mañana del siguiente día laborable.

Comparte esta publicación:

Nota: Este contenido, puede ser reproducido libremente siempre que se mantengan todos los enlaces incluidos en el artículo.

Facebook
Twitter
LinkedIn
WhatsApp
Picture of Equipo de Redacción e Investigación de Soluciones de Pago

Equipo de Redacción e Investigación de Soluciones de Pago

Equipo de Redacción e Investigación de Soluciones de Pago Nuestro equipo crea y revisa contenidos sobre pagos, datáfonos, Tap to Pay, pagos online y tecnología de pagos utilizando documentación de proveedores, fuentes oficiales, datos del sector y experiencia comercial en soluciones de pago. Nuestro objetivo es explicar las distintas opciones de pago de forma clara, práctica y verificable.

Publicaciones relacionadas

Un chiringuito de playa y un refugio de montaña comparados, ambos utilizando tecnología de cobro móvil flexible para sus temporadas altas.

Datáfono Negocios Estacionale

Gerente de pyme analizando estadísticas de ventas por móvil y gráficos de facturación en una tablet junto a un smartphone corporativo.

Tap to Pay y Análisis de Ventas: Guía de Inteligencia de Negocio

Director financiero analizando en su pantalla los KPIs clave de comisiones de datáfono y desgloses del coste medio por transacción.

KPIs Clave en Comisiones de Datáfono: Guía de Rentabilidad

Directora financiera analizando informes financieros pyme y métricas de control de ingresos y gastos en una pantalla.

Reporting Financiero Cuenta Empresa: Guía de Control para Pymes

Gerente de pyme analizando un cuadro de mando de pagos para pymes y gráficos de Business Intelligence financiero en una tablet moderna.

Cuadro de Mando de Pagos para Pymes: Inteligencia Financiera

Director comercial analizando el rendimiento y el seguimiento de las ventas de sus equipos en movilidad mediante un cuadro de mando digital en una tablet.

Tap to Pay y Gestión de Equipos: Guía de Eficiencia Comercial

Scroll al inicio