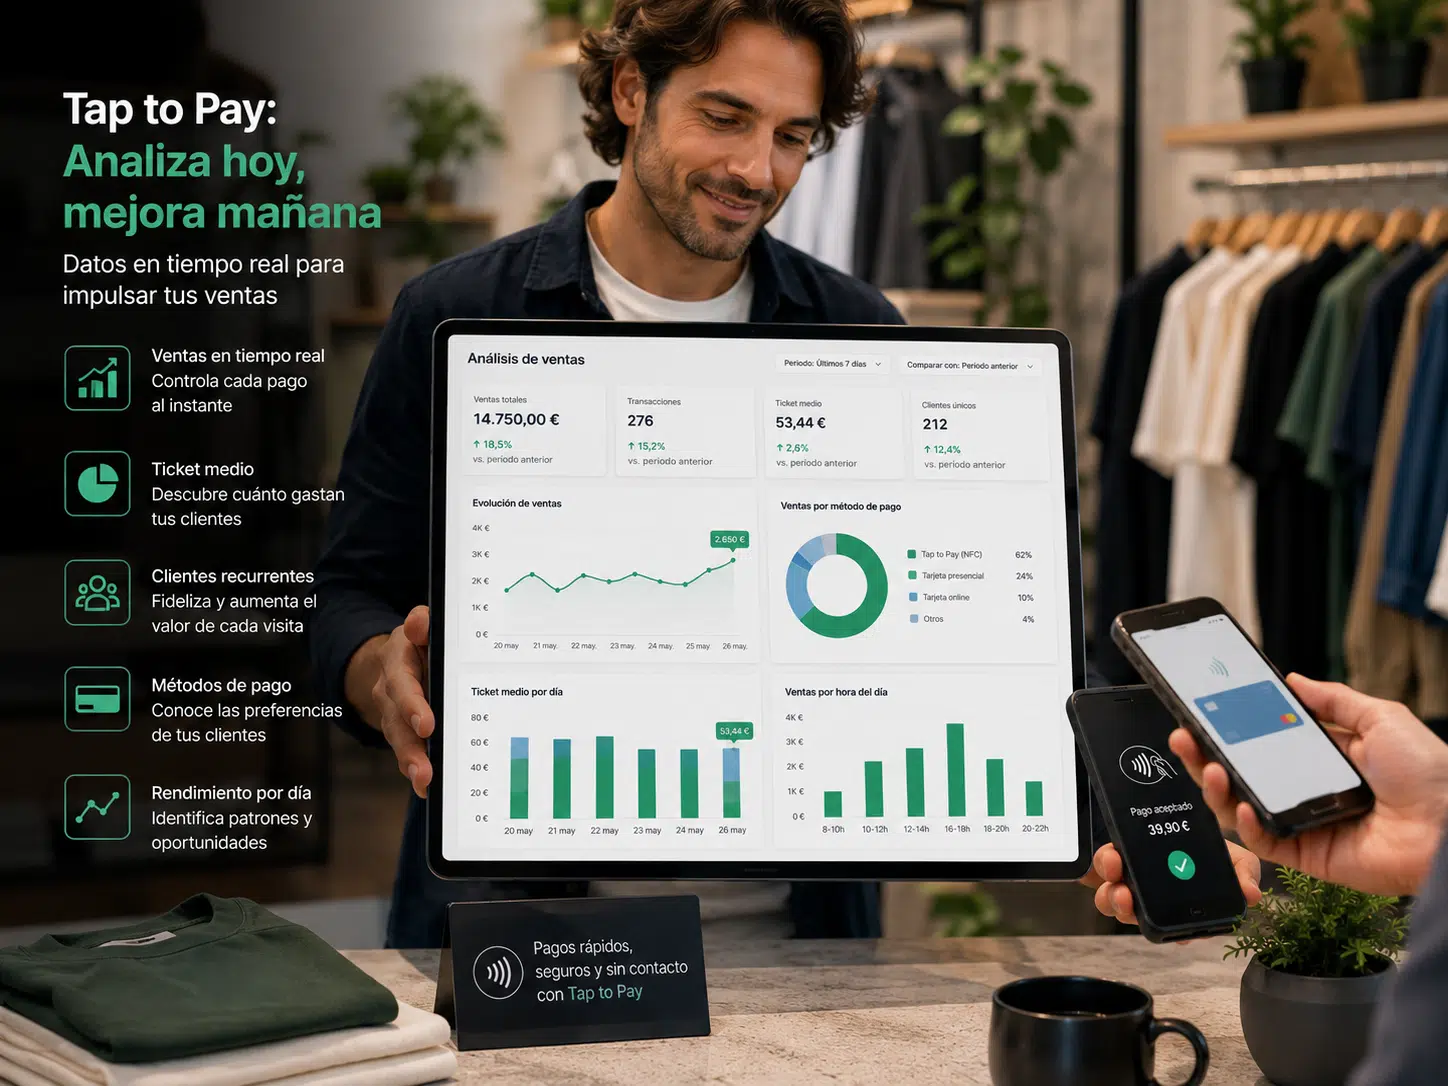
El entorno comercial contemporáneo en España exige a las pequeñas y medianas empresas un nivel de agilidad y precisión que va mucho más allá de la simple excelencia en el servicio o la calidad del producto expuesto. En un mercado altamente competitivo, donde las decisiones de consumo cambian en fracciones de segundo y los márgenes de beneficio neto se encuentran bajo una presión macroeconómica constante, el control de la información financiera se ha erigido como el activo estratégico más valioso de cualquier organización. Tradicionalmente, el acto de cobrar se concebía como el trámite administrativo que cerraba una operación mercantil. Sin embargo, la madurez tecnológica actual ha transformado por completo este paradigma, convirtiendo el terminal de cobro en la mayor fuente de inteligencia de negocio. Vincular estratégicamente la adopción de Tap to Pay análisis ventas es, hoy en día, la fórmula definitiva para que pymes y autónomos lideren la toma de decisiones basadas en datos empíricos en tiempo real. Hasta hace muy poco tiempo, la extracción de métricas operativas pormenorizadas estaba reservada de forma exclusiva a las grandes corporaciones y multinacionales del retail que contaban con presupuestos millonarios para implementar pesadas infraestructuras de servidores y complejos sistemas ERP integrados por hardware. El pequeño comercio de calle y las empresas de servicios itinerantes se encontraban en una severa posición de desventaja analítica, dependiendo de lentas conciliaciones manuales de tickets en papel al cierre de cada jornada o trimestre fiscal. La irrupción de la tecnología de cobro por software ha demolido por completo esta barrera de entrada. Al implementar soluciones avanzadas de Tap to Pay en España, cualquier comerciante puede transformar un teléfono inteligente ordinario en un potente captador de datos estructurados, democratizando el acceso a las analíticas predictivas de negocio desde la palma de su mano. La capacidad de transformar la antena NFC nativa de un smartphone comercial en un punto de venta homologado no solo aporta una movilidad perimetral extrema que elimina de raíz las colas en caja, sino que altera de forma estructural la naturaleza del dato financiero. Cada vez que un cliente aproxima su tarjeta de crédito contactless o su cartera digital inteligente al dispositivo del dependiente, el sistema no solo valida la transacción de forma segura; captura de forma invisible e instantánea decenas de puntos de información críticos: la hora exacta del cobro, el método transaccional elegido, la sucursal o empleado que ejecutó la venta, el desglose de impuestos y el patrón de recurrencia del comprador. Esta trazabilidad absoluta es el pilar fundamental para optimizar la rentabilidad de los diferentes negocios por sector, permitiendo al empresario minorista, hostelero o de servicios profesionales abandonar la intuición y liderar su marca con una precisión quirúrgica. En este extenso informe de enfoque comercial analítico, desglosaremos metódicamente cómo la desmaterialización de los datáfonos físicos tradicionales abre la puerta a una nueva era de auditoría interna y contabilidad automatizada. Exploraremos de forma práctica las métricas derivadas de las ventas por móvil estadísticas, analizaremos los mecanismos de software que facilitan el control ventas TPV móvil, y descubriremos cómo centralizar todos estos flujos de información financiera bajo un ecosistema omnicanal transparente, libre de comisiones ocultas bancarias y diseñado de forma nativa para maximizar la liquidez y el flujo de caja diario de tu organización empresarial.Tap to Pay y Análisis de Ventas: La Revolución de los Datos en el Punto de Cobro móvil
Para que los datos transaccionales se traduzcan en un crecimiento medible del beneficio neto, el primer paso consiste en comprender e interpretar las métricas que genera la descentralización del cobro presencial. Cuando una pyme migra desde los terminales estáticos hacia el ecosistema por software, la recopilación de información sufre un salto cualitativo monumental. Disponer de un registro pormenorizado de las ventas por móvil estadísticas permite a los directores de operaciones y gerentes de tienda realizar auditorías de productividad en tiempo real que antes requerían días de procesamiento administrativo manual, optimizando la asignación de recursos humanos y materiales de forma inmediata. La primera gran métrica que se optimiza es la productividad individualizada del personal de sala o de campo. En los modelos antiguos, donde múltiples dependientes compartían un único terminal físico ubicado en un mostrador de caja central, resultaba extremadamente complejo y propenso a errores contables asignar de forma fidedigna qué ventas correspondían a qué asesor de ventas. Al desplegar aplicaciones de cobro en los smartphones de la empresa, cada transacción queda vinculada inequívocamente al perfil digital del empleado que ejecutó la operación. El director financiero puede visualizar al instante informes detallados de rendimiento: desde el volumen total facturado por trabajador hasta su tasa de conversión horaria, facilitando el diseño de políticas de incentivos y comisiones altamente precisas y motivadoras que impulsen el esfuerzo proactivo del equipo. Asimismo, el análisis temporal de estos datos revela patrones de afluencia y comportamiento del consumidor que resultan críticos para el visual merchandising y la logística de stock. Cruzar las variables de facturación con las ventanas horarias y los días de la semana permite identificar con total exactitud las denominadas "horas punta" y "horas valle" del establecimiento. Un restaurante con terraza o una tienda de ropa urbana puede descubrir que sus picos de transacciones con el móvil se concentran en franjas muy delimitadas, lo que permite ajustar los horarios del personal de refuerzo para cubrir los picos de demanda, evitar la formación de colas frustrantes y asegurar que el stock de producto fresco o de colecciones de alta rotación esté perfectamente repuesto antes de que comience el flujo masivo de clientes. Para extraer el máximo valor de estas variables temporales y operativas, es imprescindible dejar atrás los extractos estáticos mensuales que enviaban las entidades bancarias clásicas a mes vencido. La gestión empresarial moderna exige herramientas de visualización interactiva de alto nivel. Integrar la captura de fondos de tus dispositivos con un cuadro de mando de pagos para pymes centralizado en la nube transforma la información dispersa en un mapa estratégico visual. A través de gráficos interactivos accesibles desde cualquier ordenador o tablet, la dirección puede monitorizar en tiempo real el ticket medio del negocio, comparar el rendimiento de múltiples sucursales geográficas y detectar de forma preventiva cualquier anomalía contable o desviación presupuestaria, convirtiendo la tecnología de pagos en el verdadero cuadro de mandos operativos de la marca.Métricas del Cobro en Movimiento: El Poder de las Ventas por Móvil Estadísticas
La administración y la auditoría contable interna en el comercio minorista y la hostelería han estado históricamente marcadas por procesos pesados y vulnerables al error humano. El final de la jornada de trabajo solía implicar un ritual burocrático tedioso: obligar a los encargados a realizar los cierres de caja manuales (los conocidos tickets Z de los datáfonos físicos), puntear los recibos impresos en papel térmico con los apuntes del software de la caja registradora, buscar céntimos descuadrados y rellenar hojas de cálculo analógicas que luego se enviaban por correo electrónico a la gestoría fiscal. Este flujo manual no solo drena valiosas horas de productividad laboral, sino que propicia la pérdida de justificantes y dificulta el control del fraude interno. La digitalización absoluta del proceso mediante el control ventas TPV móvil erradica estas ineficiencias de raíz. Al procesar los pagos directamente a través de una aplicación segura basada en software (SoftPOS), el concepto de "cierre de caja" se automatiza por completo y pasa a ejecutarse de forma invisible en la nube. En el instante exacto en que un terminal móvil autoriza un pago contactless mediante el chip de la tarjeta o un reloj inteligente, la transacción se registra con un sello de tiempo digital inalterable y se transmite de forma cifrada de extremo a extremo a los servidores centrales del proveedor de pagos. El administrador del negocio puede acceder a la plataforma administrativa desde su propio smartphone y visualizar la contabilidad consolidada al segundo, eliminando la necesidad de almacenar miles de tickets físicos de papel térmico que se borran con el tiempo y que representan un coste hormiga constante en consumibles y tinta para la pyme. Esta trazabilidad digital proporciona un control de auditoría interna impenetrable que protege los activos de la empresa de forma proactiva. Los administradores pueden configurar permisos granulares dentro del software, definiendo de forma estricta qué empleados tienen autorización exclusiva para procesar cobros estándar, quiénes pueden emitir reembolsos o devoluciones de artículos (operación que exige credenciales de supervisor) y quién tiene acceso restringido a la visualización de los informes financieros históricos del negocio. Esta segregación de funciones mitiga de forma absoluta el riesgo de manipulaciones contables fraudulentas y dota a la pyme de una transparencia operativa total, un factor de máxima relevancia para los negocios que cuentan con alta rotación de personal eventual durante las campañas estacionales de rebajas o Black Friday. Por supuesto, para que este nivel de control sea verdaderamente eficiente y no añada cargas técnicas adicionales al equipo de TI, la seguridad informática del software debe ser impecable. Las aplicaciones avanzadas de Tap to Pay están gobernadas por las normativas internacionales de seguridad financiera más exigentes del sector, como la certificación PCI MPoC. Los datos sensibles de los consumidores jamás se exponen en texto plano en la pantalla del dependiente ni se custodian en los discos duros locales del teléfono, procesándose de forma aislada dentro de entornos de ejecución seguros (Secure Enclave o TEE). Al erradicar los antiguos y vulnerables sistemas de tecleo manual de tarjetas (operativa MOTO), el negocio se blinda ante posibles filtraciones de información y reduce prácticamente a cero la tasa de disputas comerciales y contracargos injustificados, garantizando una operativa comercial limpia y jurídicamente protegida ante cualquier auditoría externa.Control de Ventas TPV Móvil: Auditoría Interna y Eliminación de Fricciones
El crecimiento exponencial de una pyme contemporánea es inviable si se conciben los diferentes canales de comercialización como compartimentos estancos y desconectados entre sí. El consumidor moderno es intrínsecamente omnicanal: puede descubrir un producto exclusivo a través de una campaña en redes sociales, explorar las especificaciones técnicas en la página web desde su hogar y, finalmente, decidir visitar la sucursal física para experimentar el artículo en persona y completar la transacción. Gestionar pasarelas financieras independientes para el comercio electrónico y depender de sistemas bancarios analógicos para la calle genera una fragmentación de datos letal que entorpece la toma de decisiones estratégicas y duplica la carga de trabajo administrativo de conciliación contable. La vanguardia del sector retail y de servicios reside en el comercio unificado, un modelo operativo donde la infraestructura financiera actúa como el tejido conector universal de la marca. Al seleccionar soluciones avanzadas de pagos online que integren de forma nativa la funcionalidad de cobro móvil por software, todas las operaciones de la empresa confluyen de forma armonizada en una única base de datos centralizada. Esto significa que las ventas presenciales ejecutadas por tus dependientes entre los percheros utilizando la tecnología de su smartphone y los carritos virtuales finalizados por los usuarios en tu plataforma web de Shopify o WooCommerce se consolidan en el mismo dashboard administrativo en tiempo real, ofreciendo una radiografía de 360 grados sobre el pulso económico real de la pyme. Esta convergencia de datos financieros ejerce un impacto directo y extraordinario sobre la optimización logística del inventario (stock control). En los modelos tradicionales desconectados, una venta física tardaba horas o incluso días en reflejarse en los libros contables generales, provocando desajustes críticos donde la plataforma web seguía ofreciendo unidades de un producto que ya se había agotado físicamente en la tienda de calle. Esta ineficiencia derivaba en cancelaciones forzosas de pedidos online, costosas devoluciones administrativas y un grave deterioro de la confianza del comprador digital. Con la unificación omnicanal, el procesamiento del cobro mediante Tap to Pay actualiza los niveles de existencias en el inventario global en milisegundos a través de APIs abiertas, garantizando una fluidez logística impecable y una sincronización perfecta intercanal. Además, esta visión holística transforma la efectividad de los programas de fidelización y las estrategias de marketing relacional (CRM). Al compartir la misma infraestructura transaccional el canal online y el offline, el sistema financiero es capaz de reconocer de forma inmediata al cliente recurrente en el momento preciso en que aproxima su tarjeta al móvil del camarero o dependiente presencial. La pantalla de la aplicación SoftPOS puede sugerir de forma inteligente artículos complementarios basados en sus búsquedas web previas (venta sugestiva o cross-selling), aplicar de forma automática descuentos acumulados en su cuenta virtual o activar beneficios de fidelidad de marca premium. La pasarela de cobro deja de ser un simple trámite administrativo y se transforma en la herramienta de personalización más potente y rentable para maximizar el valor de vida del cliente (LTV) en el mercado nacional.Convergencia Omnicanal: Unificando los Canales de Venta Físicos y Digitales
La adopción de herramientas de analítica avanzada y la digitalización de los procesos de auditoría interna perderían todo su sentido estratégico si no se tradujeran de forma directa en una mejora sustancial de los márgenes de beneficio neto de la organización. El brillo de la tecnología financiera y la comodidad de supervisar las ventas desde una aplicación móvil se desvanecerían rápidamente si la pyme tuviera que asumir comisiones abusivas, contratos de permanencia leoninos o recargos opacos camuflados en la letra pequeña de la factura mensual. El empresario estratégico actual debe aplicar un criterio de máxima exigencia analítica a la hora de estructurar sus costes de procesamiento y la velocidad de disposición de sus recursos monetarios habituales. El primer gran hito de eficiencia económica que introduce el cobro por software es la demolición absoluta de los costes fijos de hardware. En la banca corporativa tradicional, dotar a una plantilla de comerciales o repartidores con terminales físicos conllevaba asumir costosas cuotas de alquiler y mantenimiento mensual de por vida por cada aparato de plástico dedicado. Al revisar minuciosamente los precios y comisiones de las plataformas Fintech líderes orientadas a pymes, observamos un cambio radical de filosofía comercial basado en el modelo de pago por uso (Pay-As-You-Go). El software se despliega de forma gratuita sobre los smartphones que la empresa ya posee en su inmovilizado, aplicando una comisión variable, plana y transparente única y exclusivamente sobre las transacciones completadas con éxito, eliminando las penalizaciones por inactividad estacional y protegiendo la viabilidad del negocio. Pero el factor verdaderamente crítico para la salud presupuestaria de una pyme en pleno proceso de escalado es la velocidad de rotación de su capital, es decir, el flujo de caja operativo (cash flow). Los contratos financieros obsoletos de la banca tradicional retenían de forma rutinaria los fondos procesados con tarjetas durante periodos que oscilaban entre las 48 y las 72 horas hábiles, generando graves tensiones de tesorería mensuales. Estas retenciones forzosas obligaban a muchos empresarios a contratar costosas líneas de crédito a corto plazo o pólizas de descubierto para poder afrontar obligaciones inmediatas como el pago puntual de nóminas, el abono a proveedores mayoristas de materias primas o las liquidaciones de impuestos trimestrales. El coste financiero de estos intereses bancarios mermaba silenciosamente los márgenes netos de la pyme. Para neutralizar este sangrado financiero y dotar al negocio de una agilidad estructural competitiva, es imprescindible vincular la recaudación omnicanal de tus terminales móviles y pasarelas online a una cuenta empresa corporativa digital de alta velocidad que garantice el estándar de liquidación al día siguiente (Next Day Settlement). Disponer del dinero total de tus ventas ingresado y plenamente disponible en tu cuenta corriente en menos de 24 horas inyecta una liquidez inmediata que transforma tu posición de fuerza comercial en el mercado nacional. Te permite prescindir definitivamente de la financiación externa y te capacita para negociar descuentos sumamente agresivos por pronto pago con tus propios proveedores de existencias, demostrando de forma empírica que la correcta elección de tu infraestructura de pagos digitales no es un gasto operativo, sino la mayor palanca de rentabilidad y estabilidad económica para tu organización empresarial.Eficiencia en Costes y el Impacto de la Liquidez en la Rentabilidad Neta
Además de esta guía, puedes visitar nuestra sección de tap to pay para comparar opciones y volver a la inicio de Soluciones de Pago para encontrar más recursos sobre pagos, TPV y soluciones para empresas en España.
Preguntas Frecuentes (FAQ)
1. ¿Cómo ayuda la tecnología Tap to Pay a mejorar el análisis de ventas de mi negocio?
Ayuda transformando cada cobro en una fuente de datos estructurados en tiempo real. Al procesar los pagos mediante software en un smartphone, el sistema captura e integra instantáneamente información crítica como la hora exacta de la transacción, el método de pago utilizado, el empleado que realizó la venta y el patrón de consumo del cliente, volcando estos datos de forma automática en paneles analíticos visuales para la toma de decisiones estratégicas.
2. ¿Qué métricas específicas puedo obtener analizando las ventas por móvil estadísticas?
Analizando las estadísticas de ventas por móvil puedes auditar la productividad individual de cada dependiente o repartidor, identificar con precisión matemática las franjas horarias y días de la semana con mayor volumen de facturación ("horas punta"), calcular la evolución del ticket medio por sucursal y medir la penetración de los diferentes métodos de pago digitales (tarjetas frente a monederos virtuales como Apple Pay o Google Pay).
3. ¿Cómo funciona el control de ventas en un TPV móvil sin hacer el cierre de caja manual a final del día?
El proceso de cierre de caja (antiguo ticket Z) se automatiza por completo y pasa a ser invisible gracias a la nube. Al ser un sistema puramente digital basado en software (SoftPOS), cada transacción completada de forma exitosa se asienta con un sello de tiempo digital inalterable y se consolida en tiempo real en los servidores centrales, permitiendo al administrador auditar la facturación agregada al segundo desde cualquier dispositivo y sin puntear tickets de papel.
4. ¿Es posible restringir los permisos de mis empleados dentro de la aplicación de cobro móvil para evitar fraudes?
Sí, absolutamente. Las plataformas de gestión de TPV móvil avanzada permiten configurar controles de acceso y permisos granulares para cada perfil de usuario. Puedes autorizar a tus dependientes o repartidores exclusivamente para procesar cobros estándar, exigiendo la introducción de una clave de supervisor o administrador para ejecutar operaciones sensibles como devoluciones de artículos o reembolsos de capital, blindando el control interno del negocio.
5. ¿Qué ventajas operativas aporta integrar los datos del Tap to Pay con un cuadro de mando de pagos en tiempo real?
Aporta la ventaja competitiva de centralizar la inteligencia de negocio. Un cuadro de mando interactivo en la nube transforma los números dispersos en gráficos visuales dinámicos, permitiendo a la dirección monitorizar el flujo de caja global, comparar el rendimiento comercial de múltiples tiendas físicas y detectar de forma preventiva cualquier desviación presupuestaria o anomalía contable sin esperar al cierre del mes.
6. ¿Cómo se unifican las ventas realizadas con el móvil en la tienda con los pagos de mi plataforma de e-commerce?
Se unifican seleccionando un proveedor financiero omnicanal de comercio unificado. Tanto los cobros físicos capturados por tus empleados en la sala mediante tecnología Tap to Pay como las compras virtuales procesadas en el carrito web de tu tienda online confluyen de forma nativa en el mismo panel de control (dashboard) centralizado, simplificando radicalmente la gestión de datos y la contabilidad global de tu pyme.
7. ¿De qué manera la sincronización de pagos en tiempo real optimiza la gestión del inventario y stock?
Optimiza la gestión evitando las roturas de stock intercanal. Cada vez que un dependiente procesa una venta presencial con su smartphone, el sistema se comunica de forma interna y en milisegundos a través de APIs abiertas con la base de datos central de la empresa, descontando la unidad del inventario global al instante. Esto impide que tu tienda online siga ofreciendo un artículo que acaba de ser vendido en el local físico.
8. ¿Qué comisiones ocultas de los datáfonos tradicionales elimino al migrar al cobro por software en el móvil?
Al migrar al Tap to Pay eliminas de raíz los costes fijos mensuales por el alquiler perpetuo de los terminales físicos plásticos impuestos por la banca clásica. Además, los proveedores Fintech modernos operan bajo modelos transparentes de pago por uso (Pay-As-You-Go), suprimiendo las comisiones de penalización por inactividad estacional y los recargos opacos por la aceptación de tarjetas corporativas o de turistas internacionales.
9. ¿Qué impacto real tiene la política de liquidación "Next Day Settlement" sobre el análisis de tesorería?
El impacto es extraordinario porque introduce una liquidez inmediata en el flujo de caja (cash flow). Disponer del dinero total facturado a través de tus smartphones o pasarelas web depositado en tu cuenta empresa en menos de 24 horas laborables te permite cumplir holgadamente con tus obligaciones fiscales e inversiones operativas corrientes sin necesidad de contratar costosas pólizas de crédito o líneas de financiación externa.
10. ¿Cómo se integra el control de ventas del TPV móvil con mi software contable o ERP para cumplir con Hacienda?
La integración se ejecuta mediante APIs abiertas que conectan de forma bidireccional la pasarela de pagos con tu ERP o programa de facturación electrónica vigente en España. Cada vez que se autoriza una transacción NFC en el móvil, el sistema genera de forma automática el asiento contable correspondiente y desglosa el IVA aplicable sin intervención manual, garantizando una trazabilidad fiscal impecable ante la Agencia Tributaria.
Comparte esta publicación:
Nota: Este contenido, puede ser reproducido libremente siempre que se mantengan todos los enlaces incluidos en el artículo.
Equipo de Redacción e Investigación de Soluciones de Pago
Publicaciones relacionadas