603 375 810

Soluciones de Pago Frameworks™

Tabla de Contenido

Framework de Experiencia de Pago™

Colección Profesional Soluciones de Pago™

Volumen II
Pagos Digitales

Framework
10 de 25

Categoría
Experiencia de Pago

Nivel
Avanzado

Tiempo estimado de lectura
25–30 minutos

Última revisión
Agosto 2026

El Framework de Experiencia de Pago™ proporciona una metodología para comprender cómo las personas experimentan el proceso de pago a lo largo de todo su recorrido. El framework integra experiencia del usuario, confianza, continuidad, autenticación, interacción y percepción del servicio dentro de un modelo orientado a reducir fricciones y mejorar los resultados tanto para clientes como para organizaciones.

La Experiencia de Pago Comienza Mucho Antes del Pago

Tradicionalmente, la experiencia de pago se ha asociado al momento en que un cliente introduce los datos de una tarjeta, acerca un dispositivo móvil a un terminal o confirma una operación mediante una aplicación.

Sin embargo, esa interpretación resulta demasiado limitada.

La experiencia comienza cuando el cliente decide adquirir un producto o contratar un servicio y continúa después de la autorización de la operación mediante confirmaciones, recibos, devoluciones, soporte y futuras interacciones con la organización.

Cada uno de estos momentos influye en la percepción de confianza, facilidad de uso y calidad del servicio.

El Framework de Experiencia de Pago™ analiza este recorrido completo como un sistema integrado y no como una simple secuencia de operaciones técnicas.

¿Qué Es la Experiencia de Pago?

El Framework define la experiencia de pago como el conjunto de percepciones, interacciones y decisiones que experimenta un usuario antes, durante y después de completar una transacción económica.

Esta definición incorpora elementos técnicos, emocionales, operativos y cognitivos que influyen directamente en la satisfacción del cliente y en la probabilidad de completar con éxito una operación.

El pago deja de entenderse como un evento aislado para convertirse en una parte del recorrido completo del cliente.

¿Por Qué Es Necesario un Framework Específico?

Las organizaciones suelen optimizar aspectos concretos del proceso de pago, como la velocidad de autorización, la aceptación de nuevos métodos de pago o la reducción del fraude.

Aunque estas mejoras son importantes, no garantizan una experiencia satisfactoria si el recorrido completo continúa presentando fricciones, incertidumbre o falta de continuidad.

El Framework de Experiencia de Pago™ proporciona una metodología para comprender cómo interactúan todos estos factores y cómo pueden gestionarse de forma coordinada.

Los Objetivos del Framework

  1. Comprender la experiencia completa.

    Analizar el recorrido del usuario antes, durante y después del pago.

  2. Reducir fricciones.

    Eliminar obstáculos que dificultan la finalización de las operaciones.

  3. Incrementar la confianza.

    Fortalecer la percepción de seguridad y transparencia durante todo el proceso.

  4. Mejorar la continuidad.

    Mantener una experiencia coherente entre dispositivos, canales y servicios.

  5. Preparar la evolución.

    Diseñar experiencias adaptables a nuevos métodos de pago y tecnologías emergentes.

El Alcance del Framework

Este documento no se limita al diseño de interfaces o formularios de pago.

Su propósito consiste en desarrollar una metodología que permita comprender la experiencia de pago como un ecosistema donde interacción, confianza, autenticación, continuidad y percepción del usuario evolucionan conjuntamente.

En los siguientes capítulos construiremos modelos de experiencia, madurez, transformación, confianza, rendimiento y gobierno, manteniendo un enfoque independiente de proveedores, dispositivos o tecnologías específicas.

La Experiencia de Pago Es un Ecosistema, No un Momento Aislado

Durante muchos años, las organizaciones centraron sus esfuerzos en optimizar el instante en que el cliente introducía los datos de pago o autorizaba una transacción.

Sin embargo, la percepción del usuario comienza mucho antes y continúa mucho después de que el pago haya sido aprobado.

La facilidad para encontrar el método de pago adecuado, la claridad de la información, la confianza transmitida por la organización, la autenticación, la confirmación de la operación y la gestión posterior forman parte de una única experiencia.

El Payment Experience Ecosystem Model™ propone analizar esa experiencia como un sistema integrado donde cada interacción condiciona la percepción global del usuario.

La calidad del ecosistema depende del equilibrio entre simplicidad, seguridad, continuidad y confianza.
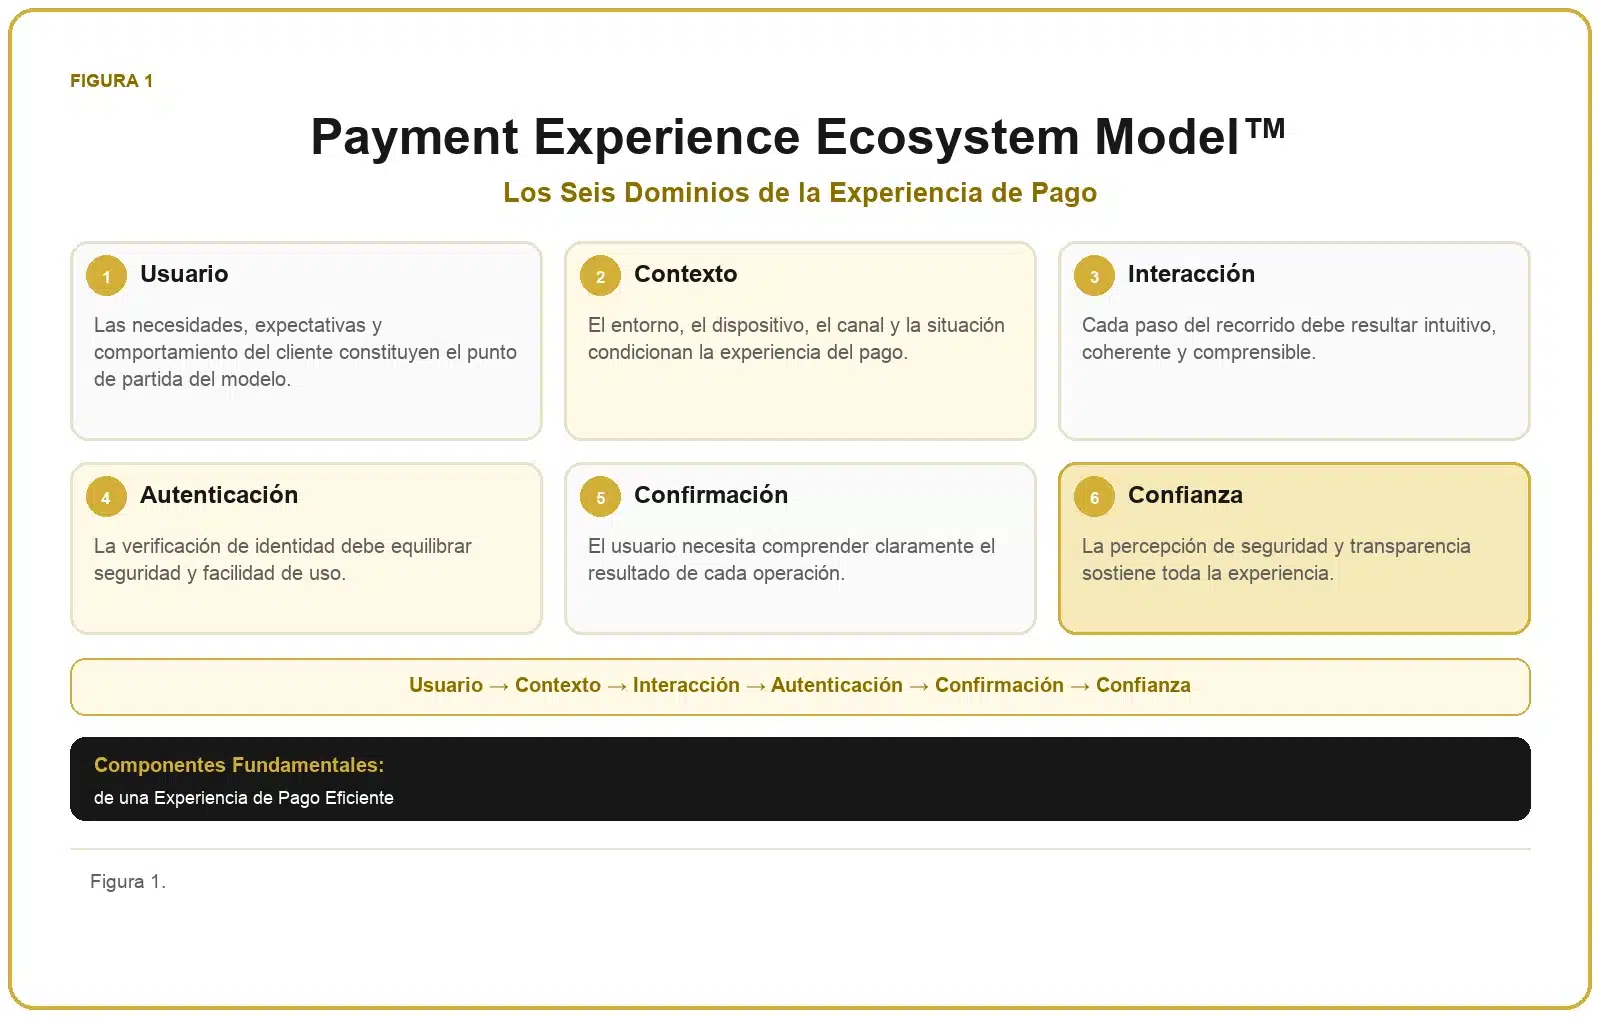
Payment Experience Ecosystem Model™ con usuario, contexto, interacción, autenticación, confirmación y confianza.
Figura 1. El Payment Experience Ecosystem Model™ conecta usuario, contexto, interacción, autenticación, confirmación y confianza para construir una experiencia de pago eficiente.

Primer Dominio: El Usuario

Toda experiencia de pago comienza con una persona que intenta completar una determinada tarea.

El usuario no desea experimentar un proceso de pago complejo. Su objetivo consiste en finalizar la operación con rapidez, comprender lo que está ocurriendo y confiar en que sus datos permanecen protegidos.

Por este motivo, todas las decisiones relacionadas con el diseño del ecosistema deben tomarse desde la perspectiva del cliente y no desde las limitaciones internas de la organización.

Segundo Dominio: El Contexto

La experiencia nunca ocurre en un entorno uniforme.

El dispositivo utilizado, el canal de interacción, el tipo de operación, el momento del día, la conectividad disponible y el nivel de familiaridad del usuario influyen directamente en sus expectativas.

El Payment Experience Ecosystem Model™ considera el contexto como un elemento dinámico que debe adaptarse continuamente para ofrecer una experiencia coherente.

Tercer Dominio: La Interacción

Cada pantalla, mensaje, formulario o acción forma parte de una conversación entre la organización y el usuario.

La interacción debe reducir la carga cognitiva, evitar ambigüedades y facilitar que el cliente comprenda qué debe hacer en cada momento.

Una experiencia sencilla reduce errores, disminuye abandonos y mejora la percepción general del servicio.

Conclusiones del Capítulo

Los tres primeros dominios muestran que la experiencia de pago depende tanto del comportamiento del usuario como del contexto donde se desarrolla la interacción y de la calidad del diseño del recorrido.

En el siguiente capítulo completaremos el Payment Experience Ecosystem Model™ desarrollando los dominios de autenticación, confirmación y confianza, que permitirán comprender cómo las organizaciones construyen experiencias de pago seguras, transparentes y preparadas para evolucionar.

Una Buena Experiencia de Pago Reduce la Incertidumbre

Los usuarios no evalúan una experiencia de pago únicamente por la velocidad con la que finaliza una operación. También valoran la claridad de las instrucciones, la facilidad para comprender lo que está ocurriendo, la seguridad percibida y la confianza que transmite la organización durante todo el proceso.

Cada interacción genera expectativas. Cuando el sistema responde de forma coherente y transparente, el usuario mantiene el control de la situación. Cuando aparecen mensajes ambiguos, pasos innecesarios o verificaciones inesperadas, aumenta la incertidumbre y disminuye la confianza.

El Payment Experience Ecosystem Model™ considera que una experiencia excelente debe minimizar simultáneamente la fricción técnica y la carga cognitiva del usuario.

Cuarto Dominio: La Autenticación

La autenticación protege tanto al usuario como a la organización, pero también representa uno de los principales puntos de fricción durante el proceso de pago.

El objetivo no consiste en eliminar mecanismos de seguridad, sino en aplicar el nivel de verificación adecuado según el contexto, el riesgo de la operación y las características del usuario.

La biometría, la autenticación multifactor y los sistemas adaptativos permiten aumentar la protección reduciendo al mismo tiempo el esfuerzo necesario para completar la operación.

Una autenticación bien diseñada resulta prácticamente invisible para el usuario, aunque mantenga elevados niveles de seguridad.

Quinto Dominio: La Confirmación

La experiencia de pago no termina cuando la operación ha sido autorizada.

El usuario necesita recibir una confirmación clara, inmediata y fácilmente comprensible sobre el resultado de la transacción.

La información debe indicar qué ha ocurrido, cuál es el importe autorizado, cómo podrá consultar posteriormente la operación y qué acciones puede realizar en caso de incidencia.

Una confirmación transparente reduce la incertidumbre y fortalece la confianza en todo el ecosistema.

Sexto Dominio: La Confianza

La confianza constituye la propiedad emergente del Payment Experience Ecosystem Model™.

No depende únicamente de la seguridad técnica, sino también de la claridad de la información, la consistencia del recorrido, la transparencia de los procesos y la capacidad de la organización para responder cuando aparecen incidencias.

Una experiencia percibida como fiable incrementa la probabilidad de que el usuario vuelva a utilizar el mismo servicio y recomiende la organización a otras personas.

La confianza debe entenderse como el resultado acumulativo de todas las interacciones que forman parte del recorrido de pago.
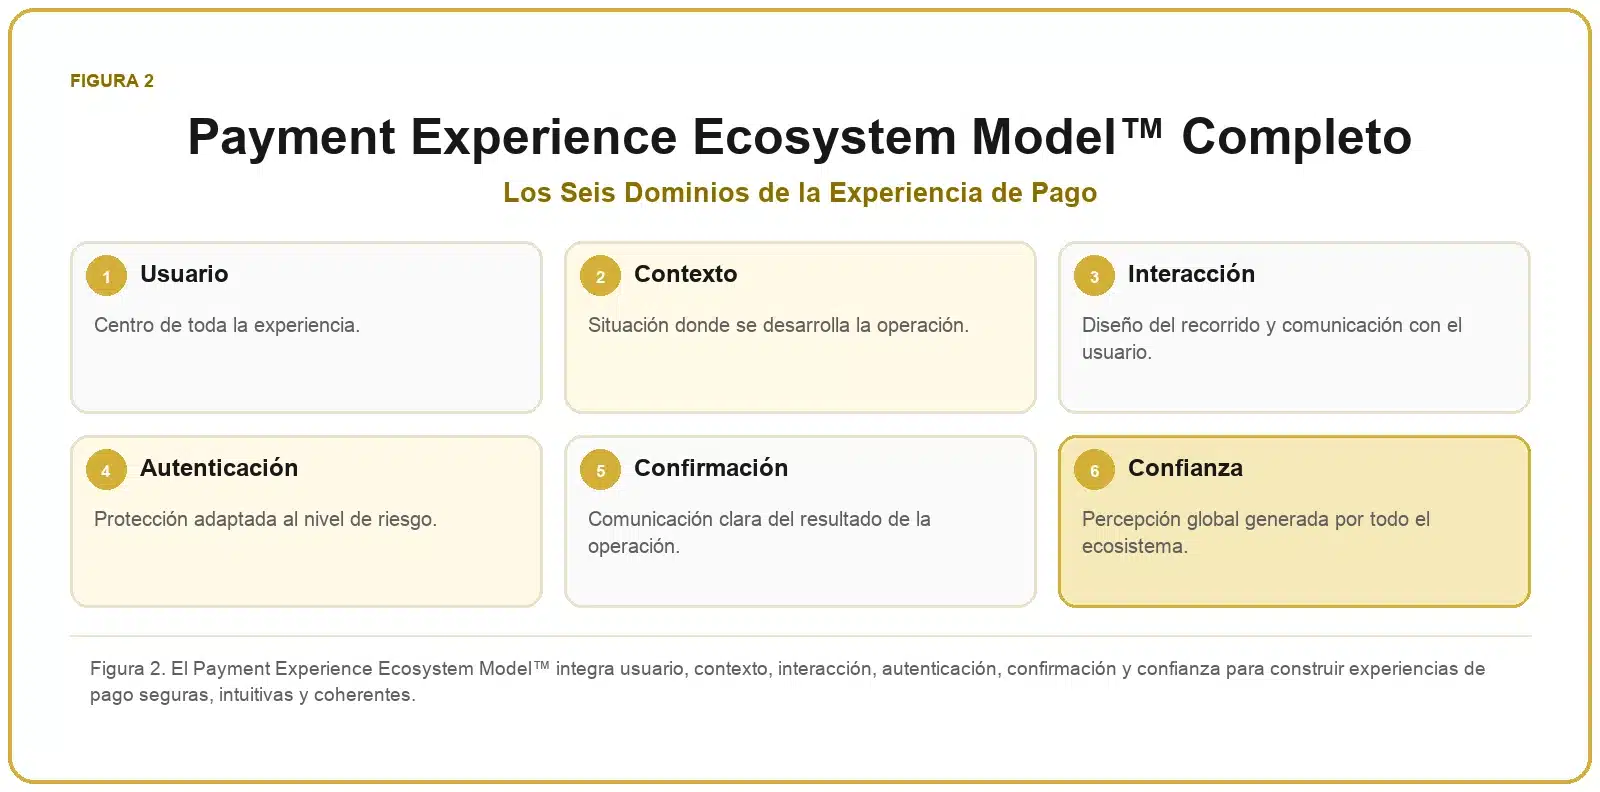
Payment Experience Ecosystem Model™ completo con los seis dominios de la experiencia de pago.
Figura 2. El Payment Experience Ecosystem Model™ integra usuario, contexto, interacción, autenticación, confirmación y confianza para construir experiencias de pago seguras, intuitivas y coherentes.

Cognitive Payment Load™

Además de la fricción técnica, toda experiencia de pago genera un determinado nivel de carga cognitiva para el usuario.

El Cognitive Payment Load™ (CPL™) describe el esfuerzo mental necesario para comprender instrucciones, tomar decisiones, interpretar mensajes, recordar información y completar correctamente una operación.

Cuanto mayor sea esta carga cognitiva, mayor será la probabilidad de abandono, errores o pérdida de confianza, incluso cuando la infraestructura tecnológica funcione correctamente.

Reducir el CPL™ implica simplificar la comunicación, minimizar decisiones innecesarias, utilizar un lenguaje claro y mantener una experiencia coherente durante todo el recorrido.

Los Seis Dominios Funcionan Como un Sistema Integrado

Cada uno de los dominios del Payment Experience Ecosystem Model™ influye directamente sobre los demás.

El contexto determina la forma de interactuar. La interacción condiciona la autenticación. La autenticación influye sobre la confirmación. La confirmación fortalece la confianza. Finalmente, la confianza modifica las expectativas del usuario en futuras operaciones.

La experiencia de pago debe diseñarse como un ecosistema donde todos estos elementos evolucionan conjuntamente y no como una sucesión de procesos independientes.

Conclusiones del Capítulo

Con este capítulo queda definido el Payment Experience Ecosystem Model™ como el núcleo metodológico del Framework de Experiencia de Pago™.

El modelo proporciona una referencia para comprender cómo usuario, contexto, interacción, autenticación, confirmación y confianza interactúan para construir experiencias de pago preparadas para evolucionar junto con las expectativas de los clientes.

En el siguiente capítulo desarrollaremos el Payment Experience Maturity Model™, una metodología para evaluar el grado de evolución alcanzado por las organizaciones en el diseño y gestión de experiencias de pago.

La Madurez de una Experiencia No Depende de la Tecnología Utilizada

Muchas organizaciones consideran que una experiencia de pago moderna consiste simplemente en aceptar múltiples métodos de pago o incorporar nuevas tecnologías de autenticación.

Aunque estas capacidades son importantes, la verdadera madurez depende de la forma en que toda la experiencia responde a las necesidades del usuario durante el recorrido completo.

Una organización puede disponer de tecnologías avanzadas y, sin embargo, ofrecer una experiencia confusa, fragmentada o cognitivamente compleja.

El Payment Experience Maturity Model™ permite evaluar el nivel de evolución alcanzado por una organización considerando simultáneamente simplicidad, confianza, continuidad, accesibilidad y capacidad de adaptación.

Los Cinco Niveles de Madurez

NivelCaracterísticasObjetivo Estratégico
1. FuncionalEl pago puede completarse, pero la experiencia presenta fricciones significativas.Garantizar operatividad.
2. OptimizadaSe reducen pasos innecesarios y mejora la usabilidad.Reducir fricción.
3. IntegradaLa experiencia mantiene coherencia entre canales, dispositivos y métodos de pago.Crear continuidad.
4. InteligenteLa experiencia se adapta dinámicamente al contexto y al nivel de riesgo.Personalizar el recorrido.
5. AdaptativaLa organización mejora continuamente la experiencia utilizando datos, aprendizaje e innovación.Evolución permanente.

Nivel 1: Experiencia Funcional

El usuario puede completar correctamente la operación, aunque el proceso presenta múltiples fricciones, instrucciones poco claras o una carga cognitiva elevada.

La prioridad consiste en asegurar que el sistema funcione correctamente desde un punto de vista operativo.

La experiencia todavía no constituye un objetivo estratégico.

Nivel 2: Experiencia Optimizada

La organización comienza a eliminar pasos innecesarios, simplificar formularios y mejorar la comunicación durante el proceso de pago.

La reducción del Payment Friction Index™ (PFI™) se convierte en un objetivo prioritario para incrementar la satisfacción del usuario y reducir abandonos.

La experiencia evoluciona desde una perspectiva puramente operativa hacia un enfoque centrado en el usuario.

Nivel 3: Experiencia Integrada

Los distintos canales y dispositivos mantienen una experiencia coherente.

El usuario reconoce los mismos principios de interacción independientemente del contexto donde realiza la operación.

La continuidad del recorrido reduce incertidumbre y fortalece la confianza en la organización.

Nivel 4: Experiencia Inteligente

La organización adapta dinámicamente autenticación, mensajes, ayudas y procesos según el contexto, el historial del usuario y el riesgo de la operación.

El objetivo consiste en reducir simultáneamente el Payment Friction Index™ y el Cognitive Payment Load™, manteniendo siempre un nivel adecuado de seguridad.

La experiencia comienza a responder de forma inteligente al comportamiento del usuario.

Nivel 5: Experiencia Adaptativa

En el nivel más avanzado, la experiencia evoluciona continuamente mediante aprendizaje, análisis de comportamiento, experimentación controlada y mejora permanente.

Las decisiones se apoyan en indicadores objetivos y en la observación constante de la interacción entre usuarios, dispositivos y servicios.

La experiencia deja de ser un proyecto y se convierte en una capacidad estratégica de la organización.
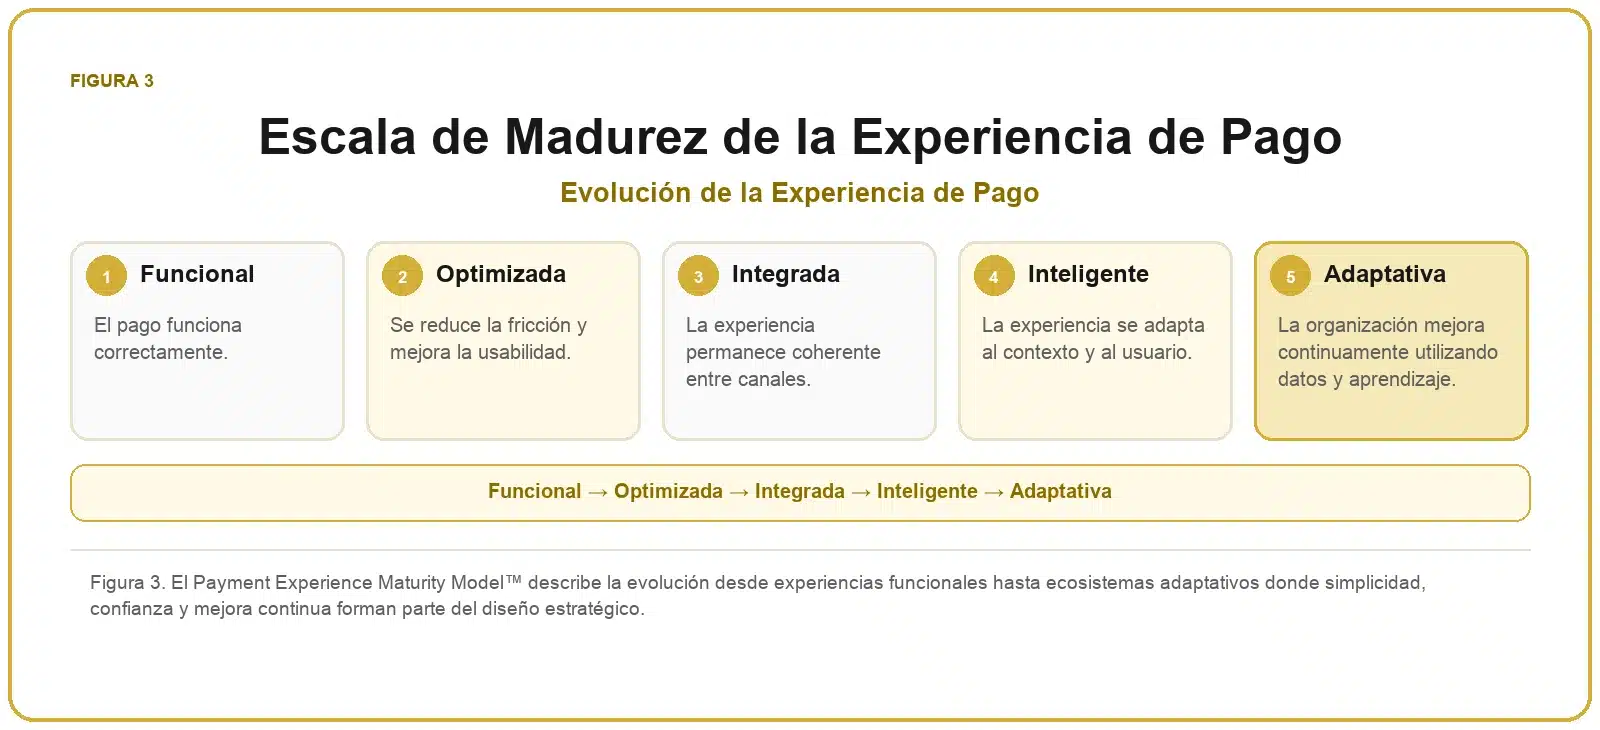
Escala de madurez de la experiencia de pago con los niveles funcional, optimizada, integrada, inteligente y adaptativa.
Figura 3. El Payment Experience Maturity Model™ describe la evolución desde experiencias funcionales hasta ecosistemas adaptativos donde simplicidad, confianza y mejora continua forman parte del diseño estratégico.

Indicadores de Madurez

Las organizaciones con un elevado nivel de madurez presentan habitualmente las siguientes capacidades:

  • Reducción sostenida del Payment Friction Index™ (PFI™).
  • Disminución del Cognitive Payment Load™ (CPL™) durante todo el recorrido.
  • Experiencias coherentes entre dispositivos, canales y métodos de pago.
  • Autenticación adaptativa basada en el nivel de riesgo.
  • Confirmaciones claras y comprensibles para el usuario.
  • Programas continuos de medición y mejora de la experiencia.

Conclusiones del Capítulo

La madurez de una experiencia de pago depende de la capacidad para equilibrar simplicidad, seguridad, continuidad y confianza dentro de un recorrido diseñado desde la perspectiva del usuario.

El Payment Experience Maturity Model™ proporciona una referencia para evaluar esa evolución y orientar programas de mejora centrados en la reducción de fricciones y el fortalecimiento de la confianza.

En el siguiente capítulo desarrollaremos el Payment Experience Transformation Model™, una metodología para transformar experiencias fragmentadas en ecosistemas de pago centrados en el usuario y preparados para evolucionar.

Lo Que No Se Mide No Puede Mejorarse

Las organizaciones suelen evaluar el proceso de pago mediante indicadores operativos como el tiempo de autorización, la tasa de conversión o el número de transacciones completadas.

Aunque estas métricas continúan siendo relevantes, ofrecen una visión parcial del rendimiento del ecosistema.

La calidad de una experiencia depende también de la facilidad para comprender el proceso, la confianza generada durante la interacción, la continuidad entre canales y el esfuerzo mental necesario para completar la operación.

El Payment Experience Performance Model™ propone una metodología para medir simultáneamente el rendimiento operativo y la percepción del usuario, proporcionando una visión mucho más completa de la experiencia de pago.

Las Seis Dimensiones del Rendimiento

DimensiónQué mideObjetivo
SimplicidadFacilidad para completar la operación.Reducir fricción.
ComprensiónCapacidad del usuario para entender cada paso.Reducir incertidumbre.
SeguridadPercepción y eficacia de los mecanismos de protección.Generar confianza.
ContinuidadCoherencia del recorrido entre canales y dispositivos.Mantener una experiencia uniforme.
SatisfacciónPercepción global del usuario.Incrementar fidelización.
AdaptabilidadCapacidad para evolucionar según usuarios y tecnologías.Preparar el futuro.

Indicadores Estratégicos Recomendados

El Payment Experience Performance Model™ combina indicadores operativos tradicionales con nuevas métricas orientadas a comprender la experiencia completa del usuario.

  • Payment Friction Index™ (PFI™).
  • Cognitive Payment Load™ (CPL™).
  • Tiempo medio para completar una operación.
  • Porcentaje de operaciones abandonadas antes de la autorización.
  • Número medio de pasos necesarios para finalizar el pago.
  • Porcentaje de autenticaciones completadas en el primer intento.
  • Índice de comprensión de mensajes e instrucciones.
  • Tiempo medio para resolver incidencias relacionadas con pagos.
  • Nivel de confianza percibida por los usuarios.
  • Índice de satisfacción tras completar la operación.

El análisis conjunto de estos indicadores permite identificar tanto problemas operativos como dificultades relacionadas con la percepción del usuario.
El Valor Estratégico del Payment Friction Index™

El Payment Friction Index™ (PFI™) constituye uno de los indicadores centrales de este framework.

Su finalidad consiste en cuantificar el nivel de dificultad que experimenta un usuario durante todo el recorrido de pago considerando factores como número de pasos, tiempos de espera, autenticaciones adicionales, errores, abandonos y cambios de contexto.

El PFI™ permite comparar diferentes recorridos, identificar oportunidades de mejora y priorizar inversiones orientadas a simplificar la experiencia del usuario.

El Papel del Cognitive Payment Load™

Mientras el Payment Friction Index™ mide la fricción observable del proceso, el Cognitive Payment Load™ (CPL™) analiza el esfuerzo mental requerido para completar correctamente una operación.

Este indicador considera aspectos como la complejidad de las decisiones, la claridad de la información, la facilidad para interpretar instrucciones y la confianza generada durante la interacción.

La combinación de ambos indicadores proporciona una visión equilibrada entre rendimiento operativo y percepción humana.

Conclusiones del Capítulo

El Payment Experience Performance Model™ proporciona una metodología para evaluar la calidad de las experiencias de pago integrando indicadores de simplicidad, comprensión, confianza, continuidad y satisfacción.

La incorporación del Payment Friction Index™ y del Cognitive Payment Load™ permite ampliar la medición tradicional, facilitando una gestión más precisa de la experiencia y una mejora continua basada tanto en datos operativos como en el comportamiento de los usuarios.

En el siguiente capítulo desarrollaremos el Payment Experience Governance Model™, donde analizaremos cómo gobernar la experiencia de pago, coordinar equipos y establecer estándares que permitan mantener la calidad del recorrido a medida que evolucionan tecnologías y expectativas de los clientes.

Lo Que No Se Mide No Puede Mejorarse

Las organizaciones suelen evaluar el proceso de pago mediante indicadores operativos como el tiempo de autorización, la tasa de conversión o el número de transacciones completadas.

Aunque estas métricas continúan siendo relevantes, ofrecen una visión parcial del rendimiento del ecosistema.

La calidad de una experiencia depende también de la facilidad para comprender el proceso, la confianza generada durante la interacción, la continuidad entre canales y el esfuerzo mental necesario para completar la operación.

El Payment Experience Performance Model™ propone una metodología para medir simultáneamente el rendimiento operativo y la percepción del usuario, proporcionando una visión mucho más completa de la experiencia de pago.

Las Seis Dimensiones del Rendimiento

DimensiónQué mideObjetivo
SimplicidadFacilidad para completar la operación.Reducir fricción.
ComprensiónCapacidad del usuario para entender cada paso.Reducir incertidumbre.
SeguridadPercepción y eficacia de los mecanismos de protección.Generar confianza.
ContinuidadCoherencia del recorrido entre canales y dispositivos.Mantener una experiencia uniforme.
SatisfacciónPercepción global del usuario.Incrementar fidelización.
AdaptabilidadCapacidad para evolucionar según usuarios y tecnologías.Preparar el futuro.

Indicadores Estratégicos Recomendados

El Payment Experience Performance Model™ combina indicadores operativos tradicionales con nuevas métricas orientadas a comprender la experiencia completa del usuario.

  • Payment Friction Index™ (PFI™).
  • Cognitive Payment Load™ (CPL™).
  • Tiempo medio para completar una operación.
  • Porcentaje de operaciones abandonadas antes de la autorización.
  • Número medio de pasos necesarios para finalizar el pago.
  • Porcentaje de autenticaciones completadas en el primer intento.
  • Índice de comprensión de mensajes e instrucciones.
  • Tiempo medio para resolver incidencias relacionadas con pagos.
  • Nivel de confianza percibida por los usuarios.
  • Índice de satisfacción tras completar la operación.

El análisis conjunto de estos indicadores permite identificar tanto problemas operativos como dificultades relacionadas con la percepción del usuario.

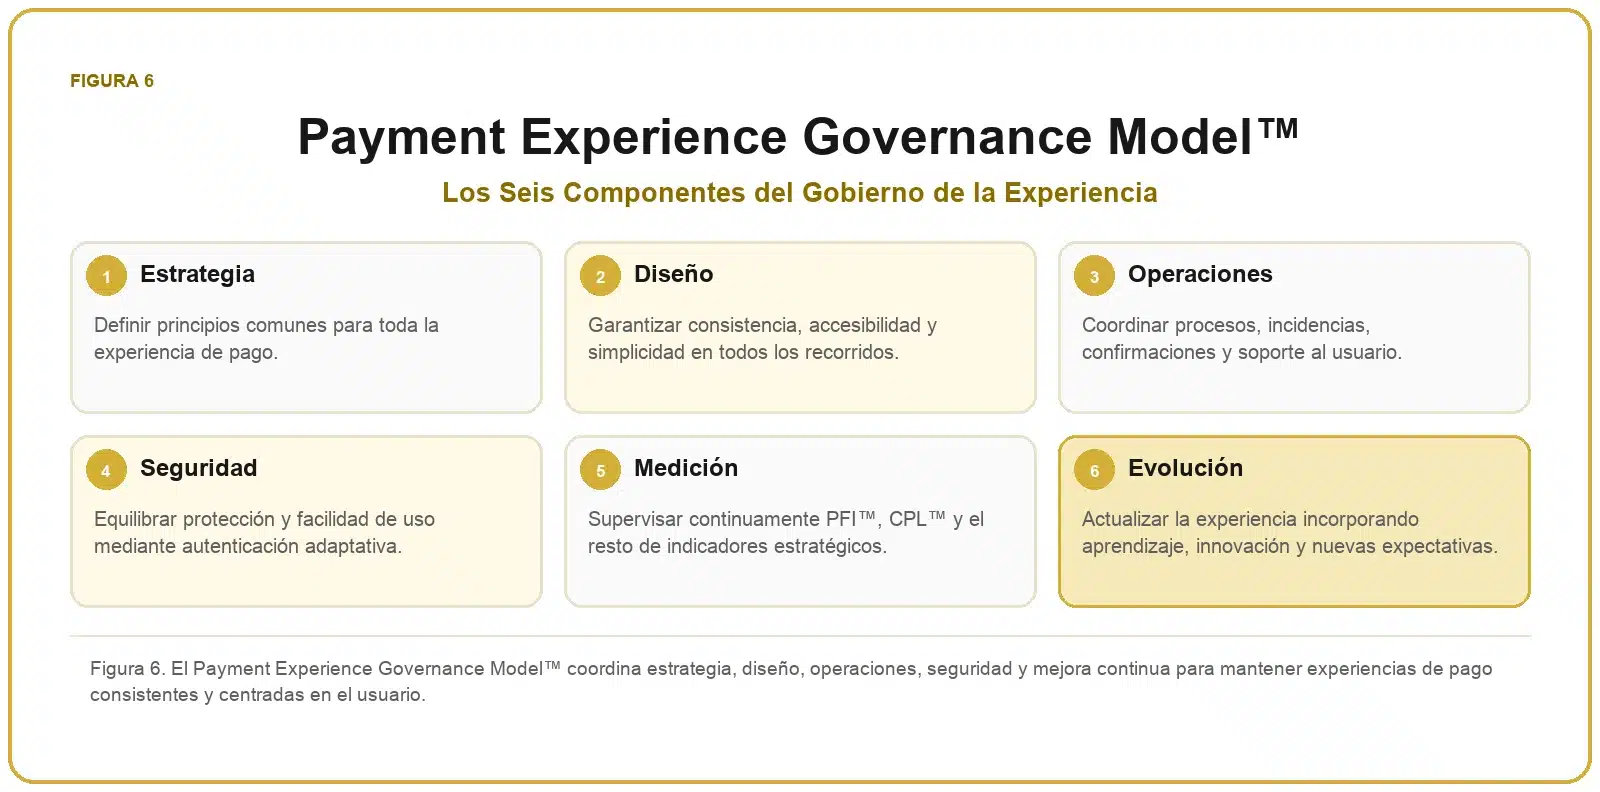
Payment Experience Governance Model™ con estrategia, diseño, operaciones, seguridad, medición y evolución.
Figura 6. El Payment Experience Governance Model™ coordina estrategia, diseño, operaciones, seguridad y mejora continua para mantener experiencias de pago consistentes y centradas en el usuario.

El Valor Estratégico del Payment Friction Index™

El Payment Friction Index™ (PFI™) constituye uno de los indicadores centrales de este framework.

Su finalidad consiste en cuantificar el nivel de dificultad que experimenta un usuario durante todo el recorrido de pago considerando factores como número de pasos, tiempos de espera, autenticaciones adicionales, errores, abandonos y cambios de contexto.

El PFI™ permite comparar diferentes recorridos, identificar oportunidades de mejora y priorizar inversiones orientadas a simplificar la experiencia del usuario.

El Papel del Cognitive Payment Load™

Mientras el Payment Friction Index™ mide la fricción observable del proceso, el Cognitive Payment Load™ (CPL™) analiza el esfuerzo mental requerido para completar correctamente una operación.

Este indicador considera aspectos como la complejidad de las decisiones, la claridad de la información, la facilidad para interpretar instrucciones y la confianza generada durante la interacción.

La combinación de ambos indicadores proporciona una visión equilibrada entre rendimiento operativo y percepción humana.

Conclusiones del Capítulo

El Payment Experience Performance Model™ proporciona una metodología para evaluar la calidad de las experiencias de pago integrando indicadores de simplicidad, comprensión, confianza, continuidad y satisfacción.

La incorporación del Payment Friction Index™ y del Cognitive Payment Load™ permite ampliar la medición tradicional, facilitando una gestión más precisa de la experiencia y una mejora continua basada tanto en datos operativos como en el comportamiento de los usuarios.

En el siguiente capítulo desarrollaremos el Payment Experience Governance Model™, donde analizaremos cómo gobernar la experiencia de pago, coordinar equipos y establecer estándares que permitan mantener la calidad del recorrido a medida que evolucionan tecnologías y expectativas de los clientes.

La Experiencia de Pago Debe Gobernarse de Forma Continua

Muchas organizaciones consideran la experiencia de pago como una responsabilidad exclusiva de los equipos de diseño, desarrollo o comercio electrónico.

Sin embargo, la calidad de la experiencia depende de decisiones tomadas por múltiples áreas de la organización, incluyendo operaciones, tecnología, seguridad, atención al cliente, cumplimiento normativo, marketing y dirección estratégica.

Sin un modelo de gobierno compartido, las mejoras implementadas por un departamento pueden generar nuevas fricciones en otros puntos del recorrido del cliente.

El Payment Experience Governance Model™ proporciona una metodología para coordinar estas responsabilidades y mantener una experiencia coherente, segura y preparada para evolucionar.

Figura 7. Payment Experience Governance Model™

Los Seis Componentes del Gobierno de la Experiencia

Estrategia

Definir principios comunes para toda la experiencia de pago.

Diseño

Garantizar consistencia, accesibilidad y simplicidad en todos los recorridos.

Operaciones

Coordinar procesos, incidencias, confirmaciones y soporte al usuario.

Seguridad

Equilibrar protección y facilidad de uso mediante autenticación adaptativa.

Medición

Supervisar continuamente PFI™, CPL™ y el resto de indicadores estratégicos.

Evolución

Actualizar la experiencia incorporando aprendizaje, innovación y nuevas expectativas.

Gobernar la Experiencia y No Solo la Tecnología

El objetivo del modelo no consiste únicamente en supervisar aplicaciones o plataformas de pago.

Su finalidad es garantizar que todas las decisiones relacionadas con el proceso de pago respeten principios comunes de simplicidad, transparencia, accesibilidad y confianza.

Cada cambio tecnológico debe evaluarse considerando su impacto sobre la experiencia completa del usuario y no únicamente sobre indicadores operativos internos.

La experiencia se convierte así en un activo estratégico de la organización.

Los Principios del Gobierno de la Experiencia

PrincipioAplicación
User-Centred GovernanceTodas las decisiones parten de las necesidades reales del usuario.
Consistency by DesignMantener una experiencia uniforme entre canales y dispositivos.
Trust as a Strategic AssetProteger y fortalecer continuamente la confianza del usuario.
Data-Driven ImprovementUtilizar indicadores objetivos para orientar la mejora continua.
Continuous EvolutionAdaptar permanentemente la experiencia a nuevas tecnologías y expectativas.

Responsabilidades del Gobierno

El Payment Experience Governance Model™ distribuye la responsabilidad de la experiencia entre todas las áreas implicadas en el recorrido de pago.

Los equipos de negocio definen objetivos estratégicos. Diseño y experiencia de usuario desarrollan recorridos intuitivos. Tecnología implementa las capacidades necesarias. Seguridad protege identidades y operaciones. Atención al cliente gestiona incidencias y retroalimenta el proceso de mejora.

La coordinación entre todas estas funciones permite mantener una experiencia coherente a medida que el ecosistema evoluciona.

La Mejora Continua Como Responsabilidad Permanente

La experiencia de pago nunca debe considerarse terminada.

Los comportamientos de los usuarios, las expectativas, los dispositivos y los métodos de autenticación continuarán cambiando con el tiempo.

El modelo de gobierno debe incorporar mecanismos de revisión periódica, análisis de indicadores, experimentación controlada y aprendizaje organizativo que permitan mantener la calidad de la experiencia sin interrumpir el funcionamiento operativo.

Esta capacidad de adaptación constituye uno de los principales indicadores de excelencia del ecosistema.

Conclusiones del Capítulo

El Payment Experience Governance Model™ transforma la experiencia de pago en una disciplina organizativa sustentada por estrategia, diseño, operaciones, seguridad y mejora continua.

Al establecer principios comunes y responsabilidades compartidas, el modelo permite preservar la simplicidad, la confianza y la coherencia del recorrido del usuario incluso cuando evolucionan las tecnologías y los métodos de pago.

En el capítulo final reuniremos todos los modelos desarrollados en este framework, presentaremos las preguntas frecuentes, los frameworks relacionados y la navegación por la Colección Profesional Soluciones de Pago™, completando así el décimo documento de la biblioteca.

La Experiencia de Pago Es un Activo Estratégico

Cada interacción relacionada con un pago influye directamente en la percepción que el usuario desarrolla sobre una organización. La facilidad para completar una operación, la claridad de la comunicación, la confianza generada durante el proceso y la capacidad para resolver incidencias forman parte de una única experiencia.

Las organizaciones que consideran el pago únicamente como un proceso operativo pierden la oportunidad de convertir ese momento en un elemento diferenciador de su propuesta de valor.

El Framework de Experiencia de Pago™ proporciona una metodología para diseñar, medir, transformar y gobernar esa experiencia mediante modelos reutilizables centrados en las personas y preparados para evolucionar junto con las expectativas del mercado.

Arquitectura de la Metodología

Los modelos desarrollados durante este framework forman una metodología integrada para comprender y mejorar la experiencia de pago de forma continua.

Payment Experience Methodology™

Payment Experience Ecosystem Model™

Describe cómo usuario, contexto, interacción, autenticación, confirmación y confianza construyen la experiencia completa.

Payment Experience Maturity Model™

Evalúa el grado de evolución alcanzado por la organización en el diseño de experiencias de pago.

Payment Experience Transformation Model™

Proporciona una hoja de ruta para transformar recorridos fragmentados en experiencias centradas en el usuario.

Payment Experience Performance Model™

Mide fricción, carga cognitiva, satisfacción, continuidad y confianza.

Payment Experience Governance Model™

Coordina estrategia, diseño, operaciones, seguridad y mejora continua.

Continuous Experience Evolution™

Integra aprendizaje continuo, innovación y adaptación permanente del ecosistema.

Figura 7. La Payment Experience Methodology™ reúne todos los modelos del framework para construir experiencias de pago sencillas, seguras, coherentes y preparadas para evolucionar.

Frameworks Relacionados

El Framework de Experiencia de Pago™ se integra con el resto de la Colección Profesional Soluciones de Pago™ y mantiene una relación directa con diversos modelos desarrollados anteriormente.

  • Framework de Pagos Omnicanal™ — Desarrolla la continuidad del recorrido entre canales.
  • Framework de Pagos Móviles™ — Analiza el papel de la identidad móvil dentro del ecosistema.
  • Framework de Operaciones de Pago™ — Optimiza procesos operativos relacionados con el ciclo completo de la transacción.
  • Framework de Infraestructura de Pagos™ — Describe la arquitectura tecnológica que soporta la experiencia.
  • Framework de IA para Pagos™ — Analiza cómo la inteligencia artificial personaliza y optimiza la experiencia.
  • Framework del Recorrido del Cliente™ — Amplía el análisis de la experiencia más allá del momento del pago.

Preguntas Frecuentes

¿Qué diferencia existe entre experiencia de pago y experiencia de usuario?

La experiencia de usuario puede abarcar cualquier interacción digital. La experiencia de pago se centra específicamente en el recorrido relacionado con la selección, autorización, confirmación y seguimiento de una operación económica.

¿Qué representa el Payment Friction Index™?

El PFI™ mide el nivel de dificultad operativa que experimenta el usuario durante todo el proceso de pago considerando tiempos, pasos, errores, autenticaciones y abandonos.

¿Qué representa el Cognitive Payment Load™?

El CPL™ mide el esfuerzo mental necesario para comprender instrucciones, tomar decisiones e interpretar la información durante la experiencia de pago.

¿Puede aplicarse este framework fuera del comercio electrónico?

Sí. Sus principios son igualmente válidos para comercio físico, banca, seguros, sanidad, administraciones públicas, transporte, hostelería y cualquier organización que gestione pagos o cobros.

Navegador de la Biblioteca de Frameworks

Colección Profesional Soluciones de Pago™

Volumen I — Estrategia de Pagos

  • ✓ Framework de Evolución de los Pagos™
  • ✓ Framework de Pagos para Comercios™
  • ✓ Framework de Aceptación de Pagos™
  • ✓ Framework de Infraestructura de Pagos™
  • ✓ Framework de Operaciones de Pago™

Volumen II — Pagos Digitales

  • ✓ Framework de Pagos Digitales™
  • ✓ Framework de Economía Sin Efectivo™
  • ✓ Framework de Pagos Omnicanal™
  • ✓ Framework de Pagos Móviles™
  • ✓ Framework de Experiencia de Pago™

Volumen III — Innovación Financiera

  • → Framework de Open Banking™
  • → Framework de Open Finance™
  • → Framework de Embedded Finance™
  • → Framework de Embedded Payments™
  • → Framework de Automatización Financiera™

Volumen IV — IA y Arquitectura

  • → Framework de IA para Pagos™
  • → Framework de Inteligencia de Pagos™
  • → Framework de Prevención del Fraude™
  • → Framework de Identidad Digital™
  • → Framework de Datos Financieros™

Volumen V — Empresa y Crecimiento

  • → Framework de Crecimiento para Comercios™
  • → Framework del Recorrido del Cliente™
  • → Framework de Optimización de Pagos™
  • → Framework de Crecimiento de Ingresos™
  • → Framework del Futuro de los Pagos™

Biblioteca de Frameworks. El Framework de Experiencia de Pago™ proporciona una metodología para comprender, medir y mejorar la experiencia de pago mediante modelos centrados en las personas y preparados para evolucionar junto con los ecosistemas digitales.

Conclusión

La experiencia de pago constituye uno de los momentos más importantes de la relación entre una organización y sus clientes.

Diseñar esa experiencia requiere comprender simultáneamente comportamiento humano, interacción, autenticación, comunicación, confianza y evolución tecnológica.

El Framework de Experiencia de Pago™ reúne estos elementos mediante una metodología que integra modelos de ecosistema, madurez, transformación, rendimiento y gobierno, proporcionando una referencia reutilizable para organizaciones que desean convertir el proceso de pago en una ventaja competitiva sostenible.

Próximo Framework Recomendado

Con este documento concluye el Volumen II – Pagos Digitales.

El siguiente paso de la colección consiste en analizar cómo la apertura de infraestructuras financieras está transformando el sector.

El próximo documento será el Framework de Open Banking™, donde desarrollaremos una metodología para comprender cómo APIs, intercambio seguro de datos, identidad digital, consentimiento del usuario y nuevos modelos de colaboración están redefiniendo los servicios financieros modernos.

Scroll al inicio