

Los Pagos Digitales Forman un Ecosistema, No una Tecnología
Cuando se habla de pagos digitales es frecuente centrar la atención en el instrumento utilizado por el consumidor: una tarjeta, una billetera digital, un teléfono móvil o una aplicación bancaria.
Sin embargo, ninguno de estos elementos funciona de manera aislada. Cada transacción depende de una red de participantes, plataformas, normas, identidades digitales y procesos que colaboran para intercambiar valor de forma segura y eficiente.
El Framework de Pagos Digitales™ propone analizar este entorno como un ecosistema interconectado donde la innovación no surge únicamente de nuevos instrumentos de pago, sino de la capacidad para integrar todos sus componentes dentro de una arquitectura coherente.
Esta perspectiva permite comprender por qué determinadas innovaciones transforman el mercado mientras que otras desaparecen rápidamente pese a incorporar tecnologías avanzadas.

Primer Dominio: Los Usuarios
Todo ecosistema de pagos existe para facilitar el intercambio de valor entre personas, empresas e instituciones.
Las expectativas de estos usuarios cambian continuamente. La rapidez, la sencillez, la transparencia y la seguridad han pasado de ser ventajas competitivas a convertirse en requisitos básicos para cualquier solución de pago.
El diseño del ecosistema debe comenzar comprendiendo estas expectativas y no únicamente las capacidades tecnológicas disponibles.
Segundo Dominio: Los Instrumentos de Pago
Los instrumentos representan la forma visible mediante la cual el usuario inicia una operación.
Aunque su apariencia evoluciona constantemente, todos persiguen un objetivo común: facilitar un intercambio de valor seguro, rápido y comprensible para ambas partes.
La evolución de los instrumentos no implica necesariamente la sustitución de los anteriores. En la mayoría de los casos amplía las posibilidades del ecosistema y permite responder a diferentes contextos de uso.
Tercer Dominio: Las Plataformas Digitales
Las plataformas coordinan el funcionamiento del ecosistema conectando usuarios, instrumentos, entidades financieras y servicios tecnológicos.
Su capacidad para integrar nuevos canales, mantener elevados niveles de disponibilidad y facilitar la interoperabilidad condiciona directamente el potencial de crecimiento del ecosistema.
En un entorno caracterizado por la innovación constante, las plataformas deben diseñarse como arquitecturas evolutivas capaces de incorporar nuevas capacidades sin perder estabilidad.
Conclusiones del Capítulo
Los tres primeros dominios muestran que los pagos digitales deben analizarse como un ecosistema donde usuarios, instrumentos y plataformas evolucionan conjuntamente.
En el siguiente capítulo completaremos el Digital Payments Ecosystem Model™ desarrollando los dominios de identidad, regulación e innovación, que explican cómo el ecosistema mantiene la confianza, la interoperabilidad y la capacidad de adaptación necesarias para afrontar la próxima generación de servicios financieros digitales.
La Innovación Solo Es Posible Cuando Existe Confianza
La velocidad con la que evolucionan los pagos digitales puede transmitir la impresión de que la innovación depende exclusivamente de nuevas tecnologías. Sin embargo, la experiencia demuestra que los ecosistemas más exitosos no son necesariamente los que incorporan un mayor número de funcionalidades, sino aquellos que consiguen mantener la confianza de todos sus participantes mientras evolucionan.
Consumidores, comercios, entidades financieras, proveedores tecnológicos y organismos reguladores necesitan compartir reglas comunes que permitan identificar a las partes, proteger la información y garantizar que cada operación pueda completarse con seguridad.
Los tres dominios desarrollados en este capítulo representan precisamente esos mecanismos de estabilidad que permiten innovar sin comprometer la integridad del ecosistema.
Cuarto Dominio: Identidad Digital
Todo pago digital comienza con la capacidad de identificar correctamente a las partes que intervienen en la operación.
La identidad digital comprende mucho más que un usuario y una contraseña. Incluye mecanismos de autenticación, autorización, gestión de credenciales, dispositivos de confianza y procedimientos capaces de verificar que una operación está siendo realizada por quien realmente corresponde.
La calidad de un ecosistema depende en gran medida de la forma en que gestiona estas identidades, equilibrando seguridad, privacidad y facilidad de uso.
Una identidad excesivamente compleja dificulta la adopción del servicio. Una identidad insuficientemente protegida compromete la confianza del mercado.
Quinto Dominio: Regulación y Estándares
La regulación constituye uno de los principales mecanismos que permiten la interoperabilidad entre organizaciones que no pertenecen a una misma infraestructura tecnológica.
Normas técnicas, estándares de comunicación, requisitos de seguridad y marcos regulatorios proporcionan un lenguaje común que facilita la cooperación entre entidades financieras, plataformas tecnológicas y proveedores de servicios.
Lejos de limitar la innovación, una regulación bien diseñada puede favorecer el crecimiento del ecosistema al reducir la incertidumbre y aumentar la confianza de todos los participantes.
El Framework de Pagos Digitales™ considera la regulación como un componente arquitectónico del ecosistema y no únicamente como una obligación de cumplimiento.
Sexto Dominio: Innovación Continua
El último dominio representa la capacidad del ecosistema para evolucionar sin perder coherencia.
La innovación no debe medirse únicamente por la incorporación de nuevos instrumentos de pago. También depende de la facilidad para integrar servicios, adaptar procesos, responder a cambios regulatorios y aprovechar nuevas capacidades tecnológicas sin generar complejidad innecesaria.
Las organizaciones más maduras desarrollan ecosistemas donde la innovación forma parte del funcionamiento habitual y no exclusivamente de proyectos extraordinarios.
Esta capacidad de evolución constituye uno de los principales indicadores de sostenibilidad del sistema a largo plazo.

Los Seis Dominios Forman un Sistema Adaptativo
Cada dominio influye directamente sobre el resto del ecosistema.
Las expectativas de los usuarios condicionan la evolución de los instrumentos de pago. Los instrumentos requieren plataformas capaces de procesarlos. Las plataformas dependen de identidades digitales fiables. La identidad necesita estándares compartidos. La regulación crea el entorno donde la innovación puede desarrollarse de forma segura.
Modificar cualquiera de estos elementos afecta inevitablemente al comportamiento global del ecosistema.
Por ello, el Framework de Pagos Digitales™ propone analizar todas las decisiones desde una perspectiva sistémica y no como iniciativas independientes.
Conclusiones del Capítulo
Con este capítulo queda definido el Digital Payments Ecosystem Model™ como la estructura central del Framework de Pagos Digitales™.
Sus seis dominios proporcionan una referencia para comprender cómo evolucionan los ecosistemas digitales y cómo pueden diseñarse soluciones preparadas para integrar futuras innovaciones sin comprometer la confianza ni la interoperabilidad.
En el siguiente capítulo desarrollaremos el Digital Payments Maturity Model™, un modelo que permitirá evaluar el nivel de evolución alcanzado por un ecosistema digital y establecer prioridades para su desarrollo futuro.
La Transformación Digital No Se Mide por la Tecnología Incorporada
Muchas organizaciones consideran que la adopción de nuevos métodos de pago representa, por sí sola, una prueba de transformación digital. Sin embargo, incorporar una billetera digital, habilitar pagos inmediatos o añadir nuevos canales no garantiza que el ecosistema haya evolucionado de forma sostenible.
La verdadera madurez se manifiesta cuando usuarios, plataformas, procesos, identidad digital, interoperabilidad y gobierno evolucionan de manera coordinada.
El Digital Payments Maturity Model™ permite evaluar esa evolución mediante un conjunto de niveles progresivos que describen cómo un ecosistema pasa de utilizar herramientas digitales aisladas a convertirse en una plataforma preparada para innovar continuamente.
Este modelo puede utilizarse como referencia para auditorías, planes de transformación, evaluaciones estratégicas y programas de mejora continua.
Los Cinco Niveles de Madurez
| Nivel | Características | Objetivo |
|---|---|---|
| 1. Digitalización | Se incorporan métodos digitales sin una estrategia común. | Adoptar capacidades básicas. |
| 2. Integración | Los canales y plataformas comienzan a compartir información. | Eliminar silos. |
| 3. Interoperabilidad | Los servicios funcionan mediante estándares comunes y arquitecturas abiertas. | Facilitar la colaboración. |
| 4. Inteligencia | Los datos impulsan la automatización, la personalización y la toma de decisiones. | Optimizar el ecosistema. |
| 5. Adaptabilidad | La innovación forma parte del funcionamiento normal del ecosistema. | Evolucionar continuamente. |
Nivel 1: Digitalización
Las organizaciones comienzan a incorporar métodos de pago digitales para responder a las expectativas del mercado o a necesidades específicas del negocio.
La adopción suele producirse de forma gradual y los nuevos servicios conviven con procesos tradicionales que todavía no están completamente integrados.
El principal objetivo consiste en ofrecer alternativas digitales sin modificar profundamente la arquitectura existente.
Nivel 2: Integración
La siguiente etapa se caracteriza por la conexión entre canales, plataformas y aplicaciones empresariales.
Los pagos dejan de ser procesos aislados para integrarse con sistemas de gestión comercial, atención al cliente, facturación y análisis financiero.
Esta integración mejora la eficiencia operativa y proporciona una visión más completa del recorrido del cliente.
Nivel 3: Interoperabilidad
El ecosistema comienza a funcionar mediante estándares compartidos que facilitan la incorporación de nuevos participantes y servicios.
La arquitectura favorece la reutilización de componentes, la integración mediante APIs y la coexistencia de diferentes instrumentos de pago dentro de una misma plataforma.
La interoperabilidad se convierte en uno de los principales motores de crecimiento del ecosistema.
Nivel 4: Inteligencia
Los datos generados por las operaciones permiten optimizar continuamente la experiencia del usuario, detectar patrones de comportamiento y automatizar decisiones operativas.
La inteligencia artificial, el análisis predictivo y la personalización dejan de ser capacidades independientes para integrarse en el funcionamiento habitual del ecosistema.
El objetivo consiste en mejorar la eficiencia y anticipar nuevas necesidades antes de que aparezcan.
Nivel 5: Adaptabilidad
En el nivel más avanzado, el ecosistema incorpora nuevas tecnologías, canales y modelos de negocio sin necesidad de rediseñar completamente su arquitectura.
La innovación se convierte en una competencia permanente y la organización desarrolla la capacidad de evolucionar de forma continua manteniendo la estabilidad, la seguridad y la confianza de todos los participantes.

Conclusiones del Capítulo
La madurez de un ecosistema digital no depende del número de tecnologías implantadas, sino de la capacidad para integrarlas, gobernarlas y hacerlas evolucionar de manera coordinada.
El Digital Payments Maturity Model™ proporciona una referencia para evaluar el estado actual de una organización, identificar oportunidades de mejora y planificar una transformación sostenible basada en interoperabilidad, inteligencia y capacidad de adaptación.
En el siguiente capítulo desarrollaremos el Digital Payments Transformation Model™, una metodología para evolucionar progresivamente un ecosistema digital, minimizando riesgos y manteniendo la continuidad del servicio mientras se incorporan nuevas capacidades.
La Transformación Digital Es un Proceso, No un Proyecto
Muchas iniciativas de transformación digital comienzan con la implantación de una nueva plataforma, la incorporación de un método de pago adicional o la digitalización de un proceso concreto.
Aunque estas actuaciones pueden generar mejoras inmediatas, rara vez transforman por sí solas el ecosistema de pagos.
La verdadera transformación requiere una evolución coordinada de arquitectura, procesos, identidad digital, interoperabilidad, gobierno y experiencia del usuario.
El Digital Payments Transformation Model™ proporciona una metodología para dirigir esta evolución de forma estructurada, minimizando riesgos y permitiendo que el ecosistema incorpore nuevas capacidades sin perder estabilidad.

Primera Etapa: Evaluar el Ecosistema Actual
Todo proceso de transformación comienza comprendiendo con precisión cómo funciona el ecosistema existente.
Esta evaluación debe considerar no solo la tecnología disponible, sino también la experiencia del usuario, los procesos operativos, la integración entre plataformas, la gestión de identidades, el cumplimiento normativo y la capacidad para incorporar nuevas funcionalidades.
El objetivo consiste en identificar restricciones estructurales antes de definir nuevas iniciativas de transformación.
Segunda Etapa: Integrar Capacidades
Una vez identificadas las limitaciones, el siguiente paso consiste en conectar los distintos componentes del ecosistema mediante una arquitectura interoperable.
La integración debe facilitar el intercambio de información entre canales, plataformas, aplicaciones empresariales y servicios financieros, reduciendo duplicidades y mejorando la consistencia de los datos.
Este enfoque crea una base sólida para futuras innovaciones y evita la aparición de nuevos silos tecnológicos.
Tercera Etapa: Optimizar la Experiencia
Con una arquitectura integrada, la organización puede concentrarse en mejorar la eficiencia operativa y la experiencia de los usuarios.
La simplificación de procesos, la automatización inteligente y el diseño centrado en el usuario permiten reducir fricciones, acelerar las operaciones y aumentar la confianza en los servicios digitales.
La optimización debe medirse tanto mediante indicadores técnicos como por la percepción de quienes utilizan el ecosistema cada día.
Cuarta Etapa: Innovar de Forma Controlada
La innovación sostenible requiere incorporar nuevos métodos de pago, modelos de identidad, capacidades analíticas o servicios digitales sin comprometer la estabilidad del ecosistema.
Las organizaciones más maduras evalúan previamente el impacto de cada innovación sobre la arquitectura, los procesos, la seguridad y la experiencia del usuario antes de proceder a su implantación.
Este enfoque reduce riesgos y favorece una evolución tecnológica coherente.
Quinta Etapa: Evolución Continua
La transformación no concluye cuando finaliza un proyecto concreto.
Los ecosistemas digitales evolucionan constantemente y requieren mecanismos permanentes para revisar indicadores, incorporar nuevas capacidades, actualizar procesos y adaptar el gobierno a las necesidades cambiantes del mercado.
La evolución continua convierte la innovación en una capacidad organizativa y no en una sucesión de iniciativas aisladas.
Principios del Digital Payments Transformation Model™
| Principio | Aplicación |
|---|---|
| Visión de Ecosistema | Analizar conjuntamente usuarios, plataformas, procesos y regulación. |
| Interoperabilidad | Priorizar estándares abiertos y componentes reutilizables. |
| Experiencia del Usuario | Reducir fricciones y aumentar confianza en cada interacción. |
| Innovación Responsable | Incorporar nuevas capacidades preservando estabilidad y seguridad. |
| Mejora Continua | Mantener un proceso permanente de revisión y evolución del ecosistema. |
Conclusiones del Capítulo
La transformación digital de los pagos no consiste únicamente en adoptar nuevas tecnologías, sino en construir un ecosistema capaz de integrar innovación, interoperabilidad y confianza dentro de un mismo modelo de evolución.
El Digital Payments Transformation Model™ ofrece una hoja de ruta estructurada para planificar esa evolución, facilitando la incorporación de nuevas capacidades sin comprometer la estabilidad operativa ni la experiencia de los usuarios.
En el siguiente capítulo desarrollaremos el Digital Payments Interoperability Model™, donde analizaremos cómo diseñar ecosistemas abiertos capaces de conectar plataformas, servicios y participantes mediante principios de interoperabilidad y colaboración.

La Interoperabilidad Es el Motor Invisible de los Pagos Digitales
La mayoría de los usuarios no perciben la complejidad que existe detrás de un pago digital. Una transacción puede comenzar en un teléfono móvil, continuar a través de una billetera digital, ser autorizada por una entidad financiera, procesada por distintas plataformas tecnológicas y finalizar en el sistema de gestión del comercio, todo ello en cuestión de segundos.
Este nivel de coordinación solo es posible cuando el ecosistema ha sido diseñado para permitir la interoperabilidad entre organizaciones, plataformas y tecnologías diferentes.
La interoperabilidad no consiste únicamente en intercambiar datos. Representa la capacidad del ecosistema para compartir información, procesos y confianza sin importar qué participantes intervienen en cada operación.
El Digital Payments Interoperability Model™ proporciona un marco para comprender cómo construir ecosistemas abiertos capaces de evolucionar mediante colaboración, integración y estándares compartidos.
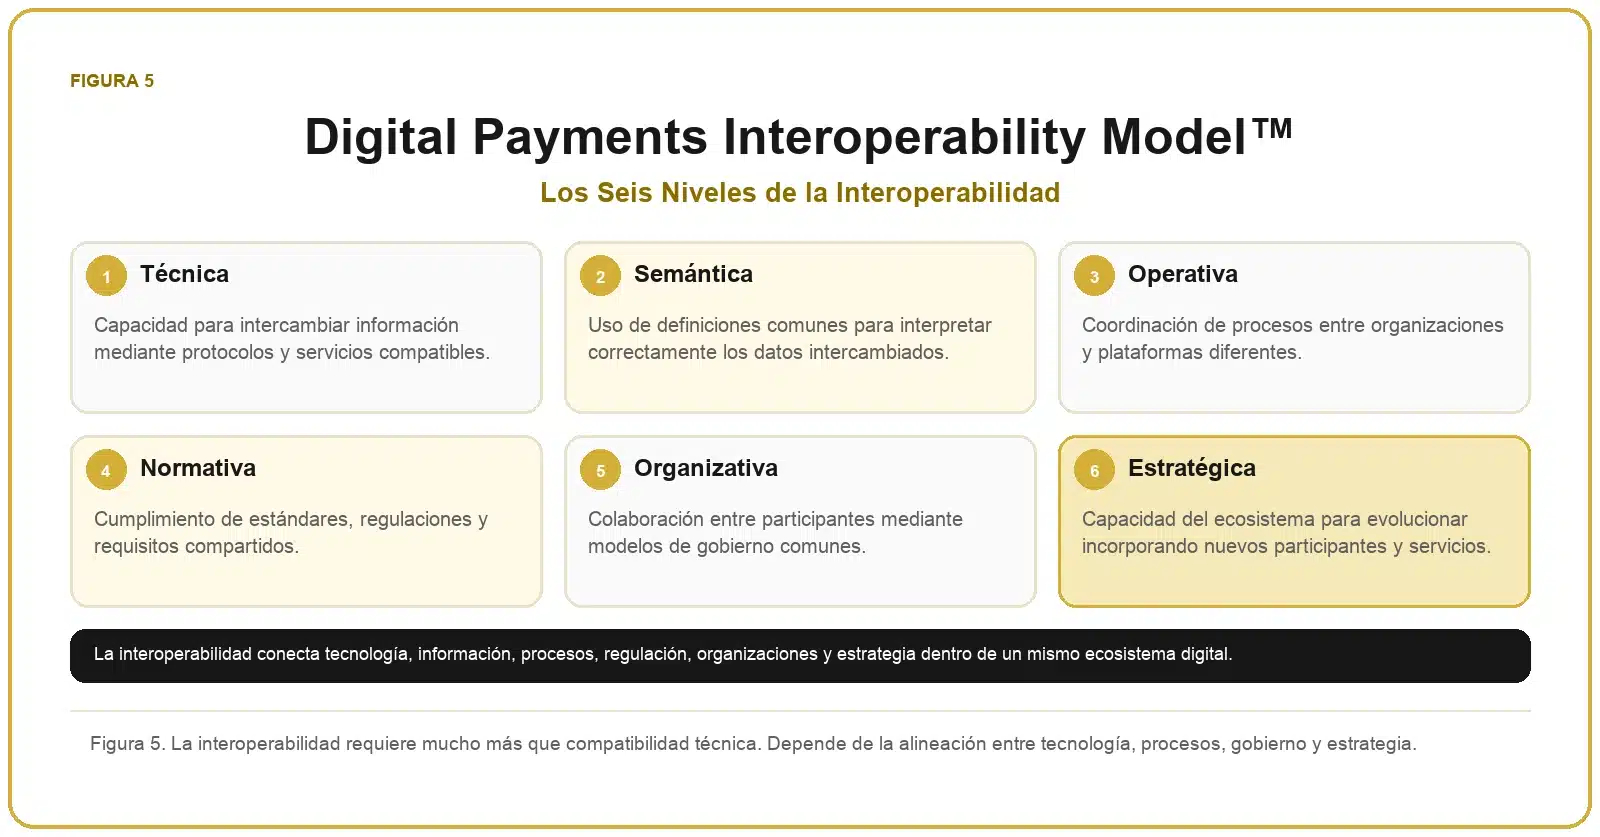
Primer Nivel: Interoperabilidad Técnica
El nivel técnico constituye la base sobre la que se apoyan todos los demás componentes del ecosistema.
Incluye APIs, protocolos de comunicación, mecanismos de autenticación, formatos de intercambio de información y servicios capaces de conectar plataformas heterogéneas.
Su objetivo consiste en permitir que sistemas diferentes puedan comunicarse de forma fiable, segura y eficiente.
Segundo Nivel: Interoperabilidad Semántica
Compartir información carece de utilidad si cada organización interpreta los datos de forma diferente.
La interoperabilidad semántica garantiza que conceptos como transacción, autorización, cliente, comerciante o liquidación mantengan el mismo significado en todos los sistemas participantes.
Este nivel reduce errores de integración y facilita la automatización de procesos complejos.
Tercer Nivel: Interoperabilidad Operativa
Las organizaciones deben coordinar no solo sus sistemas tecnológicos, sino también la forma en que ejecutan sus procesos.
La gestión de incidencias, los procedimientos de conciliación, la resolución de disputas, la atención al cliente y la administración de cambios requieren modelos operativos compatibles para garantizar la continuidad del servicio.
Una interoperabilidad operativa sólida incrementa la eficiencia y reduce los tiempos de respuesta ante situaciones excepcionales.
Cuarto Nivel: Interoperabilidad Normativa
La existencia de estándares y requisitos regulatorios comunes proporciona un marco de confianza que facilita la colaboración entre organizaciones independientes.
Este nivel incluye normas de seguridad, requisitos de cumplimiento, estándares de intercambio de información y mecanismos de certificación que permiten mantener la integridad del ecosistema.
La interoperabilidad normativa favorece la estabilidad del mercado y reduce la incertidumbre para todos los participantes.
Quinto Nivel: Interoperabilidad Organizativa
La coordinación tecnológica debe ir acompañada de modelos de gobierno compatibles.
Las organizaciones necesitan establecer responsabilidades claras, procedimientos comunes, mecanismos de resolución de conflictos y estructuras de colaboración que permitan gestionar el ecosistema de manera coherente.
Este nivel resulta especialmente relevante cuando intervienen múltiples entidades financieras, proveedores tecnológicos y organismos reguladores.
Sexto Nivel: Interoperabilidad Estratégica
El nivel más avanzado permite incorporar nuevos participantes, servicios e innovaciones sin modificar profundamente la arquitectura existente.
La interoperabilidad estratégica convierte al ecosistema en una plataforma evolutiva donde la innovación puede desarrollarse mediante integración y colaboración, en lugar de depender de reconstrucciones completas.
Esta capacidad constituye uno de los principales indicadores de sostenibilidad tecnológica y competitividad a largo plazo.
Conclusiones del Capítulo
La interoperabilidad representa una propiedad esencial de los ecosistemas de pagos digitales. Su alcance supera ampliamente la compatibilidad técnica e incluye aspectos semánticos, operativos, regulatorios, organizativos y estratégicos.
El Digital Payments Interoperability Model™ proporciona un marco para evaluar estas dimensiones y diseñar plataformas preparadas para colaborar, integrar nuevas capacidades y evolucionar de forma sostenible.
En el siguiente capítulo desarrollaremos el Digital Payments Performance Model™, un sistema de indicadores y métricas que permitirá medir objetivamente el rendimiento, la adopción y la capacidad de evolución del ecosistema digital.
Un Ecosistema Digital Debe Medirse Más Allá de las Transacciones
Las organizaciones suelen evaluar sus plataformas de pago mediante indicadores relacionados con el volumen de operaciones, la disponibilidad de los sistemas o los tiempos de procesamiento.
Aunque estos datos siguen siendo importantes, ofrecen únicamente una visión parcial del funcionamiento del ecosistema.
Un ecosistema digital moderno debe medirse también por su capacidad para integrar nuevos servicios, facilitar la interoperabilidad, mantener la confianza de los usuarios, adaptarse a cambios regulatorios y evolucionar sin aumentar innecesariamente la complejidad.
El Digital Payments Performance Model™ propone un sistema de medición multidimensional que permite evaluar estas capacidades de forma objetiva y comparable a lo largo del tiempo.
Las Seis Dimensiones del Rendimiento Digital
El modelo organiza la evaluación del ecosistema en seis dimensiones complementarias que reflejan tanto el funcionamiento operativo como la capacidad de evolución del sistema.
| Dimensión | Qué mide | Objetivo estratégico |
|---|---|---|
| Disponibilidad | Continuidad y estabilidad del ecosistema. | Garantizar servicio continuo. |
| Experiencia | Facilidad, rapidez y confianza percibidas por el usuario. | Reducir fricción. |
| Interoperabilidad | Capacidad para conectar plataformas y participantes. | Favorecer integración. |
| Innovación | Velocidad para incorporar nuevas capacidades. | Mantener competitividad. |
| Confianza | Seguridad, cumplimiento y percepción de fiabilidad. | Fortalecer el ecosistema. |
| Evolución | Capacidad para adaptarse al cambio de forma continua. | Garantizar sostenibilidad. |
Indicadores Estratégicos Recomendados
El Digital Payments Performance Model™ combina indicadores tradicionales con métricas orientadas a la evolución del ecosistema.
- Disponibilidad de servicios digitales críticos.
- Tiempo medio para completar una operación.
- Porcentaje de operaciones completadas sin intervención manual.
- Tiempo necesario para incorporar un nuevo método de pago.
- Número de integraciones reutilizables frente a desarrollos específicos.
- Porcentaje de incidencias detectadas de forma proactiva.
- Índice de adopción de nuevos instrumentos de pago.
- Nivel de reutilización de APIs y componentes compartidos.
- Frecuencia de actualización de estándares de interoperabilidad.
- Tiempo medio de adaptación ante cambios regulatorios.
Estos indicadores permiten evaluar tanto el rendimiento operativo como la capacidad del ecosistema para evolucionar de manera sostenible.

La Medición Como Herramienta de Gobierno
La información obtenida mediante este modelo no debe utilizarse únicamente para elaborar informes de rendimiento.
Su verdadero valor consiste en facilitar decisiones sobre inversiones, arquitectura, interoperabilidad, experiencia del usuario y evolución tecnológica.
Cuando todos los participantes utilizan un conjunto común de indicadores, el ecosistema desarrolla una visión compartida de sus prioridades y fortalece su capacidad para adaptarse a nuevos escenarios sin perder coherencia.
Conclusiones del Capítulo
El rendimiento de un ecosistema de pagos digitales no puede evaluarse exclusivamente mediante indicadores financieros o tecnológicos.
El Digital Payments Performance Model™ integra disponibilidad, experiencia, interoperabilidad, innovación, confianza y capacidad de evolución dentro de un único sistema de medición que facilita el gobierno estratégico y la mejora continua.
En el capítulo final reuniremos todos los modelos desarrollados en este framework, presentaremos las preguntas frecuentes, los frameworks relacionados y la navegación por la Colección Profesional Soluciones de Pago™, completando así el sexto documento de la biblioteca.
Los Pagos Digitales Son un Ecosistema en Evolución Permanente
Los pagos digitales ya no representan simplemente una alternativa tecnológica al efectivo o a los métodos tradicionales de cobro. Se han convertido en la infraestructura que permite el funcionamiento de una economía cada vez más conectada, automatizada y orientada a servicios digitales.
Cada innovación modifica simultáneamente la experiencia del usuario, la arquitectura tecnológica, los modelos de identidad, las obligaciones regulatorias y las relaciones entre los distintos participantes del ecosistema.
Por este motivo, la evolución de los pagos digitales no puede gestionarse únicamente mediante proyectos tecnológicos independientes. Requiere una metodología que permita comprender el ecosistema, medir su madurez, coordinar su transformación y mantener un gobierno continuo.
El Framework de Pagos Digitales™ proporciona esa metodología mediante un conjunto de modelos que pueden aplicarse de forma integrada en organizaciones de cualquier tamaño.
Arquitectura de la Metodología
Los modelos desarrollados en este framework describen las principales dimensiones necesarias para comprender y gestionar un ecosistema moderno de pagos digitales.

Frameworks Relacionados
El Framework de Pagos Digitales™ forma parte de una metodología más amplia dedicada a comprender la evolución de los ecosistemas financieros y los modelos de pago modernos.
- Framework de Evolución de los Pagos™ — Analiza la transformación histórica del sector.
- Framework de Pagos para Comercios™ — Estudia la adopción empresarial de soluciones de pago.
- Framework de Aceptación de Pagos™ — Desarrolla el proceso de autorización y aceptación de transacciones.
- Framework de Infraestructura de Pagos™ — Explica la arquitectura tecnológica que sostiene el ecosistema.
- Framework de Operaciones de Pago™ — Describe el modelo operativo y la gestión continua del servicio.
- Framework de Economía Sin Efectivo™ — Analiza el impacto económico y social de la reducción progresiva del uso del efectivo.
Preguntas Frecuentes
¿Qué diferencia existe entre un pago digital y un método de pago?
Un método de pago es únicamente el instrumento utilizado para iniciar una operación. El ecosistema digital incluye además plataformas, identidades, estándares, regulación, gobierno e interoperabilidad que permiten completar la transacción.
¿Por qué la interoperabilidad ocupa un papel tan importante?
Porque ningún participante opera de forma aislada. La capacidad para colaborar con otras plataformas, entidades y servicios determina la velocidad con la que puede evolucionar el ecosistema.
¿Puede aplicarse este framework a cualquier sector?
Sí. Los principios descritos son independientes del tipo de organización y pueden utilizarse como referencia en comercios, entidades financieras, empresas tecnológicas, administraciones públicas y proveedores especializados.
¿Cómo debería comenzar una organización?
Evaluando su nivel de madurez, identificando limitaciones de interoperabilidad y definiendo una hoja de ruta basada en el Digital Payments Transformation Model™ antes de incorporar nuevas tecnologías o servicios.
Navegador de la Biblioteca de Frameworks
Colección Profesional Soluciones de Pago™
25 frameworks organizados en cinco volúmenes para analizar la evolución de los pagos, la innovación financiera y el crecimiento empresarial.
- ✓ Framework de Evolución de los Pagos™
- ✓ Framework de Pagos para Comercios™
- ✓ Framework de Aceptación de Pagos™
- ✓ Framework de Infraestructura de Pagos™
- ✓ Framework de Operaciones de Pago™
- ✓ Framework de Pagos Digitales™
- → Framework de Economía Sin Efectivo™
- → Framework de Pagos Omnicanal™
- → Framework de Pagos Móviles™
- → Framework de Experiencia de Pago™
- → Framework de Open Banking™
- → Framework de Open Finance™
- → Framework de Embedded Finance™
- → Framework de Embedded Payments™
- → Framework de Automatización Financiera™
- → Framework de IA para Pagos™
- → Framework de Inteligencia de Pagos™
- → Framework de Prevención del Fraude™
- → Framework de Identidad Digital™
- → Framework de Datos Financieros™
- → Framework de Crecimiento para Comercios™
- → Framework del Recorrido del Cliente™
- → Framework de Optimización de Pagos™
- → Framework de Crecimiento de Ingresos™
- → Framework del Futuro de los Pagos™
Biblioteca de Frameworks.
El Framework de Pagos Digitales™ proporciona la metodología para comprender, integrar, transformar y gobernar ecosistemas de pago digitales preparados para evolucionar en un entorno financiero en constante cambio.
Conclusión
Los pagos digitales representan mucho más que una evolución tecnológica. Constituyen un ecosistema donde usuarios, plataformas, identidades, estándares, regulación e innovación interactúan continuamente para facilitar el intercambio seguro de valor.
Comprender estas relaciones resulta esencial para construir soluciones sostenibles, escalables y preparadas para integrar las próximas generaciones de servicios financieros.
El Framework de Pagos Digitales™ ofrece una metodología estructurada para analizar esa evolución mediante modelos de ecosistema, madurez, transformación, interoperabilidad y rendimiento, proporcionando una base sólida para la toma de decisiones estratégicas y el desarrollo continuo del ecosistema.
Próximo Framework Recomendado
Una vez comprendido cómo evolucionan los pagos digitales, el siguiente paso consiste en analizar uno de los fenómenos con mayor impacto económico y social: la reducción progresiva del uso del efectivo y el desarrollo de sociedades donde los medios de pago digitales adquieren un papel predominante.
El siguiente documento de la colección será el Framework de Economía Sin Efectivo™, donde desarrollaremos una metodología para analizar la transición hacia ecosistemas con menor dependencia del efectivo, evaluando sus implicaciones económicas, sociales, regulatorias y tecnológicas.

