603 375 810

Soluciones de Pago Frameworks™

Tabla de Contenido

Framework de Evolución de los Pagos™

Colección Profesional Soluciones de Pago™

Volumen I
Estrategia de Pagos

Framework
01 de 25

Nivel
Intermedio · Avanzado

Tiempo estimado de lectura
20–25 minutos

Extensión aproximada
8.500 palabras

Última revisión
Agosto 2026

El Framework de Evolución de los Pagos™ describe cómo han cambiado los sistemas de pago desde la economía basada en efectivo hasta los ecosistemas financieros inteligentes impulsados por inteligencia artificial, Open Finance, automatización y plataformas interoperables. Más que una cronología tecnológica, este framework constituye un modelo estratégico para comprender cómo evolucionan conjuntamente consumidores, comercios, entidades financieras, proveedores tecnológicos y reguladores. Su finalidad es ayudar a interpretar el presente y preparar la infraestructura necesaria para el futuro de los pagos.

Introducción

Cada economía necesita un mecanismo para intercambiar valor.

Durante siglos ese mecanismo fue relativamente sencillo: dos personas realizaban una transacción y el dinero cambiaba físicamente de manos.

La infraestructura que sostenía el intercambio económico era limitada, fácilmente comprensible y dependía casi exclusivamente del efectivo.

Sin embargo, conforme crecieron las ciudades, aumentó el comercio internacional y aparecieron nuevas formas de actividad económica, esa infraestructura comenzó a transformarse.

El dinero dejó de ser únicamente un objeto físico para convertirse progresivamente en información.

Las tarjetas bancarias introdujeron la primera gran digitalización del pago.

Posteriormente Internet eliminó las barreras geográficas.

Los teléfonos inteligentes hicieron posible pagar prácticamente desde cualquier lugar.

La computación en la nube permitió conectar plataformas financieras.

Open Banking abrió el acceso seguro a información bancaria.

Open Finance amplió esa capacidad hacia un ecosistema financiero mucho más amplio.

Hoy la inteligencia artificial comienza a automatizar decisiones que hace pocos años dependían completamente de la intervención humana.

Esta transformación suele explicarse como una sucesión de innovaciones independientes.

Sin embargo, esa visión resulta incompleta.

Cada avance modifica el funcionamiento del ecosistema completo y crea nuevas relaciones entre consumidores, comercios, bancos, proveedores tecnológicos, plataformas digitales y organismos reguladores.

Comprender únicamente una tecnología concreta no permite comprender el sistema.

Ese es precisamente el motivo por el que existe este framework.

¿Por Qué Hemos Desarrollado Este Framework?

En Soluciones de Pago observamos que muchas empresas analizan los pagos únicamente desde una perspectiva operativa.

La conversación suele centrarse en cuestiones como el precio del datáfono, las comisiones por transacción, la contratación de una nueva pasarela de pago o la incorporación de un método adicional de cobro.

Todas estas decisiones son importantes.

Sin embargo, cuando se analizan de forma aislada pueden conducir a una infraestructura fragmentada, difícil de mantener y poco preparada para evolucionar.

El objetivo del Framework de Evolución de los Pagos™ es ofrecer una visión diferente.

En lugar de estudiar tecnologías individuales, organiza el ecosistema completo dentro de un modelo que muestra cómo interactúan los distintos componentes y cómo cada generación prepara la siguiente.

De esta forma resulta más sencillo comprender por qué aparecen nuevas tecnologías, qué problemas resuelven y cómo deberían incorporarse dentro de una estrategia empresarial coherente.

El framework no pretende predecir el futuro.

Su finalidad consiste en proporcionar una estructura estable que permita interpretar la evolución continua del sector financiero sin depender de una tecnología concreta o de un proveedor específico.

¿Qué Entendemos por Evolución de los Pagos?

Cuando hablamos de evolución de los pagos no nos referimos únicamente a la aparición de nuevos métodos de cobro.

La evolución afecta simultáneamente a la infraestructura tecnológica, los procesos empresariales, el comportamiento de los consumidores, los modelos regulatorios y la manera en que las organizaciones utilizan la información generada por cada transacción.

Por ejemplo, un simple pago realizado mediante un teléfono móvil puede activar automáticamente múltiples procesos internos:

  • Autorización de la operación.
  • Actualización del inventario.
  • Generación de la factura.
  • Conciliación financiera.
  • Actualización del sistema contable.
  • Registro de datos analíticos.
  • Activación de programas de fidelización.
  • Medición del comportamiento del cliente.

Desde la perspectiva del consumidor únicamente se ha producido un pago.

Desde la perspectiva del negocio, esa misma operación ha desencadenado una cadena de procesos que afecta a prácticamente toda la organización.

Por esta razón, la evolución de los pagos debe analizarse como la evolución de un sistema empresarial completo y no como la simple incorporación de nuevos métodos de cobro.

Los Objetivos del Framework

Este framework persigue cinco objetivos estratégicos que servirán de base para el resto de la Biblioteca de Frameworks.

  1. Comprender la evolución históricaExplicar cómo se ha desarrollado el ecosistema financiero hasta la actualidad.
  2. Interpretar el presenteAnalizar las relaciones existentes entre infraestructura, tecnología, clientes y operaciones.
  3. Preparar el futuroFacilitar la toma de decisiones relacionadas con inteligencia artificial, Open Finance, automatización y nuevos modelos de pago.
  4. Crear un lenguaje comúnProporcionar un modelo conceptual que pueda utilizarse como referencia en el resto de la Biblioteca de Frameworks.
  5. Servir como documento maestroEste framework constituye la base sobre la que se desarrollarán todos los demás documentos de la colección.

La Evolución de los Pagos Comienza Mucho Antes de la Tecnología

Cuando se habla de innovación en pagos, es habitual que la conversación comience con las tarjetas bancarias, Internet o los teléfonos inteligentes. Sin embargo, la verdadera evolución del ecosistema financiero empezó miles de años antes, cuando las primeras sociedades necesitaron crear mecanismos que permitieran intercambiar bienes y servicios de forma organizada.

En sus orígenes, el intercambio económico dependía del trueque. Dos personas negociaban directamente el valor de los productos que deseaban intercambiar. Aunque este sistema permitió el desarrollo de las primeras relaciones comerciales, presentaba importantes limitaciones. Ambas partes debían necesitar exactamente aquello que la otra ofrecía y alcanzar un acuerdo sobre un valor que no existía de forma objetiva.

La aparición del dinero solucionó gran parte de estos problemas. Más que un simple objeto físico, el dinero actuó como una tecnología social que permitió representar el valor mediante una unidad aceptada por toda la comunidad. A partir de ese momento, el comercio dejó de depender de coincidencias entre compradores y vendedores y comenzó a desarrollarse con mucha mayor eficiencia.

Este cambio constituye el primer gran punto de inflexión del Framework de Evolución de los Pagos™.

La historia de los pagos es, en realidad, la historia de cómo las sociedades han ido perfeccionando la forma de representar, mover y gestionar el valor económico.

Los Pagos Son Mucho Más que una Transacción

Una percepción muy extendida consiste en considerar el pago como el momento final de una compra. Desde esta perspectiva, el proceso comienza cuando el cliente decide adquirir un producto y termina cuando la operación queda autorizada.

Sin embargo, desde un punto de vista estratégico, un pago representa únicamente un instante dentro de un sistema mucho más amplio.

Antes de que una transacción llegue a producirse han intervenido procesos relacionados con marketing, logística, fijación de precios, gestión comercial, atención al cliente, disponibilidad del producto y evaluación del riesgo.

Después del pago continúan otros procesos igualmente importantes: conciliación bancaria, contabilización, facturación, control financiero, liquidaciones, análisis de ventas, prevención del fraude, atención postventa y generación de información para futuras decisiones empresariales.

El pago actúa, por tanto, como un punto de conexión entre prácticamente todas las áreas de una organización.

Esta idea resulta fundamental porque explica por qué las infraestructuras modernas de pago ya no pueden diseñarse de forma aislada.

El Valor Económico También Evoluciona

Uno de los errores más frecuentes consiste en pensar que únicamente evolucionan los medios de pago.

En realidad, también evoluciona el propio concepto de valor.

Durante siglos, el valor permanecía ligado casi exclusivamente a bienes físicos o a monedas acuñadas por una autoridad determinada.

Hoy una parte muy importante del valor económico circula mediante registros digitales distribuidos entre bancos, procesadores de pagos, plataformas tecnológicas y sistemas financieros conectados.

La mayor parte del dinero utilizado diariamente nunca cambia físicamente de manos.

Lo que realmente se mueve es información autorizada por múltiples infraestructuras que cooperan entre sí para garantizar que la transacción resulta válida, segura y verificable.

Comprender esta diferencia resulta esencial para interpretar correctamente la evolución de los pagos.
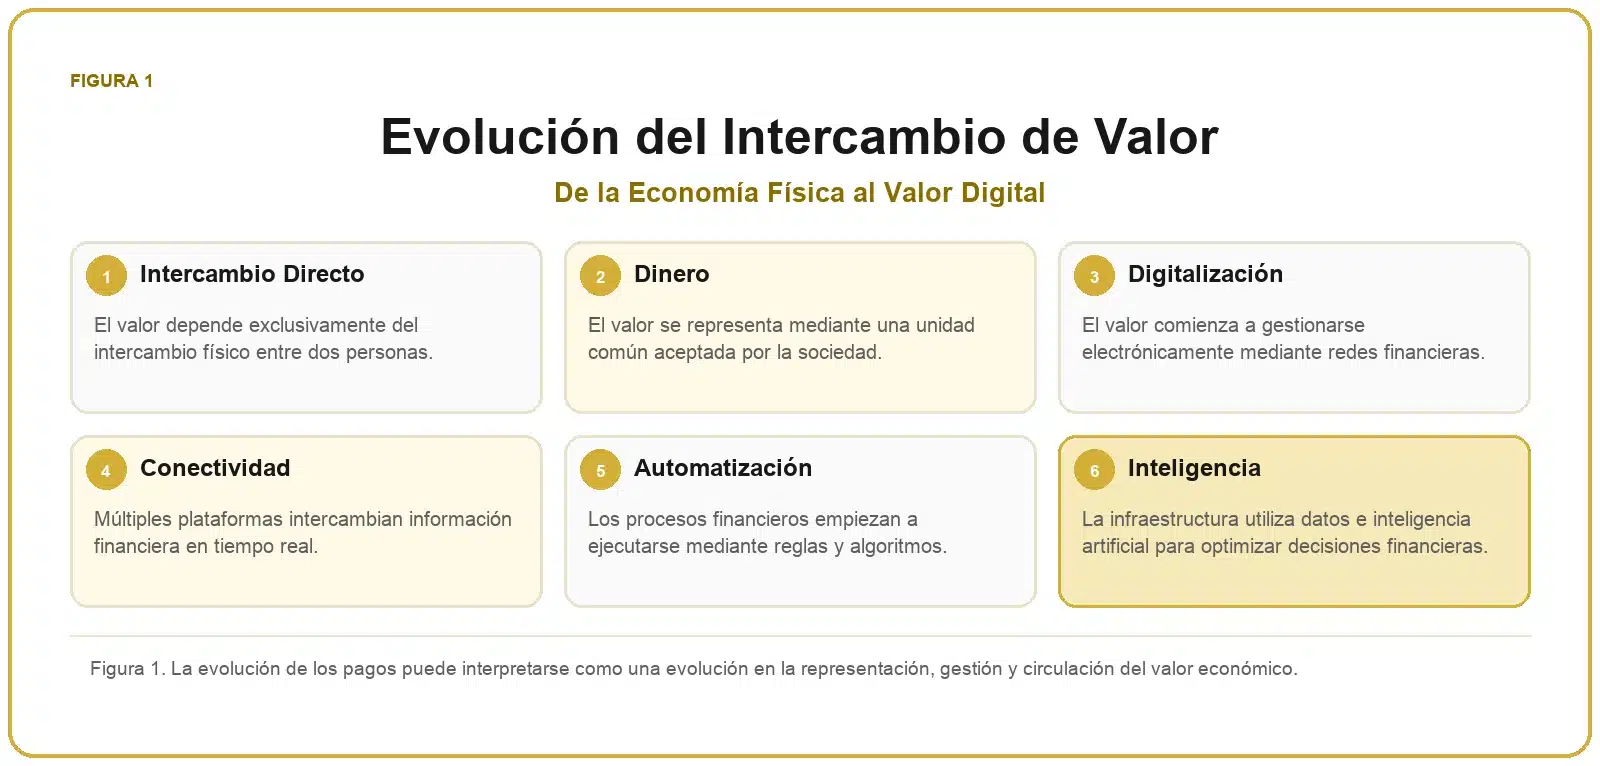
Evolución del intercambio de valor desde el intercambio directo hasta la inteligencia financiera.
Figura 1. La evolución de los pagos puede interpretarse como una evolución en la representación, gestión y circulación del valor económico.

El Framework Analiza Ecosistemas, No Tecnologías

La principal diferencia entre este framework y muchos modelos tradicionales consiste en que no clasifica la evolución mediante dispositivos o métodos de pago concretos.

Las tarjetas, los datáfonos, las aplicaciones móviles o las billeteras digitales son únicamente manifestaciones visibles de una transformación mucho más profunda.

El verdadero cambio se produce cuando las relaciones entre consumidores, comercios, entidades financieras, reguladores y proveedores tecnológicos evolucionan de forma conjunta.

Por esta razón, durante los siguientes capítulos no analizaremos únicamente tecnologías.

Analizaremos cómo cambia el funcionamiento completo del ecosistema financiero.

Ese enfoque permitirá comprender no solo por qué aparecen nuevas soluciones de pago, sino también cómo deberían incorporarse dentro de una estrategia empresarial preparada para evolucionar durante la próxima década.

Las Grandes Transiciones que Han Definido la Evolución de los Pagos

La evolución de los pagos rara vez se produce mediante cambios repentinos. En la mayoría de los casos, las nuevas infraestructuras aparecen para resolver limitaciones que las anteriores ya no pueden cubrir con la misma eficiencia. Durante un tiempo conviven diferentes modelos, hasta que la nueva generación alcanza un nivel suficiente de adopción y comienza a convertirse en el nuevo estándar del mercado.

Este proceso puede observarse prácticamente en cualquier periodo de la historia económica. El efectivo no desapareció con la llegada de las tarjetas. Las tarjetas no dejaron de utilizarse cuando apareció el comercio electrónico. Del mismo modo, los pagos móviles no sustituyen completamente a las tarjetas físicas, sino que amplían las posibilidades del ecosistema.

Comprender esta convivencia resulta fundamental.

Uno de los errores más frecuentes consiste en interpretar cada innovación como una sustitución absoluta de la tecnología anterior. Sin embargo, el ecosistema financiero evoluciona mediante acumulación de capacidades. Cada nueva generación incorpora nuevas funciones mientras mantiene aquellas que continúan siendo útiles para determinados sectores, modelos de negocio o perfiles de consumidores.

Por este motivo, el Framework de Evolución de los Pagos™ organiza el desarrollo del ecosistema en seis grandes generaciones. No representan periodos cerrados, sino niveles progresivos de madurez tecnológica y empresarial.

Las Seis Generaciones del Framework

GeneraciónObjetivo principalInnovación dominanteResultado estratégico
PrimeraRepresentar el valor.Dinero físico.Intercambio económico estable.
SegundaDigitalizar el pago.Tarjetas y TPV.Mayor rapidez y seguridad.
TerceraEliminar barreras geográficas.Internet y ecommerce.Comercio global.
CuartaConectar todos los canales.Movilidad y omnicanalidad.Experiencia integrada.
QuintaCompartir información financiera.Open Banking y Open Finance.Interoperabilidad.
SextaOptimizar automáticamente.IA y automatización.Ecosistema inteligente.

Primera Generación: El Nacimiento de una Economía Basada en el Valor Compartido

La primera generación del Framework no comienza con la tecnología, sino con la aparición de un mecanismo común para representar el valor económico. La creación del dinero permitió superar las limitaciones del trueque y facilitó el crecimiento del comercio mediante una unidad de intercambio aceptada por toda la sociedad.

Durante esta etapa, la infraestructura financiera era relativamente sencilla. El intercambio dependía del movimiento físico del dinero y la confianza se sustentaba principalmente en instituciones, normas sociales y autoridades emisoras.

Aunque desde una perspectiva tecnológica pueda parecer una etapa muy lejana, continúa siendo relevante. El efectivo sigue desempeñando un papel importante en numerosos sectores y demuestra que las nuevas generaciones no eliminan necesariamente las anteriores.

Segunda Generación: La Digitalización del Pago

La introducción de las tarjetas bancarias transformó profundamente el ecosistema financiero. El cambio no consistió únicamente en sustituir el efectivo por un soporte plástico. La verdadera innovación fue separar el acto de pagar del movimiento físico del dinero.

A partir de ese momento, las operaciones comenzaron a depender de redes electrónicas de autorización, compensación y liquidación. El valor económico empezó a circular principalmente como información, sentando las bases de la infraestructura financiera moderna.

Los terminales de punto de venta, las redes internacionales de tarjetas y los sistemas de autorización electrónica establecieron un nuevo estándar para el comercio presencial y prepararon el camino para la siguiente gran transformación.
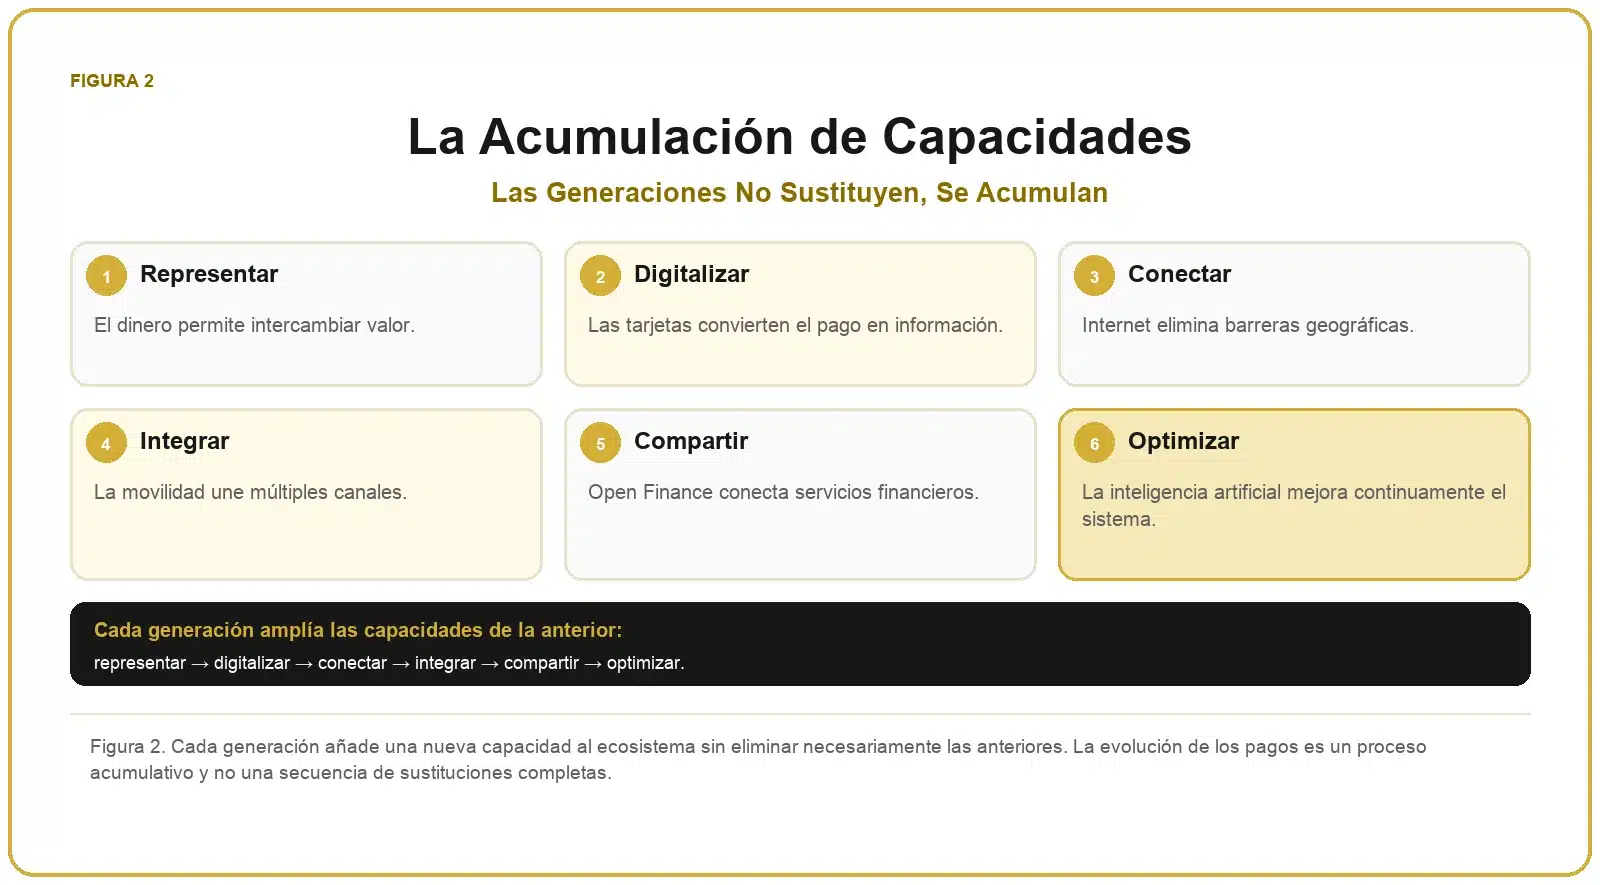
Acumulación de capacidades en los pagos: representar, digitalizar, conectar, integrar, compartir y optimizar.
Figura 2. Cada generación añade una nueva capacidad al ecosistema sin eliminar necesariamente las anteriores. La evolución de los pagos es un proceso acumulativo y no una secuencia de sustituciones completas.

Tercera Generación: El Comercio Electrónico Transforma el Ecosistema

La aparición de Internet marcó uno de los mayores puntos de inflexión en la historia de los pagos. Hasta ese momento, la mayoría de las transacciones seguían produciéndose en establecimientos físicos donde comprador y vendedor compartían el mismo espacio y el intercambio podía verificarse de manera inmediata.

El comercio electrónico cambió completamente esa realidad. Por primera vez era posible comprar productos y contratar servicios sin necesidad de acudir físicamente al comercio. Esta nueva forma de vender generó una necesidad que hasta entonces apenas existía: procesar pagos entre personas que nunca llegarían a encontrarse.

Resolver este desafío exigió el desarrollo de nuevas infraestructuras. Las pasarelas de pago comenzaron a conectar comercios, entidades financieras y redes de tarjetas dentro de un mismo proceso. Paralelamente aparecieron nuevos protocolos de seguridad, sistemas de autenticación y herramientas específicas para reducir el fraude asociado a las transacciones remotas.

La tercera generación no consistió únicamente en vender por Internet. Representó la transformación del pago en un proceso completamente digital, capaz de funcionar de manera continua y a escala global.

A partir de este momento, la ubicación geográfica dejó de ser una limitación para gran parte de las actividades comerciales. Un pequeño comercio podía vender a clientes situados en cualquier parte del mundo utilizando exactamente la misma infraestructura financiera que grandes organizaciones internacionales.

Las Nuevas Necesidades del Comercio Digital

El crecimiento del comercio electrónico obligó a replantear prácticamente todos los elementos del proceso de pago.

Los consumidores comenzaron a exigir procesos rápidos, intuitivos y seguros. Al mismo tiempo, los comercios necesitaban reducir el abandono del carrito, minimizar el fraude, automatizar conciliaciones y ofrecer diferentes métodos de pago adaptados a mercados internacionales.

Estas nuevas necesidades impulsaron el desarrollo de soluciones que hoy forman parte del funcionamiento habitual del comercio electrónico, como los pagos recurrentes, la tokenización, las plataformas de checkout, los enlaces de pago y las herramientas de gestión centralizada de transacciones.

La infraestructura dejó de ser un simple mecanismo de autorización para convertirse en un elemento estratégico capaz de influir directamente sobre la conversión, la experiencia del cliente y la rentabilidad del negocio.
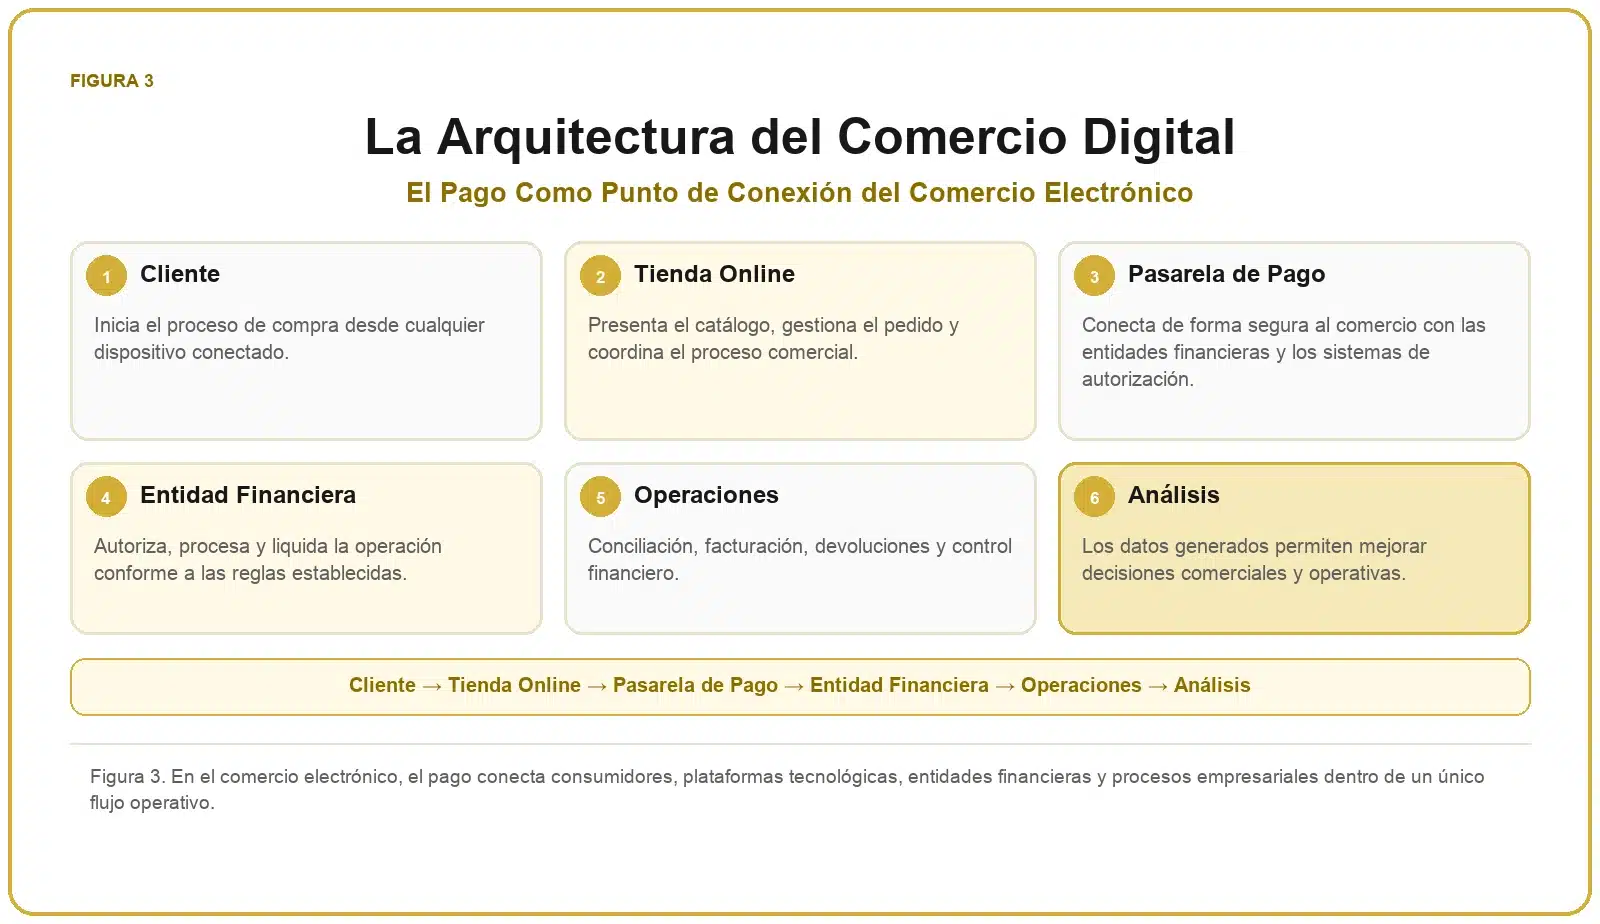
Arquitectura del comercio digital con cliente, tienda online, pasarela de pago, entidad financiera, operaciones y análisis.
Figura 3. En el comercio electrónico, el pago conecta consumidores, plataformas tecnológicas, entidades financieras y procesos empresariales dentro de un único flujo operativo.

Cuarta Generación: La Aparición de los Ecosistemas Conectados

La cuarta generación comienza cuando el pago deja de depender de un canal específico y pasa a integrarse dentro de una experiencia comercial continua.

El desarrollo de los teléfonos inteligentes, las aplicaciones móviles y la conectividad permanente modificó profundamente el comportamiento de los consumidores. Las personas dejaron de distinguir claramente entre comercio físico y comercio digital. Esperan comenzar una compra en un dispositivo, continuarla desde otro y finalizarla mediante el método de pago que consideren más conveniente en ese momento.

Como consecuencia, las empresas tuvieron que abandonar los sistemas independientes y desarrollar infraestructuras capaces de integrar múltiples canales dentro de una única experiencia.

Surge así el concepto de omnicanalidad, donde tiendas físicas, comercio electrónico, aplicaciones móviles, redes sociales, enlaces de pago y soluciones como Tap to Pay forman parte del mismo ecosistema.

La Omnicanalidad Cambia el Papel de los Pagos

En un modelo omnicanal, el pago deja de ser simplemente el último paso del proceso de compra para convertirse en un elemento que acompaña al cliente durante toda su relación con la empresa.

El consumidor puede descubrir un producto mediante una campaña digital, resolver dudas con un agente comercial, recibir un enlace de pago, finalizar la compra desde un teléfono móvil y solicitar posteriormente una devolución en una tienda física.

Todos estos puntos de contacto deben compartir información de forma coherente para ofrecer una experiencia consistente y evitar fricciones innecesarias.

Esto obliga a integrar plataformas comerciales, sistemas de gestión, herramientas de marketing, soluciones financieras y procesos administrativos dentro de una arquitectura común.

La cuarta generación representa, por tanto, la transición desde infraestructuras aisladas hacia ecosistemas completamente conectados.

Conclusiones del Capítulo

La tercera generación permitió eliminar las barreras geográficas mediante el comercio electrónico y consolidó el pago como un proceso completamente digital.

La cuarta generación amplió esa transformación integrando todos los canales de venta dentro de una única experiencia de cliente, sentando las bases de los ecosistemas financieros modernos.

Estas dos generaciones preparan el escenario para la siguiente gran evolución: la apertura de las infraestructuras financieras mediante Open Banking, Open Finance e interoperabilidad, temas que desarrollaremos en el próximo capítulo.

Quinta Generación: La Apertura del Ecosistema Financiero

Después de conectar consumidores, comercios y plataformas digitales, el siguiente paso lógico consistía en conectar también las propias infraestructuras financieras.

Durante muchos años, la información bancaria permanecía prácticamente aislada dentro de cada entidad financiera. Aunque los pagos electrónicos habían alcanzado un alto nivel de desarrollo, la capacidad para compartir datos entre diferentes organizaciones seguía siendo limitada.

La aparición de Open Banking comenzó a modificar este escenario.

Mediante interfaces de programación seguras (APIs), las entidades financieras empezaron a permitir el intercambio controlado de determinada información con terceros autorizados, siempre bajo el consentimiento del cliente y dentro de un marco regulatorio específico.

Este cambio supuso una evolución importante porque el valor ya no residía únicamente en procesar pagos, sino también en la capacidad para integrar información financiera procedente de múltiples fuentes.

Posteriormente, Open Finance amplió este concepto más allá de las cuentas bancarias tradicionales. El objetivo pasó a ser la creación de un ecosistema donde diferentes servicios financieros pudieran comunicarse, colaborar e intercambiar información de forma estandarizada.

La quinta generación representa, por tanto, la transición desde sistemas financieros conectados hacia plataformas financieras interoperables.

La Interoperabilidad Como Nuevo Factor Competitivo

En generaciones anteriores, la ventaja competitiva dependía principalmente de la velocidad del procesamiento o de la disponibilidad de determinados métodos de pago.

Con la llegada de Open Banking y Open Finance, la capacidad para integrar servicios comenzó a convertirse en un elemento diferenciador.

Una empresa ya no necesita trabajar con una única plataforma para gestionar todos sus procesos financieros.

Puede conectar proveedores especializados, integrar nuevas funcionalidades mediante APIs y adaptar su infraestructura conforme evolucionan las necesidades del negocio.

Esta flexibilidad reduce la dependencia tecnológica y facilita la innovación continua.
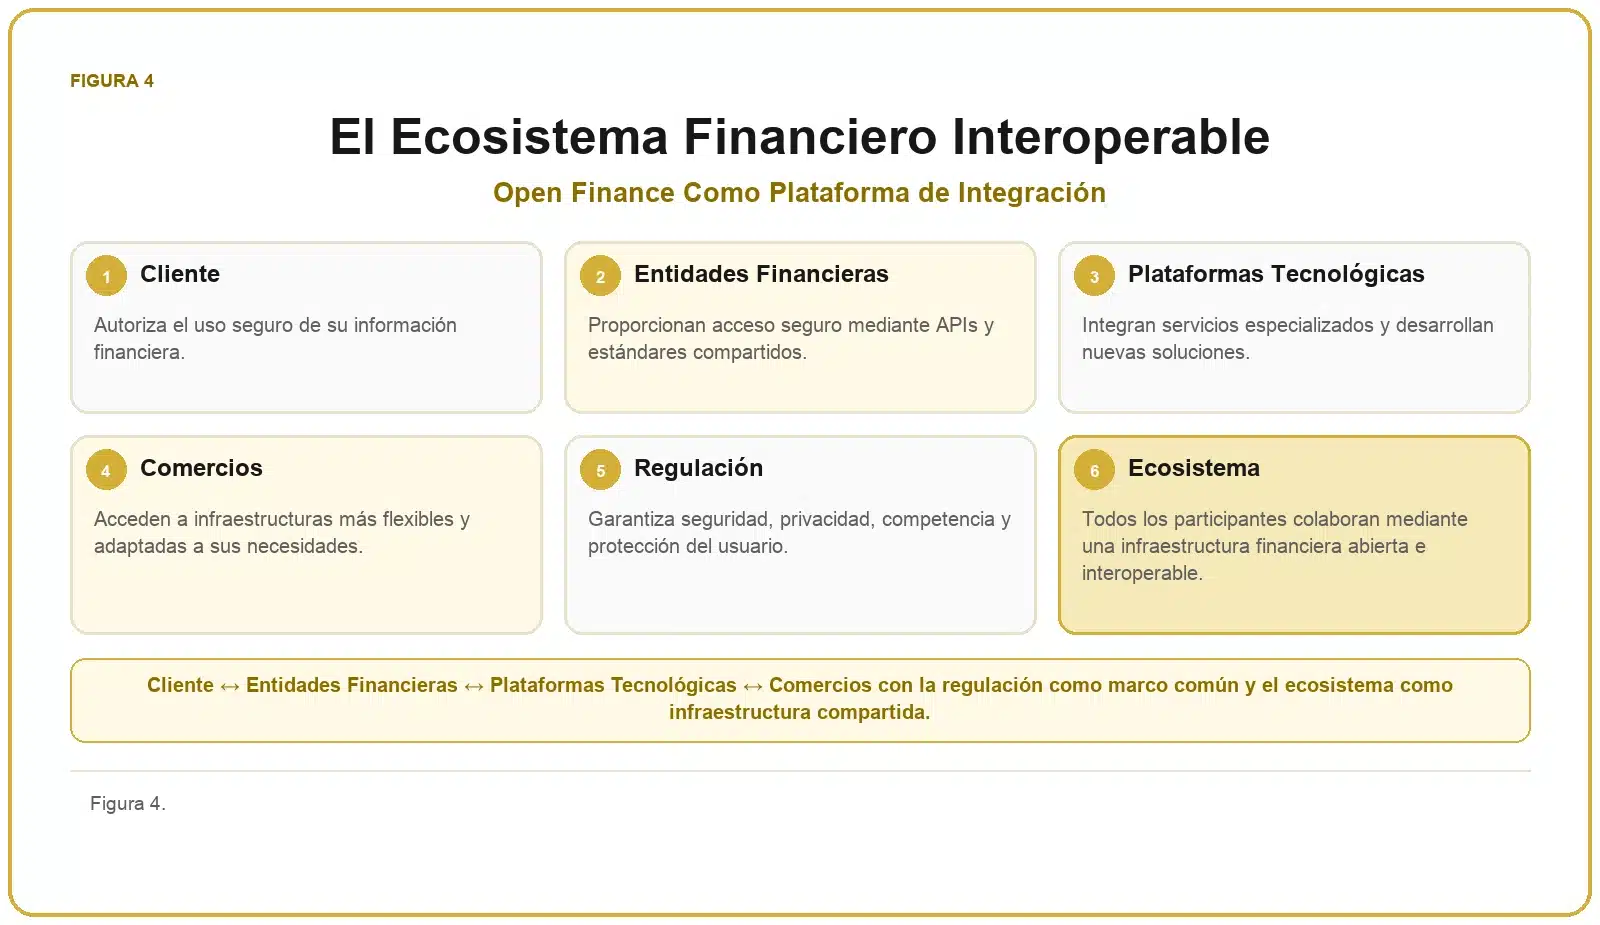
Ecosistema financiero interoperable con clientes, entidades financieras, plataformas tecnológicas, comercios, regulación y ecosistema.
Figura 4. Open Finance conecta clientes, entidades financieras, plataformas tecnológicas y comercios dentro de un ecosistema interoperable, con la regulación como marco común.

Sexta Generación: La Inteligencia Artificial Como Capa de Optimización

La sexta generación no sustituye las infraestructuras desarrolladas anteriormente.

Su función consiste en añadir una nueva capacidad: la posibilidad de analizar grandes volúmenes de información y optimizar automáticamente numerosos procesos financieros.

La inteligencia artificial comienza a intervenir en áreas como la prevención del fraude, la detección de anomalías, la personalización de experiencias, la automatización administrativa y el análisis predictivo.

Esto permite que muchas decisiones operativas, anteriormente realizadas de forma manual, puedan ejecutarse con mayor rapidez y apoyarse en información actualizada en tiempo real.

No obstante, la inteligencia artificial no reemplaza la necesidad de una infraestructura sólida.

Su eficacia depende directamente de la calidad de los datos disponibles y de la correcta integración de los sistemas que forman parte del ecosistema financiero.

La Evolución Continúa

Uno de los principios fundamentales de este framework es que ninguna generación representa un punto final.

La evolución de los pagos es un proceso continuo impulsado por cambios tecnológicos, regulatorios, económicos y sociales.

En los próximos años surgirán nuevas formas de interacción entre consumidores, comercios y plataformas financieras.

Algunas estarán relacionadas con inteligencia artificial avanzada, identidad digital, automatización completa de determinados procesos y nuevos modelos de intercambio de valor.

No resulta posible anticipar con precisión todas las innovaciones que aparecerán durante la próxima década.

Sin embargo, sí es posible diseñar infraestructuras suficientemente flexibles para adaptarse a ellas.

Esa capacidad de adaptación constituye uno de los principios centrales del Framework de Evolución de los Pagos™.

Conclusiones de la Evolución Histórica

Las seis generaciones descritas en este framework muestran que la evolución de los pagos no consiste únicamente en incorporar nuevas tecnologías.

Cada generación responde a limitaciones detectadas en la anterior y amplía las capacidades del ecosistema financiero mediante nuevos niveles de conectividad, integración e inteligencia.

Desde el intercambio físico de valor hasta las infraestructuras impulsadas por inteligencia artificial, el objetivo ha permanecido constante: facilitar transacciones más seguras, eficientes y útiles para consumidores y empresas.

Comprender esta evolución proporciona el contexto necesario para analizar la siguiente parte del framework, donde estudiaremos los principios estratégicos que permiten diseñar infraestructuras de pago preparadas para afrontar los desafíos del futuro.

Del Análisis Histórico a la Aplicación Estratégica

Comprender la evolución de los pagos constituye únicamente el primer paso. El verdadero valor del Framework de Evolución de los Pagos™ aparece cuando ese conocimiento se utiliza para diseñar mejores infraestructuras, reducir la complejidad operativa y preparar a una organización para los cambios que inevitablemente seguirán produciéndose durante los próximos años.

Muchas empresas continúan incorporando nuevas soluciones únicamente cuando surge una necesidad inmediata. Un nuevo datáfono, una nueva pasarela de pago o un nuevo método de cobro suelen añadirse como proyectos independientes, sin analizar cómo afectan al conjunto del ecosistema empresarial.

Este enfoque resuelve problemas puntuales, pero con frecuencia genera infraestructuras fragmentadas, múltiples proveedores desconectados, procesos manuales repetitivos y una dependencia creciente de integraciones difíciles de mantener.

El Framework de Evolución de los Pagos™ propone una perspectiva diferente. En lugar de preguntar únicamente qué tecnología incorporar, plantea una cuestión más importante: ¿cómo debe evolucionar el ecosistema completo de la organización?

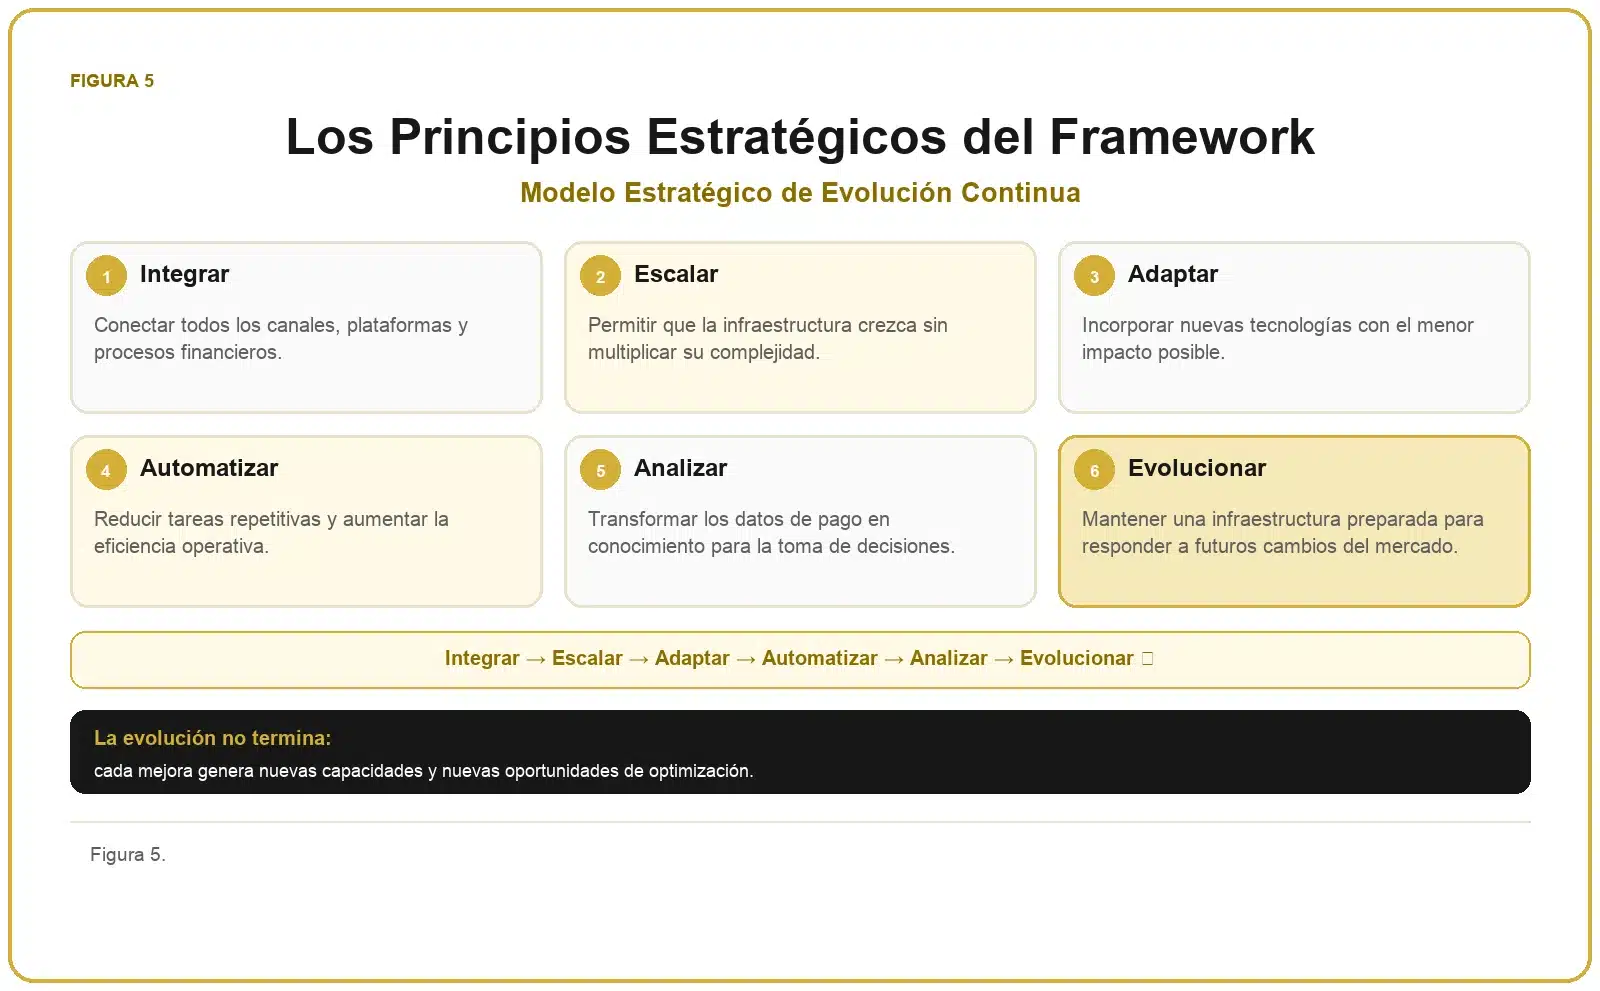
Los Seis Principios Estratégicos del Framework

Tras analizar la evolución histórica del sector pueden identificarse seis principios que aparecen de forma constante en todas las generaciones del ecosistema de pagos. Estos principios actúan como criterios para evaluar cualquier infraestructura financiera, independientemente del tamaño de la empresa o del sector en el que opere.

PrincipioPregunta estratégicaObjetivo
Integración¿Todos los sistemas trabajan conjuntamente?Eliminar silos.
Escalabilidad¿Puede crecer sin aumentar la complejidad?Preparar el crecimiento.
Flexibilidad¿Puede incorporar nuevas tecnologías?Facilitar la adaptación.
Automatización¿Qué procesos siguen siendo manuales?Aumentar la eficiencia.
Información¿Se aprovechan correctamente los datos?Mejorar las decisiones.
Evolución¿La infraestructura está preparada para el futuro?Innovación continua.
Principios estratégicos del Framework de Evolución de los Pagos™: integrar, escalar, adaptar, automatizar, analizar y evolucionar.
Figura 5. El modelo estratégico de evolución continua integra escalabilidad, adaptación, automatización y análisis para mantener una infraestructura de pagos preparada para futuros cambios.

El Framework Como Herramienta de Diagnóstico

Una de las principales aplicaciones del framework consiste en utilizarlo como herramienta de evaluación. En lugar de analizar únicamente productos o proveedores, la organización examina el funcionamiento del ecosistema completo.

Por ejemplo, una empresa puede disponer de una excelente pasarela de pago y, al mismo tiempo, mantener procesos manuales de conciliación que consumen decenas de horas cada mes. Del mismo modo, puede ofrecer múltiples métodos de pago al cliente, pero carecer de una arquitectura capaz de integrar correctamente toda la información generada.

El Framework de Evolución de los Pagos™ ayuda a identificar este tipo de desequilibrios porque analiza las relaciones existentes entre infraestructura, operaciones, datos, experiencia del cliente y capacidad de evolución.

En lugar de buscar únicamente la mejor tecnología, el objetivo pasa a ser construir el ecosistema más equilibrado y preparado para crecer.

Preparando la Segunda Parte del Framework

Los principios estratégicos desarrollados en este capítulo proporcionan la base para las siguientes fases del framework.

En los próximos capítulos analizaremos cómo medir el nivel de madurez de una infraestructura de pagos, cómo diseñar una hoja de ruta de evolución y cómo aplicar este modelo en diferentes sectores empresariales.

A partir de este punto, el framework deja definitivamente el análisis histórico para convertirse en una guía práctica de planificación, evaluación y mejora continua.

La Evolución Puede Medirse

Uno de los errores más habituales al hablar de transformación digital consiste en pensar que todas las organizaciones avanzan al mismo ritmo o que la incorporación de una nueva tecnología implica automáticamente un mayor nivel de madurez. La realidad es diferente. Dos empresas pueden utilizar exactamente la misma plataforma de pagos y obtener resultados completamente distintos. La diferencia no suele encontrarse en la tecnología utilizada, sino en la forma en que esa tecnología se integra dentro del conjunto de procesos, personas y sistemas que forman parte del negocio. Por esta razón, el Framework de Evolución de los Pagos™ incorpora un modelo de madurez que permite evaluar la situación actual de una organización desde una perspectiva global. El objetivo no consiste en clasificar empresas como mejores o peores, sino en identificar el punto de partida y establecer una hoja de ruta realista para continuar evolucionando.

Los Cinco Niveles de Madurez

El modelo de madurez se basa en cinco niveles progresivos. Cada uno representa una etapa de desarrollo de la infraestructura de pagos y de su integración con el resto de la organización.
Nivel Descripción Objetivo principal
Nivel 1 Infraestructura básica y procesos mayoritariamente manuales. Digitalizar.
Nivel 2 Aceptación de pagos digitales con integración limitada. Conectar.
Nivel 3 Procesos coordinados y visión omnicanal. Optimizar.
Nivel 4 Automatización y utilización intensiva de datos. Automatizar.
Nivel 5 Infraestructura inteligente preparada para evolucionar continuamente. Innovar.

Nivel 1: Infraestructura Básica

En este nivel, la empresa dispone de una infraestructura funcional, pero muy limitada desde el punto de vista estratégico. Los procesos administrativos dependen en gran medida de tareas manuales y la información relacionada con los pagos suele encontrarse dispersa entre diferentes herramientas. La prioridad consiste en digitalizar las operaciones esenciales, reducir la dependencia del papel y establecer una base tecnológica que permita evolucionar en el futuro.

Nivel 2: Organización Conectada

La organización comienza a aceptar diferentes métodos de pago y dispone de herramientas digitales para gestionar parte de su actividad financiera. No obstante, muchas aplicaciones todavía funcionan de forma independiente y requieren intervención manual para compartir información. En esta etapa, el principal objetivo consiste en integrar procesos y eliminar los silos de información.

Nivel 3: Ecosistema Integrado

En el tercer nivel, la infraestructura deja de entenderse como un conjunto de soluciones independientes y comienza a funcionar como un sistema coordinado. Los distintos canales comerciales comparten información y los procesos administrativos se simplifican gracias a una mayor integración entre plataformas. El pago ya no se considera únicamente una operación financiera, sino un elemento que conecta ventas, atención al cliente, operaciones y análisis empresarial.

Nivel 4: Automatización Inteligente

Las organizaciones que alcanzan este nivel utilizan la automatización para reducir tareas repetitivas y mejorar la eficiencia operativa. La información generada por las transacciones comienza a utilizarse para optimizar procesos, detectar incidencias y facilitar la toma de decisiones. La inteligencia artificial puede incorporarse progresivamente para reforzar funciones como la prevención del fraude, el análisis predictivo o la personalización de determinados servicios.

Nivel 5: Evolución Continua

El nivel más avanzado no se caracteriza por utilizar una tecnología concreta, sino por la capacidad de adaptarse continuamente al cambio. La organización dispone de una arquitectura flexible, interoperable y preparada para incorporar nuevas soluciones sin necesidad de rediseñar completamente su infraestructura. La innovación deja de depender de proyectos puntuales y pasa a formar parte del funcionamiento habitual del negocio.

La Hoja de Ruta de Evolución

Una vez identificado el nivel de madurez, el siguiente paso consiste en definir un plan de evolución. El Framework propone cinco etapas que pueden adaptarse a organizaciones de diferentes tamaños y sectores.
  1. Evaluar la situación actual.Analizar procesos, plataformas, costes, integración y experiencia del cliente.
  2. Priorizar oportunidades.Identificar los cambios con mayor impacto operativo y comercial.
  3. Implementar mejoras.Introducir nuevas capacidades de forma progresiva, evitando aumentar la complejidad.
  4. Medir resultados.Evaluar el efecto de cada mejora mediante indicadores objetivos.
  5. Repetir el ciclo.Entender la evolución como un proceso continuo y no como un proyecto con un final definido.

Conclusiones del Capítulo

La evolución de los pagos no depende exclusivamente de la tecnología disponible, sino de la capacidad de una organización para integrar, automatizar y mejorar continuamente su infraestructura. El modelo de madurez proporciona una referencia práctica para identificar el punto de partida y establecer prioridades de evolución alineadas con los objetivos estratégicos del negocio. En el siguiente capítulo aplicaremos este modelo a diferentes sectores y analizaremos cómo las necesidades de un comercio minorista, una empresa de servicios o una organización de gran tamaño pueden requerir estrategias de evolución distintas.

La Evolución de los Pagos No Es Igual para Todas las Organizaciones

Aunque los principios descritos en este framework son comunes para cualquier empresa, la forma de aplicarlos depende del modelo de negocio, del tipo de cliente y de la complejidad operativa de cada organización.

Las necesidades de un pequeño comercio local son diferentes a las de una empresa de comercio electrónico con actividad internacional. Del mismo modo, una cadena de establecimientos físicos afronta retos distintos a los de una compañía de servicios profesionales que factura principalmente a empresas.

Por este motivo, el Framework de Evolución de los Pagos™ no propone una única solución válida para todos los casos.

Su finalidad consiste en proporcionar un modelo que pueda adaptarse a diferentes contextos, manteniendo siempre los mismos principios de integración, escalabilidad, automatización y mejora continua.

Aplicación del Framework por Sector

SectorPrioridad estratégicaObjetivo principal
RetailExperiencia omnicanal.Reducir fricción durante la compra.
HosteleríaRapidez y movilidad.Agilizar el servicio y el cobro.
EcommerceConversión y seguridad.Reducir el abandono del proceso de compra.
Servicios ProfesionalesAutomatización administrativa.Simplificar facturación y conciliación.
Grandes EmpresasGobernanza e integración.Gestionar múltiples plataformas de forma coordinada.

Errores Habituales Durante la Evolución de los Pagos

La experiencia demuestra que la mayoría de las dificultades no se producen por la tecnología utilizada, sino por la forma en que las organizaciones planifican su evolución.

Entre los errores más frecuentes destacan los siguientes:

  • Seleccionar soluciones únicamente por precio sin valorar su capacidad de integración.
  • Incorporar nuevos métodos de pago sin revisar los procesos existentes.
  • Trabajar con múltiples proveedores sin una arquitectura común.
  • Mantener tareas manuales que podrían automatizarse.
  • No utilizar la información generada por las transacciones para mejorar la toma de decisiones.
  • Considerar el pago como un proceso aislado en lugar de integrarlo con ventas, operaciones y atención al cliente.
  • Retrasar la modernización de la infraestructura hasta que aparecen problemas operativos.

La mayoría de estos errores pueden evitarse cuando la evolución se planifica como un proceso continuo y no como una sucesión de proyectos independientes.

Indicadores para Medir la Evolución

Toda estrategia necesita indicadores que permitan comprobar si las mejoras introducidas están produciendo los resultados esperados.

IndicadorQué mideObjetivo
Tiempo medio de cobroVelocidad del proceso de pago.Reducir tiempos de espera.
ConversiónPorcentaje de operaciones completadas.Incrementar ventas finalizadas.
Nivel de automatizaciónProcesos ejecutados sin intervención manual.Mejorar la eficiencia.
Coste operativoRecursos necesarios para gestionar los pagos.Optimizar costes.
Capacidad de integraciónNúmero de sistemas conectados correctamente.Reducir silos de información.

La Mejora Continua Como Principio Permanente

El objetivo final del Framework de Evolución de los Pagos™ no consiste en alcanzar un determinado nivel de madurez y detener la transformación.

El verdadero propósito es desarrollar una organización capaz de adaptarse continuamente a los cambios tecnológicos, regulatorios y comerciales sin necesidad de reconstruir su infraestructura cada pocos años.

La mejora continua deja de ser un proyecto para convertirse en una capacidad permanente del negocio.

Este principio será cada vez más importante a medida que la inteligencia artificial, la automatización y los nuevos modelos financieros continúen evolucionando durante la próxima década.

Conclusiones del Capítulo

No existe una única forma correcta de evolucionar un ecosistema de pagos.

Cada organización debe adaptar el framework a su realidad, priorizando aquellas mejoras que generen un mayor impacto sobre la experiencia del cliente, la eficiencia operativa y la capacidad de crecimiento.

La combinación de principios estratégicos, modelo de madurez e indicadores proporciona una metodología que puede utilizarse para planificar la evolución de cualquier infraestructura financiera de forma ordenada y sostenible.

En el último capítulo reuniremos todos los elementos del framework, presentaremos su relación con el resto de la Biblioteca de Frameworks y mostraremos cómo utilizar este modelo como punto de partida para comprender los siguientes documentos de la colección.

El Framework de Evolución de los Pagos Como Documento Fundacional

El Framework de Evolución de los Pagos™ ocupa una posición única dentro de la Colección Profesional Soluciones de Pago™. No analiza un producto, una tecnología o un método de cobro concreto. Su función consiste en proporcionar el contexto necesario para comprender cómo ha evolucionado el ecosistema financiero y por qué continúan apareciendo nuevas soluciones de pago.

Por este motivo, actúa como el documento de referencia sobre el que se apoyan los demás frameworks de la colección. Cada uno de ellos desarrolla con mayor profundidad un área específica —como Open Finance, pagos móviles, automatización o experiencia de pago—, pero todos comparten los principios estratégicos definidos en este documento.

Esta estructura permite que la Biblioteca de Frameworks mantenga una narrativa coherente. Los lectores pueden avanzar desde una visión general del ecosistema hacia modelos cada vez más especializados sin perder el contexto que da sentido a cada uno de ellos.

Frameworks Relacionados

El Framework de Evolución de los Pagos™ constituye el punto de partida de los siguientes documentos de la colección:

  • Framework de Pagos para Comercios™ — Diseño de infraestructuras modernas de aceptación de pagos.
  • Framework de Aceptación de Pagos™ — Métodos de cobro y experiencia de aceptación.
  • Framework de Infraestructura de Pagos™ — Componentes tecnológicos y arquitectura del ecosistema.
  • Framework de Operaciones de Pago™ — Procesos operativos, conciliación y liquidación.
  • Framework de Open Banking™ y Framework de Open Finance™ — Evolución de los servicios financieros abiertos.
  • Framework de IA para Pagos™ — Automatización, análisis y toma de decisiones basada en inteligencia artificial.

Todos estos documentos desarrollan aspectos concretos de la evolución descrita en este framework y deben entenderse como recursos complementarios, no independientes.

Investigaciones Relacionadas

La Biblioteca de Investigación de Soluciones de Pago aporta el respaldo analítico y documental que complementa este framework. Los estudios incluidos en dicha biblioteca profundizan en tendencias, regulación, innovación tecnológica, comportamiento del consumidor y evolución del mercado de pagos.

Mientras los frameworks proporcionan modelos estratégicos y metodologías de trabajo, las investigaciones ofrecen contexto, evidencia y análisis que ayudan a interpretar la evolución del sector desde diferentes perspectivas.

La combinación de ambas bibliotecas permite construir una arquitectura de conocimiento en la que estrategia e investigación se apoyan mutuamente.

Preguntas Frecuentes

¿Quién debería utilizar este framework?

Está dirigido a responsables de negocio, profesionales del sector financiero, comercios, consultores, desarrolladores de soluciones de pago y cualquier organización que necesite comprender la evolución del ecosistema de pagos antes de tomar decisiones estratégicas.

¿Debe aplicarse íntegramente?

No. El framework es una guía conceptual que puede adaptarse al tamaño, sector y nivel de madurez de cada organización.

¿Sustituye a otros frameworks de la colección?

No. Actúa como documento fundacional y proporciona el contexto necesario para interpretar correctamente los frameworks especializados.

¿Con qué frecuencia debería revisarse?

Aunque sus principios son estables, resulta recomendable revisar periódicamente el framework para incorporar nuevas tendencias tecnológicas, regulatorias y de mercado.

Navegador de la Biblioteca de Frameworks

Colección Profesional Soluciones de Pago™

Volumen I — Estrategia de Pagos

  • ✓ Framework de Evolución de los Pagos™
  • → Framework de Pagos para Comercios™
  • → Framework de Aceptación de Pagos™
  • → Framework de Infraestructura de Pagos™
  • → Framework de Operaciones de Pago™

Volumen II — Pagos Digitales

  • → Framework de Pagos Digitales™
  • → Framework de Economía Sin Efectivo™
  • → Framework de Pagos Omnicanal™
  • → Framework de Pagos Móviles™
  • → Framework de Experiencia de Pago™

Volumen III — Innovación Financiera

  • → Framework de Open Banking™
  • → Framework de Open Finance™
  • → Framework de Embedded Finance™
  • → Framework de Embedded Payments™
  • → Framework de Automatización Financiera™

Volumen IV — IA y Tecnología

  • → Framework de IA para Pagos™
  • → Framework de Inteligencia de Pagos™
  • → Framework de Prevención del Fraude™
  • → Framework de Identidad Digital™
  • → Framework de Datos Financieros™

Volumen V — Crecimiento Empresarial

  • → Framework de Crecimiento para Comercios™
  • → Framework del Recorrido del Cliente™
  • → Framework de Optimización de Pagos™
  • → Framework de Crecimiento de Ingresos™
  • → Framework del Futuro de los Pagos™

Biblioteca de Frameworks. El Framework de Evolución de los Pagos™ constituye la puerta de entrada a la Colección Profesional Soluciones de Pago™, proporcionando el contexto estratégico necesario para comprender el resto de documentos.

Conclusión

La evolución de los pagos no puede explicarse únicamente mediante una sucesión de innovaciones tecnológicas. Cada generación responde a cambios más profundos relacionados con la forma en que las personas intercambian valor, las empresas organizan sus operaciones y las instituciones financieras desarrollan nuevas infraestructuras para facilitar ese proceso.

El Framework de Evolución de los Pagos™ organiza esta transformación dentro de un modelo coherente que conecta historia, estrategia, tecnología y aplicación práctica. Su finalidad no consiste únicamente en describir cómo ha cambiado el ecosistema financiero, sino en proporcionar una metodología que ayude a interpretar los cambios presentes y a preparar las decisiones futuras.

La evolución continuará durante los próximos años. Surgirán nuevos métodos de pago, nuevos modelos de integración y nuevas capacidades impulsadas por la inteligencia artificial. Sin embargo, los principios descritos en este framework seguirán siendo útiles porque se centran en la evolución del sistema y no en tecnologías concretas.

Comprender esa diferencia constituye el primer paso para construir infraestructuras financieras preparadas para adaptarse al futuro.

Próximo Framework Recomendado

Ahora que hemos analizado cómo ha evolucionado el ecosistema de pagos, el siguiente paso consiste en estudiar cómo una empresa puede diseñar una infraestructura moderna para aceptar pagos de forma eficiente.

El siguiente documento de la colección es el Framework de Pagos para Comercios™, donde desarrollaremos los componentes, procesos y estrategias necesarios para construir un sistema de aceptación de pagos preparado para crecer junto con el negocio.

Scroll al inicio