603 375 810

Soluciones de Pago Frameworks™

Tabla de Contenido

Framework de Aceptación de Pagos™

Colección Profesional Soluciones de Pago™

Volumen I
Estrategia de Pagos

Framework
03 de 25

Categoría
Aceptación de Pagos

Nivel
Intermedio · Avanzado

Tiempo estimado de lectura
20–25 minutos

Última revisión
Agosto 2026

El Framework de Aceptación de Pagos™ proporciona un modelo para comprender cómo una empresa puede aceptar pagos de forma eficiente, segura y adaptada a las expectativas del consumidor moderno. El framework analiza la relación entre clientes, métodos de pago, canales comerciales, autorización, seguridad, experiencia de usuario y operaciones, ofreciendo una metodología para construir procesos de cobro preparados para evolucionar junto con el negocio.

Introducción

Toda actividad comercial depende de una acción aparentemente sencilla: conseguir que un cliente pueda pagar.

Sin embargo, detrás de ese momento existe un proceso mucho más complejo de lo que suele percibirse.

Aceptar un pago implica coordinar consumidores, comercios, entidades financieras, proveedores tecnológicos, redes de procesamiento, mecanismos de autenticación y sistemas administrativos que trabajan conjuntamente para completar una operación en cuestión de segundos.

Cuando cualquiera de estos elementos falla, la consecuencia inmediata suele ser una venta perdida, una mala experiencia para el cliente o un incremento de los costes operativos.

Por esta razón, la aceptación de pagos debe analizarse como un proceso estratégico y no únicamente como una función técnica.

¿Qué Significa Aceptar un Pago?

Aceptar un pago consiste en permitir que un cliente utilice un método de pago válido para completar una transacción y que esa operación pueda ser autorizada, registrada, conciliada y posteriormente liquidada de forma segura.

Aunque esta definición parece sencilla, cada transacción implica una cadena de procesos coordinados entre múltiples participantes.

El cliente selecciona un método de pago, el comercio inicia la solicitud, los sistemas tecnológicos transmiten la información necesaria, la entidad financiera autoriza la operación y finalmente la infraestructura registra la transacción para continuar con los procesos administrativos correspondientes.

La aceptación de pagos representa, por tanto, el punto de encuentro entre la experiencia del cliente y la infraestructura financiera del negocio.

¿Por Qué Es Importante Este Framework?

Muchas empresas amplían el número de métodos de pago disponibles pensando que esa decisión, por sí sola, mejorará la experiencia del cliente.

En realidad, aceptar más métodos de pago no garantiza una mejor infraestructura.

La verdadera calidad de un sistema de aceptación depende de la forma en que todos sus componentes trabajan conjuntamente.

La velocidad del proceso, la facilidad de uso, la integración con otros sistemas, la seguridad, la disponibilidad y la capacidad para adaptarse a nuevos escenarios son factores igualmente importantes.

Este framework proporciona un modelo para analizar todos esos elementos como un único sistema.

Los Objetivos del Framework

A lo largo de este documento desarrollaremos una metodología basada en cinco objetivos principales.

  1. Comprender el proceso completo de aceptación.

    Analizar todas las etapas que intervienen desde que el cliente decide pagar hasta que la operación queda registrada.

  2. Mejorar la experiencia del usuario.

    Reducir fricciones y facilitar procesos de pago rápidos, intuitivos y accesibles.

  3. Incrementar la tasa de aceptación.

    Reducir operaciones rechazadas y mejorar la conversión del proceso de compra.

  4. Integrar la aceptación con el resto del negocio.

    Conectar pagos, operaciones, datos y administración dentro de una misma infraestructura.

  5. Preparar la evolución futura.

    Diseñar procesos flexibles capaces de incorporar nuevos métodos de pago sin aumentar innecesariamente la complejidad.

El Alcance del Framework

El Framework de Aceptación de Pagos™ no analiza productos específicos ni compara proveedores concretos.

Su finalidad consiste en ofrecer un modelo conceptual y operativo que pueda aplicarse a cualquier organización, independientemente del tamaño del negocio, del sector en el que opere o de las tecnologías utilizadas.

Los siguientes capítulos desarrollarán cada uno de los componentes del proceso de aceptación, desde la interacción inicial con el cliente hasta la autorización, la seguridad, la medición del rendimiento y la evolución continua de la infraestructura.

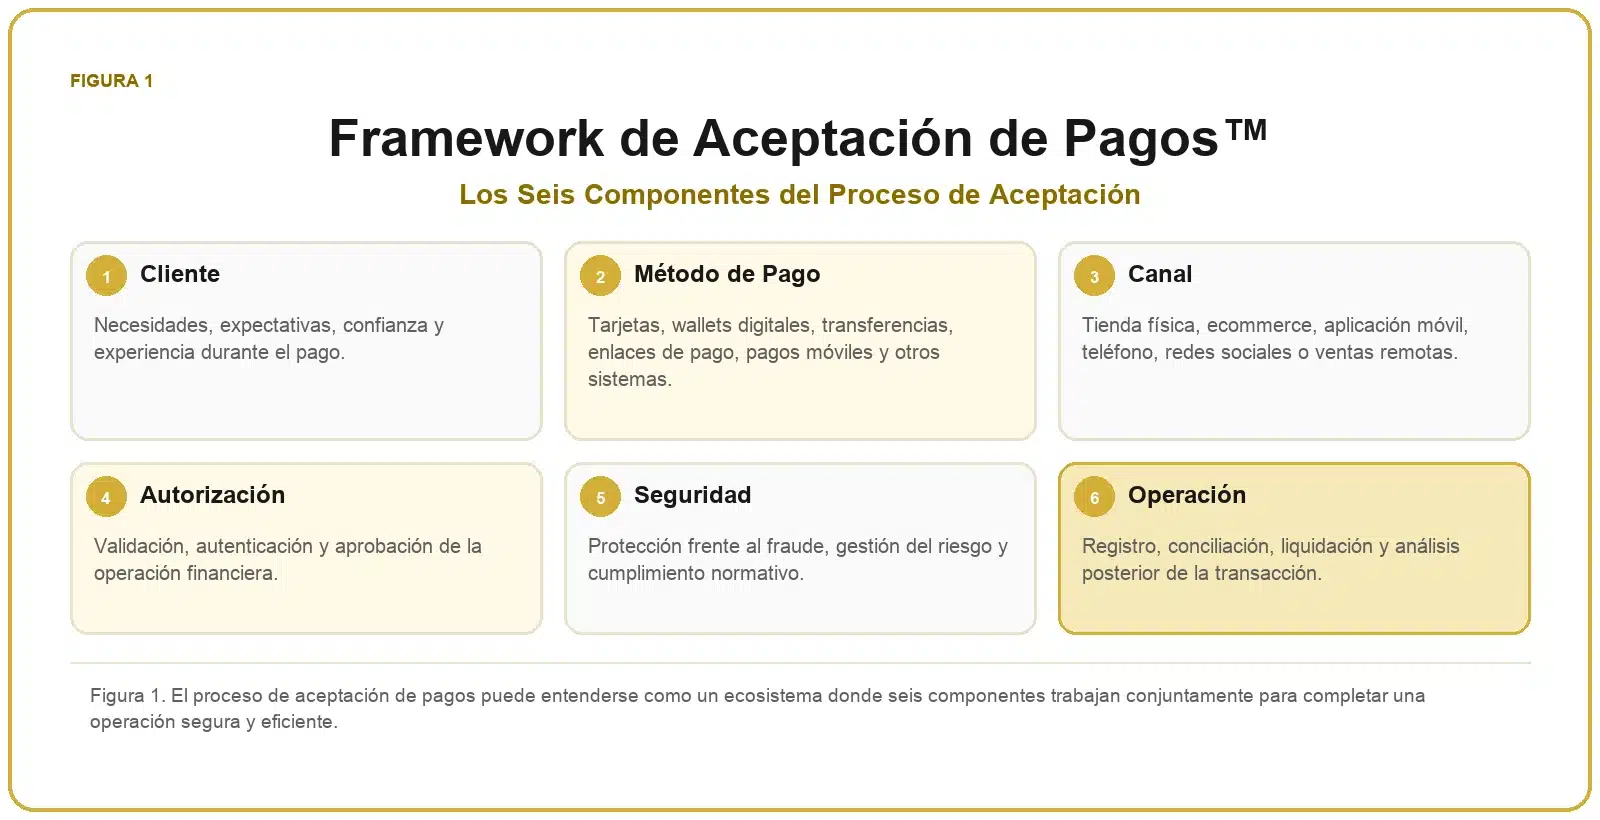
Framework de Aceptación de Pagos™ con los seis componentes del proceso: cliente, método de pago, canal, autorización, seguridad y operación.
Figura 1. El proceso de aceptación de pagos puede entenderse como un ecosistema donde seis componentes trabajan conjuntamente para completar una operación segura y eficiente.

La Aceptación de Pagos Como Sistema

La mayoría de las organizaciones entienden la aceptación de pagos como el momento en el que un cliente introduce una tarjeta, acerca un teléfono móvil a un terminal o confirma una compra desde una tienda online. Sin embargo, esa percepción únicamente refleja la parte visible del proceso. Desde una perspectiva estratégica, la aceptación de pagos constituye un sistema compuesto por múltiples elementos que deben actuar de forma coordinada para transformar una intención de compra en una operación correctamente autorizada, registrada y posteriormente liquidada. Cada uno de estos elementos influye directamente sobre la experiencia del cliente, la eficiencia operativa y la rentabilidad del negocio. Cuando uno de ellos presenta limitaciones, el resto del ecosistema también se ve afectado. Por este motivo, el Framework de Aceptación de Pagos™ analiza el proceso completo y no únicamente el instante en el que se produce la autorización financiera.


Primer Componente: El Cliente

Todo proceso de aceptación comienza mucho antes del momento del pago. El cliente llega a esta fase con unas expectativas determinadas respecto a rapidez, comodidad, confianza y facilidad de uso. Estas expectativas han evolucionado significativamente durante los últimos años debido al crecimiento del comercio electrónico, las aplicaciones móviles y los servicios digitales. Hoy resulta habitual esperar que un proceso de pago pueda completarse en pocos segundos, sin formularios innecesarios y utilizando el método preferido por cada persona. Si la infraestructura no responde a estas expectativas, aumentan las probabilidades de abandono de la compra, incluso cuando el producto y el precio resultan competitivos. Por ello, cualquier estrategia de aceptación de pagos debe comenzar analizando las necesidades reales del cliente y no únicamente las capacidades técnicas de la plataforma utilizada.

Segundo Componente: El Método de Pago

La aceptación de pagos depende de la capacidad del comercio para ofrecer métodos que resulten adecuados para su mercado y para el perfil de sus clientes. Las tarjetas continúan desempeñando un papel protagonista, pero conviven con un número creciente de alternativas como billeteras digitales, transferencias inmediatas, enlaces de pago, soluciones de financiación, pagos recurrentes y tecnologías de proximidad. El objetivo no consiste en incorporar el mayor número posible de opciones. La selección debe responder a una estrategia que tenga en cuenta hábitos de consumo, canales de venta, costes operativos y facilidad de integración con el resto de la infraestructura.

Tercer Componente: El Canal de Venta

La aceptación de pagos siempre se produce dentro de un contexto determinado. Una compra realizada en un establecimiento físico presenta necesidades diferentes a una operación iniciada desde un teléfono móvil o a un enlace de pago enviado por correo electrónico. Cada canal condiciona la experiencia del usuario, los requisitos de autenticación, los niveles de riesgo y la tecnología necesaria para completar correctamente la operación. Por esta razón, el framework considera que el canal forma parte del propio sistema de aceptación y no únicamente del proceso comercial. Comprender esta relación permitirá desarrollar, en los siguientes capítulos, modelos específicos para omnicanalidad, autorización y optimización de la experiencia de pago.

Conclusiones del Capítulo

Los tres primeros componentes del Framework de Aceptación de Pagos™ muestran que el éxito de una transacción comienza antes de que intervenga cualquier entidad financiera. Cliente, método de pago y canal determinan las condiciones bajo las cuales se desarrollará todo el proceso posterior. En el siguiente capítulo completaremos el modelo central del framework desarrollando los tres componentes restantes: autorización, seguridad y operación, que permitirán comprender cómo una intención de compra se transforma finalmente en un pago autorizado, registrado y liquidado correctamente.

Cuando el Cliente Confirma el Pago Comienza la Parte Más Crítica del Proceso

La decisión de compra representa únicamente el inicio de la fase de aceptación. A partir del momento en que el cliente confirma la operación, la infraestructura debe ejecutar una serie de procesos coordinados que determinarán si la transacción puede completarse correctamente.

Durante apenas unos segundos intervienen múltiples participantes: el comercio, la plataforma tecnológica, el proveedor de servicios de pago, las redes de procesamiento, las entidades financieras y los mecanismos de autenticación.

El consumidor apenas percibe esta complejidad.

Sin embargo, cualquier incidencia durante esta fase puede provocar el rechazo de la operación, aumentar el abandono del proceso de compra o deteriorar la confianza del cliente.

Por este motivo, autorización, seguridad y gestión operativa constituyen los tres componentes que completan el Framework de Aceptación de Pagos™.

Cuarto Componente: La Autorización

La autorización es el proceso mediante el cual se verifica si una operación puede completarse conforme a las reglas establecidas por las entidades financieras y los sistemas de pago implicados.

Aunque suele producirse en cuestión de segundos, intervienen diversas comprobaciones relacionadas con la disponibilidad de fondos, la validez del instrumento de pago, la autenticación del usuario y los mecanismos de control del riesgo.

Una infraestructura moderna debe minimizar los rechazos innecesarios sin comprometer la seguridad de la operación.

Esto requiere procesos de autorización rápidos, fiables y correctamente integrados con el resto del ecosistema.

Cada segundo adicional durante esta fase puede afectar negativamente a la experiencia del cliente y reducir la probabilidad de que la compra llegue a completarse.

Quinto Componente: La Seguridad

Toda infraestructura de aceptación debe proteger simultáneamente los intereses del cliente, del comercio y de las entidades financieras.

La seguridad no consiste únicamente en prevenir el fraude. También incluye la protección de la información, la gestión de identidades, el cumplimiento de los requisitos regulatorios y la capacidad para detectar comportamientos anómalos antes de que generen un impacto significativo.

En los últimos años, la evolución tecnológica ha permitido incorporar mecanismos avanzados de autenticación, tokenización y análisis inteligente del riesgo. Estas herramientas ayudan a reducir incidencias sin introducir fricciones innecesarias durante el proceso de compra.

El equilibrio entre seguridad y facilidad de uso constituye uno de los principales retos de cualquier estrategia de aceptación de pagos.

Sexto Componente: La Gestión de la Operación

Una vez autorizada la transacción, la infraestructura debe registrar correctamente la operación y facilitar todos los procesos posteriores relacionados con la administración del negocio.

Entre ellos se incluyen la conciliación, la liquidación, la emisión de facturas, la gestión de devoluciones, la atención al cliente y el análisis de la información generada por cada pago.

Cuando estos procesos funcionan de forma integrada, la organización obtiene una visión completa de cada operación y puede responder con mayor rapidez ante incidencias o consultas de los clientes.

Por el contrario, si la información permanece fragmentada entre diferentes plataformas, aumentan tanto la carga administrativa como el riesgo de errores.
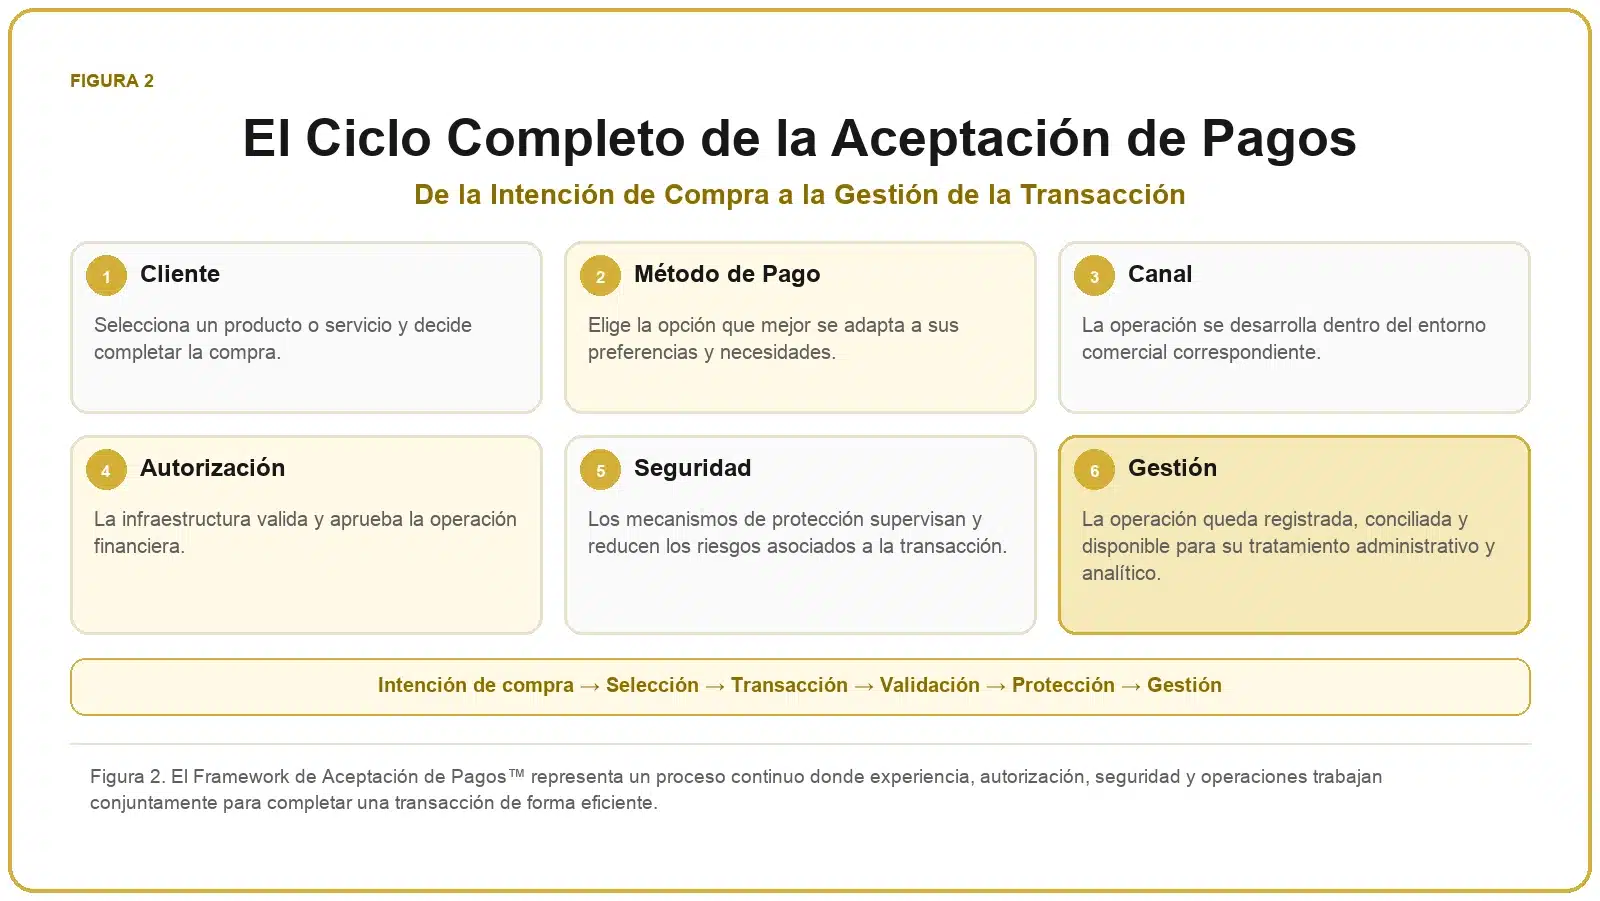
Ciclo completo de aceptación de pagos desde la intención de compra hasta la gestión final de la transacción.
Figura 2. El Framework de Aceptación de Pagos™ representa un proceso continuo donde experiencia, autorización, seguridad y operaciones trabajan conjuntamente para completar una transacción de forma eficiente.

Los Seis Componentes Forman un Sistema Único

Aunque el framework presenta cada componente de forma individual, ninguno funciona de manera aislada.

La experiencia del cliente condiciona la elección del método de pago. El método seleccionado influye sobre los requisitos de autorización. La autorización debe equilibrarse con la seguridad. Finalmente, toda la información generada pasa a formar parte de la gestión operativa del negocio.

Modificar cualquiera de estos elementos afecta al resto del sistema.

Por ello, cualquier mejora en la aceptación de pagos debe analizarse desde una perspectiva global y no únicamente tecnológica.

Conclusiones del Capítulo

Con este capítulo queda definido el modelo central del Framework de Aceptación de Pagos™. Los seis componentes —cliente, método de pago, canal, autorización, seguridad y gestión operativa— proporcionan una estructura para comprender cómo una intención de compra se convierte en una transacción correctamente procesada.

En el siguiente capítulo utilizaremos este modelo para desarrollar un sistema de evaluación que permita medir la calidad de un proceso de aceptación y establecer prioridades de mejora orientadas a incrementar la conversión, reducir incidencias y mejorar la experiencia del cliente.

Una Buena Infraestructura No Garantiza una Buena Aceptación

Una organización puede disponer de una infraestructura tecnológica moderna y, sin embargo, ofrecer un proceso de aceptación que genere fricción, provoque abandonos durante el pago o limite la conversión de ventas.

La calidad de la aceptación no depende exclusivamente de la plataforma utilizada. También influyen factores como la facilidad de uso, la velocidad del proceso, la disponibilidad de métodos de pago adecuados, la eficacia de los mecanismos de autenticación y la coordinación entre todos los participantes que intervienen en la operación.

Por esta razón, el Framework de Aceptación de Pagos™ incorpora un modelo de madurez específico que permite analizar el rendimiento del proceso desde la perspectiva del cliente y del negocio.

El objetivo consiste en identificar oportunidades de mejora que incrementen la tasa de aceptación sin comprometer la seguridad ni la eficiencia operativa.

Los Cinco Niveles de Madurez

NivelCaracterísticasObjetivo de evolución
1. FuncionalLa empresa acepta pagos correctamente, pero con escasa optimización del proceso.Garantizar estabilidad.
2. OptimizadoSe reducen fricciones y se amplían los métodos de pago disponibles.Mejorar la experiencia.
3. IntegradoTodos los canales mantienen una experiencia coherente.Consolidar la omnicanalidad.
4. InteligenteLos datos permiten optimizar continuamente la aceptación.Tomar decisiones basadas en información.
5. AdaptativoLa aceptación evoluciona constantemente junto con las expectativas del mercado.Innovación permanente.

Nivel 1: Aceptación Funcional

La empresa dispone de la capacidad necesaria para aceptar pagos, pero el proceso responde principalmente a requisitos operativos básicos.

Los métodos disponibles pueden ser limitados, existen pocas opciones de personalización y la experiencia del usuario apenas se analiza mediante indicadores específicos.

La prioridad consiste en garantizar estabilidad y eliminar los principales obstáculos que dificultan la finalización de las operaciones.

Nivel 2: Aceptación Optimizada

En esta etapa se incorporan mejoras orientadas a facilitar el pago. La organización amplía los métodos disponibles, simplifica el recorrido del cliente y reduce los pasos necesarios para completar una transacción.

El objetivo consiste en disminuir el abandono del proceso y aumentar la conversión sin incrementar innecesariamente la complejidad técnica.

Nivel 3: Aceptación Integrada

Todos los canales de venta ofrecen una experiencia coherente y mantienen criterios comunes de aceptación.

Los clientes pueden completar operaciones utilizando diferentes dispositivos y puntos de contacto sin percibir diferencias significativas en el funcionamiento del proceso.

La organización comienza a gestionar la aceptación desde una perspectiva omnicanal.

Nivel 4: Aceptación Inteligente

La empresa analiza continuamente los datos generados durante el proceso de aceptación para identificar patrones de comportamiento, detectar incidencias y optimizar la experiencia del cliente.

La automatización y la inteligencia artificial pueden utilizarse para adaptar determinadas decisiones, mejorar la prevención del fraude y aumentar la tasa de operaciones aprobadas.

Nivel 5: Aceptación Adaptativa

El nivel más avanzado se caracteriza por la capacidad para evolucionar constantemente.

La organización incorpora nuevos métodos de pago, adapta la experiencia a las expectativas del mercado y revisa periódicamente su proceso de aceptación para mantener un elevado nivel de eficiencia y satisfacción del cliente.

La innovación deja de depender de proyectos aislados y pasa a integrarse en la gestión habitual del negocio.


Conclusiones del Capítulo

La aceptación de pagos constituye un proceso dinámico que debe evolucionar continuamente para responder a nuevas tecnologías, hábitos de consumo y requisitos regulatorios.

El modelo de madurez desarrollado en este capítulo proporciona una referencia práctica para evaluar el estado actual del proceso y establecer prioridades de mejora orientadas a incrementar la conversión, reforzar la seguridad y ofrecer una experiencia de pago más eficiente.

En el siguiente capítulo desarrollaremos la hoja de ruta para implantar estas mejoras de forma progresiva y alineada con los objetivos estratégicos de la organización.

La Optimización Debe Ser un Proceso Continuo

La aceptación de pagos evoluciona constantemente. Los consumidores modifican sus hábitos, aparecen nuevos métodos de pago, cambian los requisitos regulatorios y las expectativas sobre la experiencia de compra aumentan de forma continua.

En este contexto, una infraestructura que hoy funciona correctamente puede dejar de responder a las necesidades del mercado en pocos años si no incorpora mecanismos de revisión y mejora.

El Framework de Aceptación de Pagos™ propone una hoja de ruta basada en cinco etapas que permiten optimizar el proceso sin comprometer la estabilidad operativa del negocio.

Cada etapa se apoya en la anterior y facilita una evolución progresiva, evitando transformaciones bruscas que puedan afectar a la experiencia del cliente o a la continuidad de las operaciones.
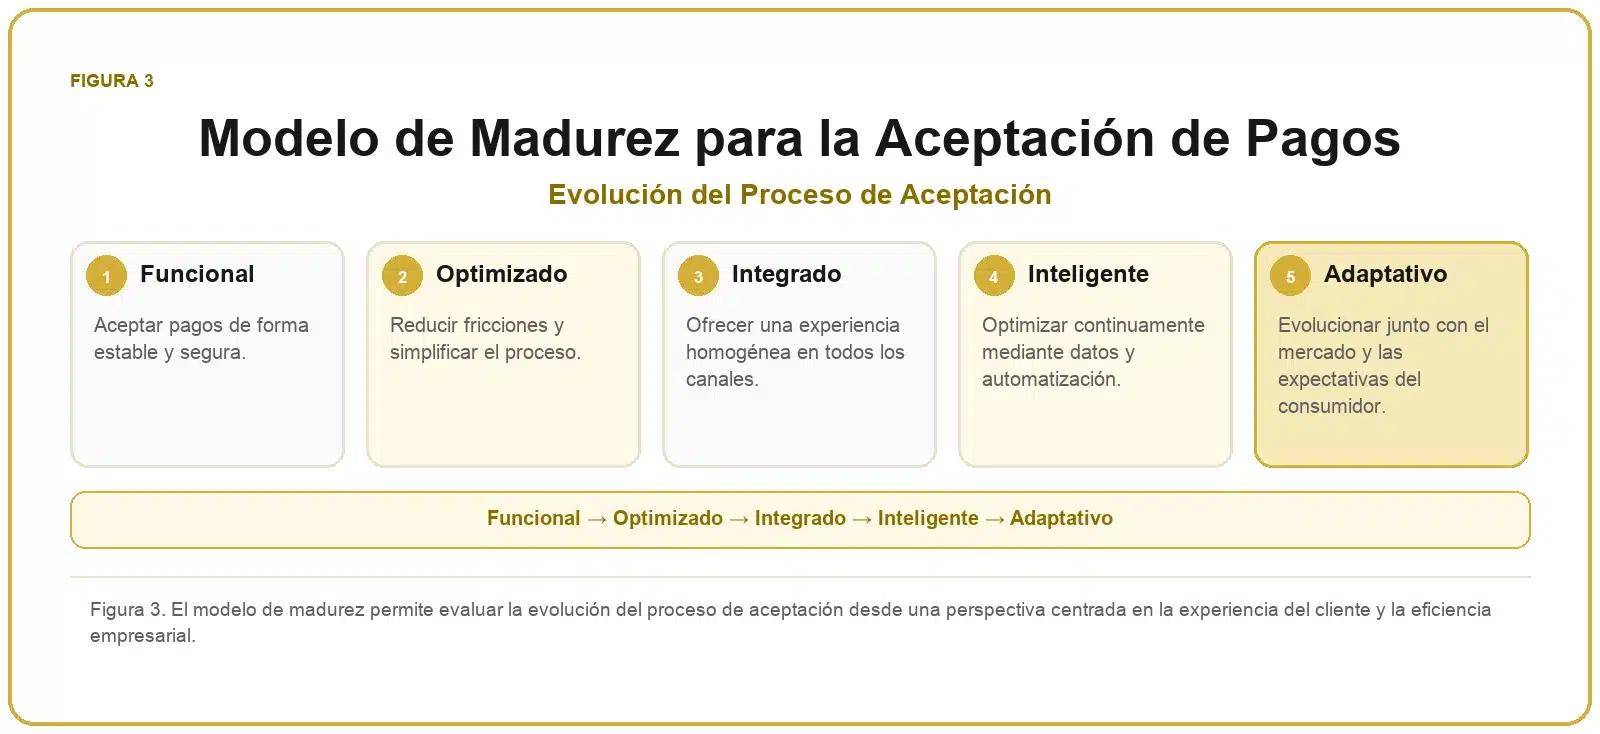
Modelo de madurez de la aceptación de pagos con cinco niveles: funcional, optimizado, integrado, inteligente y adaptativo.
Figura 3. El modelo de madurez permite evaluar la evolución del proceso de aceptación desde una perspectiva centrada en la experiencia del cliente y la eficiencia empresarial.

Primera Etapa: Analizar el Proceso Actual

El punto de partida consiste en comprender cómo funciona realmente el proceso de aceptación dentro de la organización.

Esto implica revisar el recorrido completo del cliente, identificar abandonos durante el pago, analizar operaciones rechazadas, estudiar tiempos de respuesta y evaluar la coordinación entre los diferentes sistemas que intervienen en la transacción.

También resulta recomendable recopilar información procedente del servicio de atención al cliente, ya que muchas incidencias relacionadas con los pagos no aparecen reflejadas únicamente mediante indicadores técnicos.

Segunda Etapa: Diseñar la Experiencia de Pago

Una vez identificadas las oportunidades de mejora, la organización puede definir cómo debería ser la experiencia ideal para sus clientes.

Este diseño debe contemplar la selección de métodos de pago adecuados, la simplificación del recorrido del usuario, la integración entre canales y la eliminación de pasos innecesarios que puedan reducir la conversión.

El objetivo consiste en construir un proceso sencillo para el cliente y eficiente para la empresa.
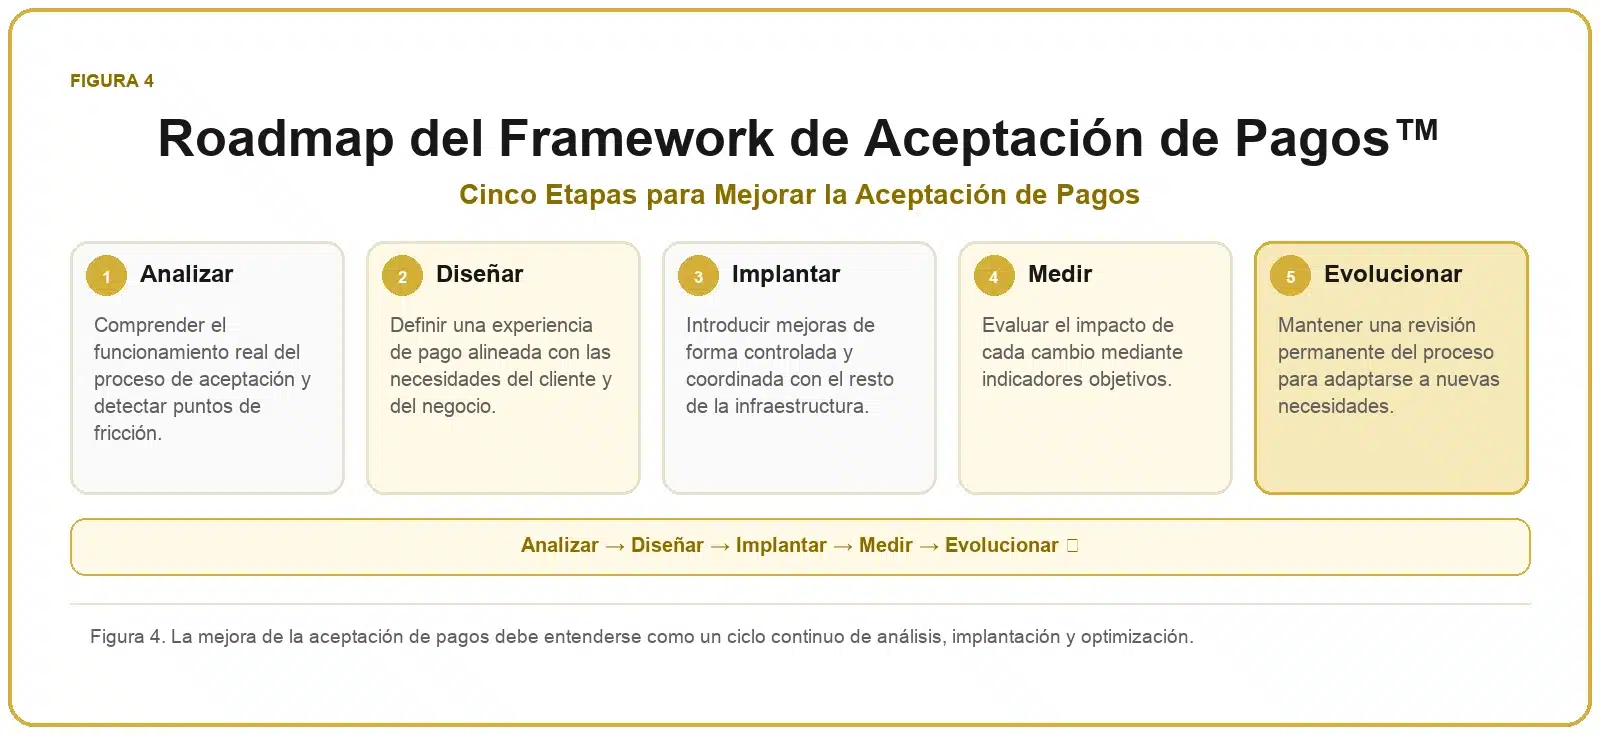
Roadmap del Framework de Aceptación de Pagos™ con las etapas analizar, diseñar, implantar, medir y evolucionar.
Figura 4. La mejora de la aceptación de pagos debe entenderse como un ciclo continuo de análisis, implantación y optimización.

Tercera Etapa: Implantar las Mejoras

La implantación debe realizarse de forma progresiva y controlada.

Siempre que sea posible, conviene introducir mejoras por fases, validando el funcionamiento de cada cambio antes de continuar con nuevas incorporaciones.

Este enfoque reduce riesgos, facilita la formación de los equipos y permite detectar incidencias antes de que afecten al conjunto de la organización.

Cuarta Etapa: Medir los Resultados

Toda mejora debe ir acompañada de un sistema de medición que permita comprobar si realmente ha producido los beneficios esperados.

Indicadores como la tasa de aceptación, el tiempo medio de autorización, la conversión del proceso de compra, la satisfacción del cliente o el número de incidencias proporcionan información objetiva para evaluar el rendimiento del sistema.

La medición continua permite ajustar la estrategia antes de que pequeñas ineficiencias se conviertan en problemas de mayor impacto.

Quinta Etapa: Evolucionar de Forma Permanente

La última etapa no representa el final del proceso, sino el comienzo de un ciclo continuo de mejora.

La organización debe revisar periódicamente su infraestructura de aceptación para incorporar nuevos métodos de pago, adaptarse a cambios regulatorios, responder a nuevas expectativas del consumidor y aprovechar innovaciones tecnológicas que puedan aportar ventajas competitivas.

La capacidad de adaptación constituye uno de los principales indicadores de madurez de una infraestructura moderna.

Factores Clave para una Implantación Exitosa

La experiencia demuestra que las organizaciones obtienen mejores resultados cuando consideran la aceptación de pagos como una iniciativa transversal y no como un proyecto exclusivamente tecnológico.

La colaboración entre áreas comerciales, financieras, operativas y tecnológicas facilita una implantación más equilibrada y reduce la probabilidad de que aparezcan soluciones aisladas o procesos duplicados.

El liderazgo, la formación de los equipos y la revisión periódica de los resultados desempeñan un papel tan importante como la propia tecnología utilizada.

Conclusiones del Capítulo

Optimizar la aceptación de pagos requiere una combinación de análisis, planificación, implantación controlada y mejora continua.

La hoja de ruta desarrollada en este capítulo proporciona una metodología flexible que puede adaptarse a empresas de diferentes tamaños y sectores, facilitando una evolución progresiva y sostenible del proceso de aceptación.

En el siguiente capítulo aplicaremos este modelo a diferentes escenarios empresariales, identificaremos los errores más frecuentes y analizaremos cómo adaptar la estrategia de aceptación a las características específicas de cada organización.

La Aceptación de Pagos Debe Adaptarse al Contexto del Negocio

No existe un único proceso de aceptación válido para todas las organizaciones. Las necesidades de un pequeño comercio de proximidad son diferentes a las de una empresa de comercio electrónico, una cadena de restauración o una compañía de servicios profesionales.

Cada modelo de negocio presenta distintos recorridos de compra, diferentes expectativas por parte del cliente y requisitos específicos en materia de velocidad, seguridad e integración con otros procesos empresariales.

Por este motivo, el Framework de Aceptación de Pagos™ propone adaptar la estrategia de aceptación a las características reales de la organización y no limitarse a implantar soluciones estándar.

Retail y Comercio Minorista

En el comercio minorista, la rapidez del proceso de pago influye directamente en la percepción del servicio y en la capacidad del establecimiento para atender un elevado volumen de clientes.

La aceptación debe facilitar pagos mediante tarjeta, dispositivos móviles, billeteras digitales y otros métodos habituales, reduciendo al mínimo el tiempo necesario para completar cada operación.

La integración con programas de fidelización, promociones y sistemas de gestión del punto de venta permite ofrecer una experiencia más coherente y mejorar el conocimiento del cliente.

Hostelería y Restauración

En restaurantes, cafeterías y otros negocios de hostelería, la movilidad constituye un elemento esencial del proceso de aceptación.

La posibilidad de cobrar directamente en la mesa, dividir cuentas, aceptar propinas electrónicas o integrar el pago con la gestión de comandas contribuye a agilizar el servicio y mejorar la satisfacción del cliente.

Una infraestructura flexible reduce tiempos de espera y facilita el trabajo del personal durante los periodos de mayor actividad.

Comercio Electrónico

En el ecommerce, el proceso de aceptación representa uno de los momentos con mayor impacto sobre la conversión.

Cada paso adicional durante el pago puede incrementar el abandono del carrito. Por ello, resulta fundamental simplificar el recorrido del usuario, ofrecer métodos de pago reconocidos y garantizar tiempos de respuesta reducidos.

La optimización continua mediante análisis de datos permite identificar puntos de fricción y mejorar progresivamente la experiencia del cliente.

Empresas de Servicios

Las empresas de servicios suelen gestionar presupuestos, facturación periódica, pagos aplazados y relaciones comerciales de larga duración.

En estos casos, la aceptación debe integrarse con procesos administrativos y herramientas de gestión documental para reducir tareas manuales y facilitar el seguimiento de las operaciones.

La automatización de recordatorios, enlaces de pago y conciliaciones puede mejorar significativamente la eficiencia administrativa.

Errores Más Habituales

La experiencia acumulada por el sector muestra una serie de errores que aparecen con frecuencia durante la implantación o evolución de procesos de aceptación de pagos.

  • No revisar periódicamente la experiencia del cliente.
  • Ofrecer métodos de pago poco relevantes para el público objetivo.
  • Introducir demasiados pasos antes de completar la compra.
  • No optimizar el proceso para dispositivos móviles.
  • Separar la aceptación de pagos del resto de los procesos comerciales.
  • Analizar únicamente el número de transacciones sin estudiar las operaciones abandonadas o rechazadas.
  • No utilizar los datos generados por el proceso de aceptación para impulsar mejoras continuas.

La mayoría de estos problemas pueden resolverse mediante revisiones periódicas, una adecuada medición del rendimiento y una estrategia de mejora continua basada en información objetiva.

Buenas Prácticas para Mejorar la Aceptación

Las organizaciones que obtienen mejores resultados suelen compartir una serie de prácticas comunes.

  • Mantener procesos de pago simples e intuitivos.
  • Seleccionar métodos de pago alineados con las preferencias del mercado objetivo.
  • Garantizar una experiencia coherente en todos los canales de venta.
  • Reducir la intervención manual mediante automatización e integración.
  • Supervisar continuamente los indicadores de aceptación y conversión.
  • Actualizar la infraestructura conforme evolucionan las expectativas de los consumidores.

Estas recomendaciones no constituyen una lista cerrada, pero ofrecen una base sólida para desarrollar procesos de aceptación preparados para evolucionar junto con el negocio.

Conclusiones del Capítulo

La aceptación de pagos debe adaptarse al contexto operativo de cada organización y evolucionar al mismo ritmo que cambian los hábitos de consumo y las tecnologías disponibles.

Aplicar el Framework de Aceptación de Pagos™ desde una perspectiva estratégica permite reducir fricciones, mejorar la conversión y ofrecer una experiencia más consistente en todos los canales de relación con el cliente.

En el siguiente capítulo desarrollaremos el sistema de indicadores clave (KPIs), las métricas de rendimiento y los mecanismos de evaluación que permitirán medir objetivamente la calidad del proceso de aceptación y orientar su mejora continua.

La Calidad de la Aceptación Debe Poder Medirse

Un proceso de aceptación puede parecer eficiente porque la mayoría de las operaciones se completan correctamente. Sin embargo, una evaluación más detallada puede revelar tiempos de respuesta excesivos, abandonos durante el pago, costes operativos elevados o diferencias importantes entre distintos canales de venta.

La finalidad del Framework de Aceptación de Pagos™ no consiste únicamente en describir cómo debería funcionar un sistema de aceptación, sino también en proporcionar herramientas que permitan comprobar si realmente está alcanzando los objetivos definidos por la organización.

La medición continua facilita la identificación de oportunidades de mejora, ayuda a priorizar inversiones y permite adaptar el proceso conforme evolucionan las necesidades del negocio y las expectativas de los clientes.

Las Cinco Dimensiones de Evaluación

El framework propone analizar el rendimiento del proceso de aceptación a partir de cinco dimensiones complementarias.

DimensiónQué analizaObjetivo estratégico
ConversiónCapacidad para completar operaciones iniciadas.Reducir abandonos.
ExperienciaFacilidad, rapidez y satisfacción durante el pago.Mejorar la experiencia del cliente.
SeguridadProtección frente al fraude e incidencias.Reducir riesgos.
OperacionesEficiencia administrativa y calidad de los procesos posteriores.Optimizar recursos.
EvoluciónCapacidad para incorporar mejoras de forma continua.Preparar el futuro.

Indicadores Clave del Framework

Cada organización puede adaptar los indicadores a sus objetivos específicos. No obstante, existen varios KPIs que resultan especialmente útiles para evaluar la calidad del proceso de aceptación.

  • Tasa de aceptación. Porcentaje de operaciones autorizadas respecto al total de intentos de pago.
  • Tasa de conversión. Relación entre compras iniciadas y operaciones finalmente completadas.
  • Tiempo medio de autorización. Velocidad con la que la infraestructura confirma una operación.
  • Porcentaje de operaciones rechazadas. Análisis de rechazos técnicos, financieros o relacionados con autenticación.
  • Tiempo medio de resolución de incidencias. Rapidez con la que se gestionan problemas asociados al proceso de pago.
  • Nivel de satisfacción del cliente. Evaluación de la percepción del usuario respecto a la experiencia de pago.

El seguimiento periódico de estos indicadores permite identificar tendencias y actuar antes de que pequeños problemas afecten de forma significativa a la conversión o a la experiencia del cliente.

Interpretar los Indicadores Correctamente

Los KPIs no deben analizarse de forma aislada.

Una elevada tasa de autorización puede ocultar un proceso excesivamente lento. Del mismo modo, un bajo nivel de fraude podría alcanzarse aplicando controles que dificultan innecesariamente la experiencia del usuario.

El Framework de Aceptación de Pagos™ recomienda interpretar siempre los indicadores dentro del contexto general del negocio, considerando conjuntamente conversión, experiencia, seguridad, eficiencia operativa y capacidad de evolución.

El equilibrio entre estas dimensiones proporciona una visión mucho más útil que el análisis individual de cada métrica.
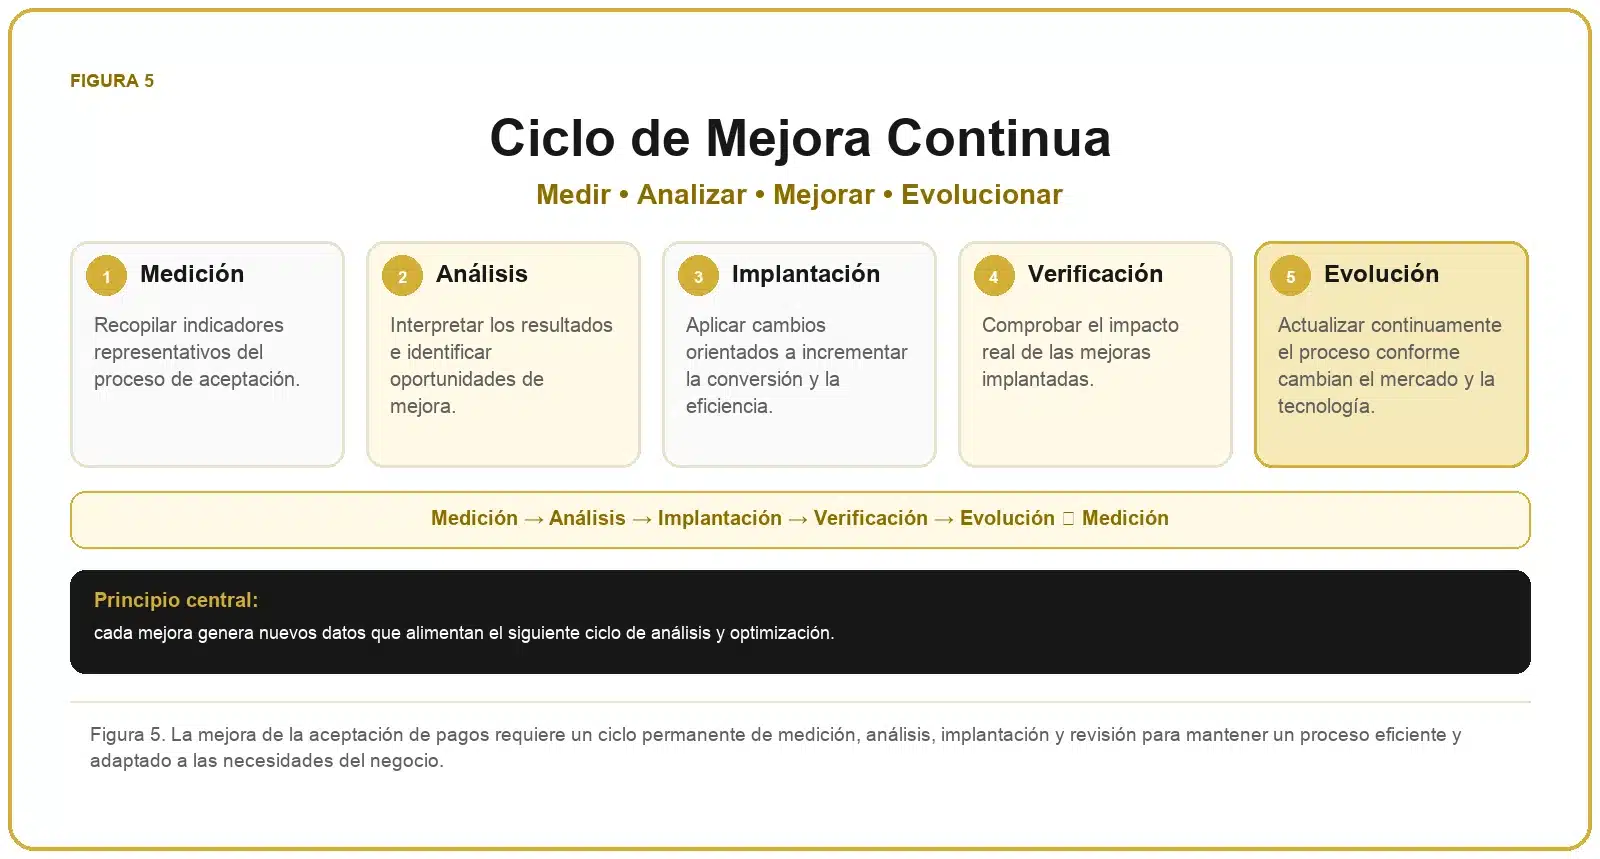
Ciclo de mejora continua de la aceptación de pagos basado en medición, análisis, implantación, verificación y evolución.
Figura 5. La mejora de la aceptación de pagos requiere un ciclo permanente de medición, análisis, implantación y revisión para mantener un proceso eficiente y adaptado a las necesidades del negocio.

Conclusiones del Capítulo

La aceptación de pagos debe evaluarse mediante indicadores que reflejen tanto la experiencia del cliente como la eficiencia operativa y la capacidad de adaptación de la organización.

El sistema de KPIs desarrollado en este capítulo proporciona una base para medir objetivamente el rendimiento del proceso y orientar las decisiones de mejora continua.

En el capítulo final integraremos todos los elementos del Framework de Aceptación de Pagos™, presentaremos las preguntas frecuentes, los frameworks relacionados y la navegación por la Colección Profesional Soluciones de Pago™, completando así el tercer documento de la biblioteca.

El Papel del Framework de Aceptación de Pagos™ Dentro de la Colección

El Framework de Aceptación de Pagos™ constituye el tercer documento de la Colección Profesional Soluciones de Pago™ y desarrolla uno de los procesos más importantes de cualquier actividad comercial: la capacidad de transformar una intención de compra en una transacción completada con éxito.

Mientras que el Framework de Evolución de los Pagos™ proporciona el contexto histórico del ecosistema financiero y el Framework de Pagos para Comercios™ explica cómo diseñar una infraestructura moderna, este documento se centra específicamente en el proceso de aceptación, analizando todos los elementos que influyen sobre la conversión, la seguridad y la experiencia del cliente.

Su propósito consiste en ofrecer una metodología que permita evaluar, optimizar y evolucionar cualquier proceso de aceptación de pagos, independientemente del sector, del tamaño de la organización o de las tecnologías utilizadas.

Frameworks Relacionados

Este framework mantiene una relación directa con otros documentos de la colección que desarrollan aspectos complementarios del ecosistema de pagos.

  • Framework de Evolución de los Pagos™ — Contexto estratégico e histórico del ecosistema financiero.
  • Framework de Pagos para Comercios™ — Diseño de infraestructuras de pago para empresas.
  • Framework de Infraestructura de Pagos™ — Arquitectura tecnológica de plataformas y sistemas.
  • Framework de Operaciones de Pago™ — Gestión administrativa, conciliación y liquidación.
  • Framework de Pagos Omnicanal™ — Integración de experiencias de pago entre diferentes canales.
  • Framework de Experiencia de Pago™ — Optimización de la interacción entre cliente y proceso de pago.

Cada uno de estos documentos amplía una dimensión concreta del modelo desarrollado en este framework y forma parte de una arquitectura de conocimiento diseñada para analizar el ecosistema de pagos desde diferentes perspectivas.

Investigaciones Relacionadas

La Biblioteca de Investigación de Soluciones de Pago complementa este framework mediante estudios especializados sobre comportamiento del consumidor, conversión, fraude, pagos digitales, innovación financiera, inteligencia artificial y evolución del comercio electrónico.

La combinación de investigaciones y frameworks permite disponer de una base documental útil tanto para la toma de decisiones estratégicas como para la mejora continua de las operaciones comerciales.

Preguntas Frecuentes

¿Está dirigido únicamente a comercios?

No. Aunque el framework utiliza ejemplos relacionados con la actividad comercial, sus principios pueden aplicarse también a empresas de servicios, organizaciones sin ánimo de lucro, administraciones públicas y cualquier entidad que necesite gestionar procesos de cobro.

¿Es necesario ofrecer todos los métodos de pago disponibles?

No. Lo recomendable es seleccionar aquellos métodos que aporten mayor valor al perfil de clientes de la organización y que puedan integrarse de forma eficiente con la infraestructura existente.

¿Puede mejorarse la aceptación sin sustituir toda la infraestructura?

Sí. En la mayoría de los casos, las mejoras más importantes se consiguen optimizando procesos, simplificando la experiencia del usuario e integrando correctamente los sistemas ya disponibles.

¿Cada cuánto debería revisarse el proceso de aceptación?

Se recomienda realizar revisiones periódicas y aprovechar cualquier cambio relevante —como la incorporación de nuevos canales, tecnologías o métodos de pago— para evaluar nuevamente el rendimiento del sistema.

Navegador de la Biblioteca de Frameworks

Colección Profesional Soluciones de Pago™

Volumen I — Estrategia de Pagos

  • ✓ Framework de Evolución de los Pagos™
  • ✓ Framework de Pagos para Comercios™
  • ✓ Framework de Aceptación de Pagos™
  • → Framework de Infraestructura de Pagos™
  • → Framework de Operaciones de Pago™

Volumen II — Pagos Digitales

  • → Framework de Pagos Digitales™
  • → Framework de Economía Sin Efectivo™
  • → Framework de Pagos Omnicanal™
  • → Framework de Pagos Móviles™
  • → Framework de Experiencia de Pago™

Volumen III — Innovación Financiera

  • → Framework de Open Banking™
  • → Framework de Open Finance™
  • → Framework de Embedded Finance™
  • → Framework de Embedded Payments™
  • → Framework de Automatización Financiera™

Volumen IV — IA y Tecnología

  • → Framework de IA para Pagos™
  • → Framework de Inteligencia de Pagos™
  • → Framework de Prevención del Fraude™
  • → Framework de Identidad Digital™
  • → Framework de Datos Financieros™

Volumen V — Crecimiento Empresarial

  • → Framework de Crecimiento para Comercios™
  • → Framework del Recorrido del Cliente™
  • → Framework de Optimización de Pagos™
  • → Framework de Crecimiento de Ingresos™
  • → Framework del Futuro de los Pagos™

Biblioteca de Frameworks. El Framework de Aceptación de Pagos™ explica cómo optimizar el momento crítico de la transacción y constituye el puente entre la infraestructura de pagos y la experiencia del cliente.

Conclusión

Aceptar un pago significa mucho más que autorizar una operación financiera. Implica coordinar tecnología, seguridad, experiencia del cliente, procesos operativos y análisis de datos dentro de un sistema capaz de responder con rapidez, fiabilidad y flexibilidad.

El Framework de Aceptación de Pagos™ organiza todos estos elementos en un modelo coherente que facilita el análisis, la implantación y la mejora continua de cualquier proceso de cobro.

Las organizaciones que desarrollan procesos de aceptación simples, seguros e integrados no solo incrementan la conversión de ventas, sino que también fortalecen la confianza de sus clientes y crean una base más sólida para afrontar la evolución del ecosistema financiero durante los próximos años.

Próximo Framework Recomendado

Una vez comprendido cómo optimizar la aceptación de pagos, el siguiente paso consiste en analizar la arquitectura tecnológica que hace posible todo el proceso.

El siguiente documento de la colección es el Framework de Infraestructura de Pagos™, donde desarrollaremos los componentes técnicos, las plataformas, las integraciones y los principios arquitectónicos que sustentan un ecosistema moderno de pagos.

Scroll al inicio