
El dinamismo del mercado comercial contemporáneo ha obligado a las empresas, pymes y profesionales autónomos a rediseñar por completo sus canales de interacción con el cliente final. Atrás quedaron los días en que las ventas a distancia dependían de catálogos impresos, llamadas telefónicas con procesos de verificación manuales o el envío de presupuestos rígidos supeditados a transferencias bancarias ordinarias que demoraban días en hacerse efectivas en balance. En el contexto financiero actual, la agilidad operativa se consolida como la variable más crítica para determinar el éxito de una transacción comercial. La capacidad de capturar el interés del comprador de forma inmediata y ofrecerle un entorno seguro para formalizar su compra, sin importar las barreras geográficas, es el pilar sobre el que se asientan las estrategias de negocio más competitivas. Dentro de esta profunda transformación digital, la convergencia entre los enlaces de pago y ventas remotas se posiciona como una de las soluciones más disruptivas y eficientes en el ámbito de la adquirencia moderna. Un enlace transaccional es, en esencia, un hipervínculo único, dinámico y securizado que contiene embebida toda la información económica de una operación mercantil. Al prescindir de la necesidad de contar con una estructura rígida de comercio electrónico tradicional o de obligar al comprador a desplazarse físicamente a un establecimiento comercial para interactuar con un datáfono clásico, los links transaccionales democratizan la aceptación de pagos con tarjeta de crédito o débito, permitiendo a cualquier organización expandir su radio de captación de ingresos con inversiones en activos fijos prácticamente nulas. Para los directores financieros y responsables de operaciones, la implementación de estas herramientas digitales no debe entenderse como un recurso de emergencia para situaciones puntuales, sino como un elemento estructural indispensable dentro de una arquitectura omnicanal madura. Al analizar las métricas de penetración de los medios de pago en el territorio nacional, se constata que el despliegue analítico y práctico de los enlaces de pago en España ha experimentado un crecimiento exponencial. Esta evolución responde tanto a la exigencia del consumidor moderno —que penaliza la fricción y demanda procesos integrados en sus aplicaciones de comunicación habituales— como a la necesidad empresarial de reducir los costes administrativos asociados a la gestión del cobro a distancia y optimizar de forma sistemática el control de tesorería. A lo largo de este extenso informe de carácter comercial y práctico, desglosaremos minuciosamente los fundamentos técnicos de los links de pago, las tácticas operativas idóneas para integrarlos en las plataformas de mensajería instantánea y redes sociales de tu marca, el impacto cuantitativo directo que ejercen sobre los ratios de liquidez corriente de la compañía y los protocolos criptográficos obligatorios que garantizan un entorno transaccional blindado frente al fraude informático, asegurando que tu estrategia de venta remota opere bajo el marco legal más estricto del panorama financiero actual.La digitalización del comercio a distancia: El auge de los links transaccionales
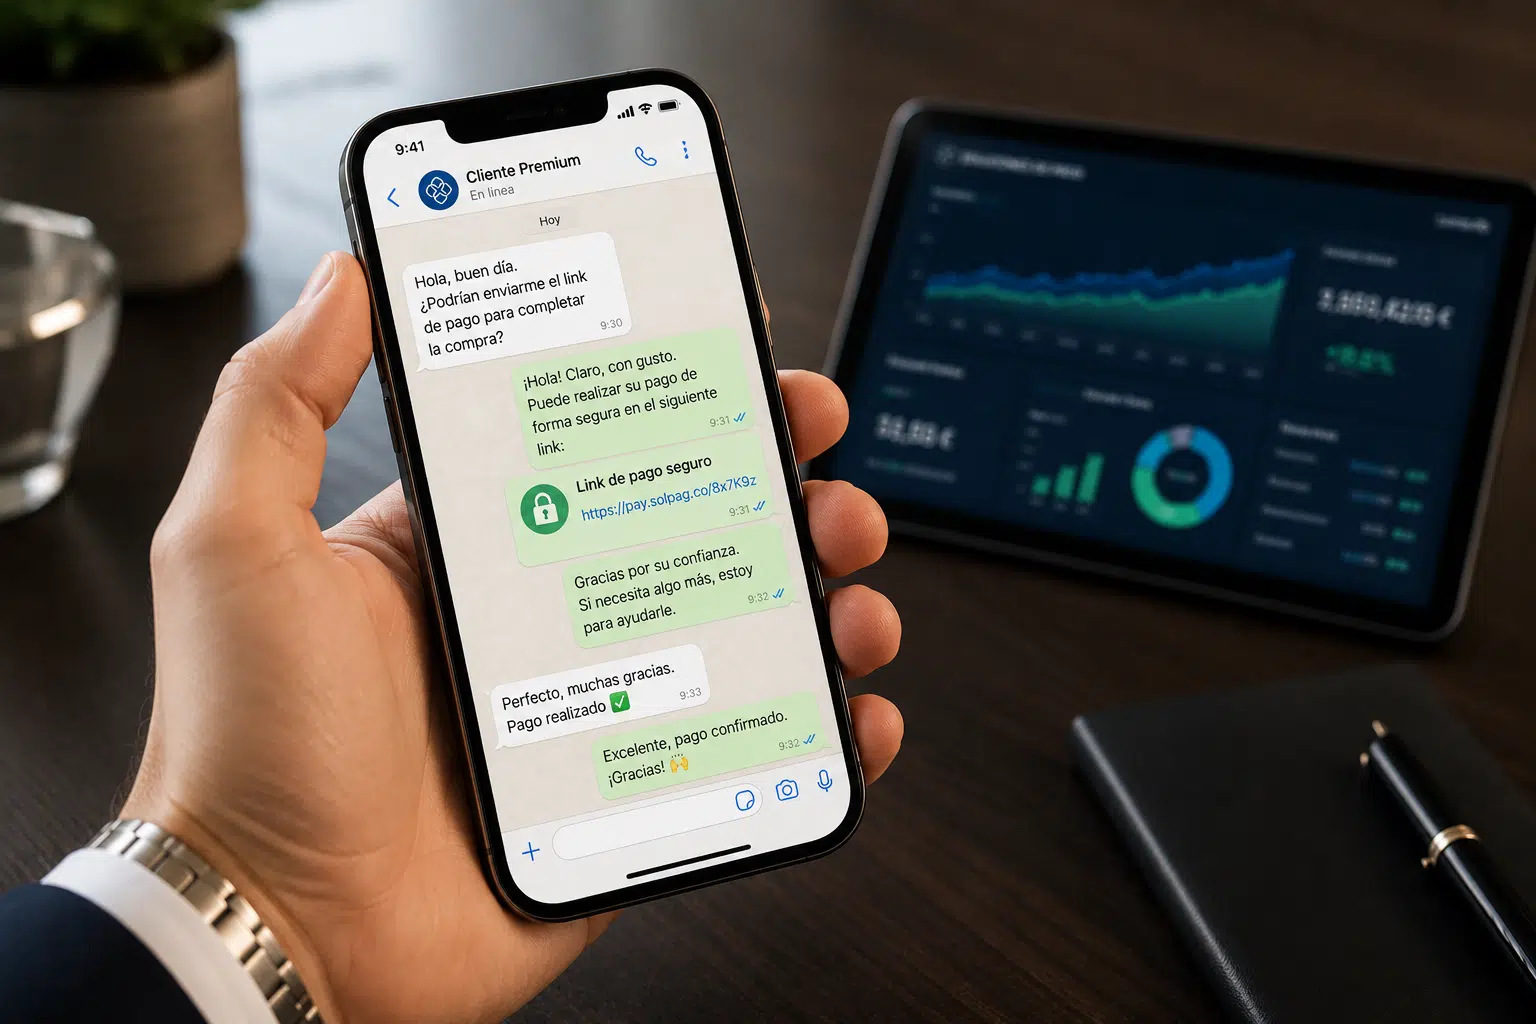
El trayecto que recorre un usuario desde que descubre un producto o servicio hasta que formaliza su compra de manera efectiva (Customer Journey) debe estar libre de cuellos de botella y pasos intermedios innecesarios que diluyan su intención de consumo. En los entornos de venta a distancia tradicionales, una cantidad alarmante de operaciones comerciales se destruye en la fase final debido a la complejidad de las pasarelas de checkout tradicionales o a la falta de flexibilidad del comercio para adaptarse a las plataformas digitales preferidas por sus compradores. Integrar de forma estratégica la combinación de enlaces de pago ventas remotas en las herramientas de comunicación diaria de la plantilla de trabajadores neutraliza este problema de inmediato, transformando canales informativos en puntos de conversión económica puros. La mensajería instantánea corporativa, con aplicaciones como WhatsApp Business, se ha consolidado como el entorno preferido por el consumidor contemporáneo para resolver dudas sobre stock, solicitar presupuestos personalizados o negociar condiciones de servicio. Obligar a un cliente que está interactuando de forma fluida a través de un chat a salir de la aplicación, acceder a una página web externa, registrar un usuario con contraseña y rellenar un formulario extenso para poder pagar introduce una fricción inasumible. El modelo operativo ideal faculta al asesor comercial para generar un link de cobro único desde el panel de control de su software de adquirencia y enviarlo directamente dentro de la misma conversación de chat. El usuario simplemente pulsa el hipervínculo, visualiza el checkout optimizado para dispositivos móviles y liquida la transacción haciendo uso de tarjetas bancarias o billeteras digitales en cuestión de segundos. Esta flexibilidad logística para canalizar transacciones asíncronas en el entorno virtual complementa y potencia las estrategias de movilidad que las empresas despliegan en el plano físico presencial. Al interconectar las pasarelas web de la marca con soluciones de software móvil avanzadas como la tecnología Tap to Pay, las corporaciones logran que sus equipos de campo, repartidores o agentes comerciales distribuidos unifiquen toda la captura transaccional bajo un mismo ecosistema tecnológico. Ya sea aproximando una tarjeta física al smartphone del comercial mediante conectividad inalámbrica NFC o enviando un link a distancia por SMS a un cliente que se encuentra en otra provincia, el origen del cobro se centraliza de forma nativa, simplificando la gestión contable y garantizando la coherencia de la imagen corporativa de la organización. Asimismo, las redes sociales (Instagram, Facebook o LinkedIn corporativo) se transforman de simples escaparates visuales de marketing de contenidos a motores de facturación directa gracias a los links dinámicos. Las pymes pueden insertar enlaces de pago específicos en sus publicaciones, historias o mensajes privados para campañas promocionales flash o lanzamientos de productos de edición limitada. Esta inmediatez en el procesamiento de pagos online permite capturar la compra por impulso de forma sumamente eficiente, eliminando las barreras de tiempo y espacio tradicionales y maximizando de forma notable la rentabilidad de las inversiones publicitarias digitales realizadas por el departamento de marketing.Omnicanalidad práctica: WhatsApp, redes sociales y el cierre de ventas inmediato

La viabilidad financiera y la sostenibilidad económica de cualquier estructura corporativa moderna no dependen exclusivamente del volumen bruto de facturación que registre su departamento comercial; la velocidad real con la que la tesorería centralizada es capaz de transformar esas ventas documentadas en liquidez líquida y disponible en balance determina la salud del fondo de maniobra de la compañía. Dentro de las métricas de control de gestión, el Período Medio de Cobro, conocido técnicamente por sus siglas en inglés como DSO (Days Sales Outstanding), constituye uno de los indicadores financieros más estrechamente vigilados por las direcciones generales. Un DSO elevado es sinónimo de ineficiencia administrativa, capital inmovilizado y la necesidad latente de recurrir a costosas pólizas de crédito bancarias para cubrir los gastos de explotación corrientes. La implementación sistemática de los enlaces de pago actúa de forma directa sobre el DSO, acelerando de forma contundente los flujos de cobro a distancia de la sociedad. Los procesos tradicionales de facturación B2B o B2C mediante transferencias bancarias arrastran demoras considerables: el cliente recibe la factura, la archiva en su departamento administrativo, accede a su banca digital en una fecha fija de pagos, introduce manualmente los dígitos de la cuenta IBAN y el concepto de la operación, y ejecuta el movimiento. Al adjuntar un link de cobro directo dentro de la propia factura digital o enviarlo de forma automatizada mediante secuencias de correo electrónico, se suprime este circuito manual. El receptor puede liquidar su deuda de manera inmediata con tan solo un par de pulsaciones en la pantalla de su dispositivo móvil, reduciendo los plazos de recaudación de fondos al mínimo exponencial. Para comprender minuciosamente cómo interactúan estas variables operativas con los costes de adquirencia del mercado nacional y descubrir los mecanismos para erradicar las fugas de capital ocultas en el procesamiento de transacciones no presenciales, resulta obligatorio realizar un análisis comparativo riguroso tomando como referencia los estándares descritos en nuestro estudio técnico de precios y comisiones. El examen detallado de las tarifas financieras evidencia que la automatización de los procesos de cobro a distancia y la supresión de los costes fijos de mantenimiento asociados al hardware rígido convencional compensan con creces las comisiones variables por operación de las pasarelas contemporáneas, permitiendo a los responsables contables maximizar el beneficio neto de explotación. Asimismo, la agilidad en los flujos de cobro remotos se optimiza mediante la apertura y vinculación de una cuenta empresa corporativa avanzada de última generación. Disponer de una plataforma financiera que garantice liquidaciones rápidas en ventanas temporales inferiores a las 24 horas laborables, incluyendo fines de semana y días festivos, faculta a los departamentos de compras para coordinar la tesorería de forma altamente eficiente. Contar de forma inmediata con los fondos procedentes de las ventas remotas elimina la necesidad de recurrir a líneas de descuento comerciales y otorga a la dirección financiera la liquidez corriente indispensable para negociar de forma directa con los proveedores de mercancías y existencias descuentos por pronto pago, ensanchando de este modo el margen comercial desde el lado del aprovisionamiento.Control financiero y gestión de tesorería: Reducción del DSO y optimización de flujo de caja
Además de esta guía, puedes visitar nuestra sección de pagos online para comparar opciones y volver a la inicio de Soluciones de Pago para encontrar más recursos sobre pagos, TPV y soluciones para empresas en España.
Implementación vertical por sector de actividad y conclusiones de rentabilidad
El éxito rotundo en el despliegue e implantación de una estrategia fundamentada en la combinación de los enlaces de pago ventas remotas no responde a patrones homogéneos ni a soluciones genéricas aplicables por igual a la totalidad del tejido empresarial. La plataforma de adquirencia óptima y el circuito logístico de emisión de los links transaccionales deben configurarse respondiendo con total fidelidad a las particularidades operativas, la frecuencia de facturación, el ticket medio de las transacciones y los canales de comunicación dominantes de cada sector productivo. Diseñar un entorno rígido o desalineado con los hábitos de consumo de tu público objetivo levantará barreras artificiales que penalizarán la productividad del personal y erosionarán el beneficio neto de la organización.
Para guiar la toma de decisiones gerencial de manera estructurada y analizar cómo se distribuyen estas ventajas operativas avanzadas en la economía nacional, es fundamental evaluar la adaptación técnica de los links de pago en los diversos negocios por sector, coordinando las necesidades de facturación con los modelos de procesamiento más ágiles:
- Canal HORECA (Hostelería, Restauración y Catering Avanzado): En este sector de actividad, los enlaces de pago constituyen la herramienta idónea para gestionar la reserva de menús especiales, eventos corporativos o la contratación de servicios de catering a distancia. Permitir que el cliente abone una señal económica de forma anticipada mediante un link seguro enviado por correo electrónico o mensajería instantánea elimina de inmediato el riesgo de cancelaciones de última hora (no-shows) y optimiza la planificación de las compras de materias primas perecederas, protegiendo el margen comercial neto del establecimiento.
- Empresas de Servicios Profesionales, Consultorías y B2B Corporativo: Sectores que tradicionalmente dependían de la emisión de pagarés bancarios, cheques o transferencias de cobro dilatado encuentran en los enlaces dinámicos la vía idónea para liquidar honorarios mensuales de asesoramiento, proyectos llave en mano o hitos de entrega específicos. Al automatizar la emisión de estos links integrados en las facturas proforma digitales, la empresa acorta sus ciclos de tesorería y mitiga la morosidad administrativa de forma notable.
- Venta Telefónica Avanzada, Call Centers y Telesales: Permitir que los operadores comerciales cierren una propuesta de contratación por teléfono y envíen en ese mismo segundo un enlace transaccional corto a través de WhatsApp o mensaje de texto SMS al smartphone del usuario optimiza drásticamente las métricas de conversión comercial. Esta metodología ágil erradica la antigua e insegura práctica de obligar al comprador a dictar los dígitos y códigos CVV de su tarjeta de crédito en voz alta durante la llamada telefónica, un proceso que vulnera las normativas de seguridad informática y genera fuertes barreras psicológicas de desconfianza.
En conclusión, la consolidación de los hipervínculos de cobro seguro a distancia representa un avance evolutivo irreversible hacia la construcción de un tejido empresarial ágil, transparente, eficiente y centrado por completo en ofrecer una experiencia de usuario sobresaliente. Diseñar y ejecutar con éxito una política de cobros completamente optimizada desde el punto de vista operativo y plenamente integrada con las herramientas de gestión de contabilidad analítica y ERP contable de tu empresa constituye el cimiento estratégico indispensable para garantizar el control riguroso de tus costes de explotación, potenciar tus tasas de conversión comercial presencial y remota y asegurar un crecimiento financiero altamente rentable y sostenible en el exigente mercado contemporáneo.
Preguntas Frecuentes (FAQ)
- ¿Qué es exactamente un enlace de pago y cómo opera en las ventas remotas?
Un enlace de pago es una URL única, dinámica y completamente securizada generada a través del software de una pasarela financiera o proveedor adquirente que contiene embebidos los datos exactos de una transacción (importe, divisa y referencia del comercio). Opera de forma remota permitiendo al vendedor enviar dicho hipervínculo al comprador a través de cualquier canal digital (WhatsApp, email, SMS o redes sociales), facultando al cliente para acceder a un checkout seguro donde formalizar su compra con tarjeta sin necesidad de disponer de una tienda online tradicional o de un datáfono físico presencial. - ¿Cuáles son los requisitos de hardware y software necesarios para emitir enlaces de cobro?
No se requiere ninguna inversión económica en activos fijos de hardware ni periféricos externos de cobro. Para emitir estos links transaccionales, la pyme, empresa o autónomo únicamente necesita contar con acceso al panel de control digital o aplicación móvil de un proveedor de servicios de pago adquirente autorizado, o bien integrar la API de desarrollo de software del proveedor dentro de sus sistemas de gestión informática corporativos (ERP o CRM) preexistentes, pudiendo operar desde ordenadores, tabletas o smartphones con conexión a la red. - ¿Resulta seguro para un consumidor final introducir sus credenciales bancarias en estos enlaces?
Sí, es completamente seguro siempre que el link sea provisto por una entidad financiera regulada que opere bajo los máximos niveles de seguridad internacional, destacando la certificación de cumplimiento PCI-DSS de Nivel 1. El proceso de pago se ejecuta bajo entornos cifrados de extremo a extremo mediante protocolos SSL/TLS de alta gama y hace uso de tecnologías de tokenización criptográfica, lo que garantiza que los datos sensibles de la tarjeta del comprador viajen protegidos y jamás queden expuestos ni se almacenen en los servidores locales del comercio emisor. - ¿Cómo influye la estrategia de enlaces de pago ventas remotas en la tesorería corporativa?
Influye de forma contundente al reducir drásticamente el Período Medio de Cobro (DSO) de las facturas comerciales emitidas por la compañía. Al proporcionar al receptor de la factura una vía rápida, directa e inalámbrica para liquidar su saldo pendiente en tan solo unos segundos desde su propio dispositivo móvil con tarjeta de crédito o billeteras digitales avanzadas como Apple Pay y Google Pay, se mitigan los retrasos administrativos de las transferencias ordinarias clásicas y se agilizan sustancialmente los ciclos de entrada de efectivo a las arcas corporativas de la sociedad. - ¿Qué métodos de pago específicos puede seleccionar un usuario al hacer clic en el link de cobro?
La pasarela de pago remota es universal y adaptable de forma inteligente a las preferencias y ubicación del usuario final. Al acceder a la landing page de checkout, el consumidor puede elegir formalizar su pago introduciendo de forma clásica los datos de sus tarjetas de crédito o débito de las redes líderes mundiales (Visa, Mastercard, American Express), o bien haciendo uso de métodos de validación biométrica rápidos integrados en sus dispositivos, como Apple Pay, Google Pay y Bizum en el mercado nacional. - ¿Existe alguna limitación temporal respecto a la validez y uso de los enlaces transaccionales?
La duración, vigencia y número de usos de cada link de pago es completamente parametrizable por los departamentos de administración y ventas de la compañía emisora desde su panel de gestión en la nube. El software financiero permite configurar enlaces de un único uso que caducan de forma automática e irreversible tras completarse la operación de forma satisfactoria, enlaces de carácter permanente idóneos para campañas de recaudación de fondos específicas o links condicionados a una fecha y hora límite concretas de validez. - ¿Cómo funciona el proceso de conciliación bancaria contable tras recibir un pago remoto por enlace?
Funciona de manera totalmente automatizada y desatendida. Cada enlace de pago generado lleva asociado de forma inequívoca un código de referencia transaccional exclusivo que vincula la operación con un cliente o factura concreta. En el instante preciso en que el comprador completa el abono de los fondos en la pasarela segura, el sistema de adquirencia emite una notificación instantánea por webhook que actualiza el estado contable de la factura en el software ERP interno de la empresa, eliminando las conciliaciones manuales y los descuadres de caja finales. - ¿Se pueden enviar enlaces de cobro a clientes internacionales que utilicen divisas extranjeras?
Efectivamente, las plataformas financieras avanzadas de procesamiento adquirente permiten configurar pasarelas multi-divisa preparadas para operar a nivel global. El sistema integra tecnologías avanzadas de Conversión Dinámica de Divisas (DCC), permitiendo al comprador extranjero visualizar, desglosar y abonar el coste del servicio prestado directamente en su moneda de origen (como dólares estadounidenses o libras esterlinas) de forma transparente, mientras que la pyme española recibe el capital en euros en su cuenta operativa. - ¿Qué ventajas aporta esta tecnología remota en comparación con los datáfonos portátiles tradicionales?
Aporta ventajas operativas cruciales, como la eliminación absoluta de costes fijos mensuales vinculados al concepto de alquiler de hardware, cuotas de alta, seguros por roturas mecánicas o mantenimiento de líneas de conectividad SIM dedicadas por parte de la banca clásica. Además, otorga una flexibilidad omnicanal total para cerrar transacciones a distancia desde plataformas de atención telefónica corporativas o redes de mensajería instantánea, circuitos logísticos de campo que un terminal físico portátil no puede cubrir de forma nativa. - ¿Es posible automatizar de forma masiva la creación de estos enlaces mediante sistemas informáticos ERP?
Sí, a través del uso de APIs de desarrollo de software financieras abiertas y webhooks de integración nativos, los departamentos de tecnología e informática de las medianas y grandes empresas pueden vincular la pasarela de cobros con su software interno de facturación o gestión de clientes (CRM). Esto automatiza la generación en masa de miles de enlaces personalizados al día de acuerdo con los flujos de facturación de la organización, enviándolos de forma desatendida por correo electrónico o SMS tras emitirse una factura.

El tratamiento automatizado de información financiera sensible en el plano virtual exige el despliegue de las medidas de seguridad informática más estrictas de la industria para prevenir de forma contundente los riesgos asociados al fraude transaccional, el phishing, la inyección de código malicioso y la suplantación de identidad digital. Al trasladar el punto de venta fuera del entorno físico controlado de un establecimiento comercial, las operaciones se clasifican de forma legal bajo la tipología de Tarjeta No Presente (CNP). Históricamente, esta modalidad arrojaba tasas de siniestralidad superiores debido a la dificultad intrínseca de validar de manera fehaciente que el usuario que introducía las credenciales bancarias en la pantalla era su legítimo titular. Para neutralizar este riesgo operativo y ofrecer un entorno transaccional blindado que destruya las barreras psicológicas de desconfianza en el comprador, las plataformas modernas de enlaces de cobro integran de forma nativa los protocolos de Autenticación Reforzada del Cliente (SCA - Strong Customer Authentication), exigidos estrictamente por el marco legal de las normativas europeas de servicios de pago (PSD3/PSR). Este sistema de doble factor requiere que la pasarela de checkout valide la identidad del comprador solicitando al menos dos elementos independientes de autenticación: algo que el usuario posee (su smartphone personal), algo que conoce (una contraseña numérica o patrón de seguridad) o algo que forma parte de su biometría nativa (reconocimiento facial Face ID o huella dactilar dactilar), blindando la transacción de extremo a extremo. La protección de la infraestructura informática de la empresa emisora se complementa mediante dos pilares tecnológicos avanzados de grado militar: Ofrecer un checkout profesional, limpio, perfectamente adaptado a la ergonomía de los dispositivos móviles y respaldado de forma visible por los sellos de seguridad oficiales de marcas globales como Visa o Mastercard es la estrategia comercial más efectiva para elevar las tasas de conversión a distancia. Cuando un comprador internacional o nacional hace clic en un link recibido de una marca y es redirigido a un entorno seguro que reconoce de forma inmediata sus aplicaciones de pago habituales y valida su identidad de forma transparente, ejecuta la operación con total tranquilidad, consolidando la reputación digital de la sociedad y minimizando a cero las tasas de carritos de compra abandonados en el tramo final del proceso de venta remota.Seguridad criptográfica y confianza: Cumplimiento de PCI-DSS y protocolo SCA

Comparte esta publicación:
Nota: Este contenido, puede ser reproducido libremente siempre que se mantengan todos los enlaces incluidos en el artículo.

Equipo de Redacción e Investigación de Soluciones de Pago
Publicaciones relacionadas


