
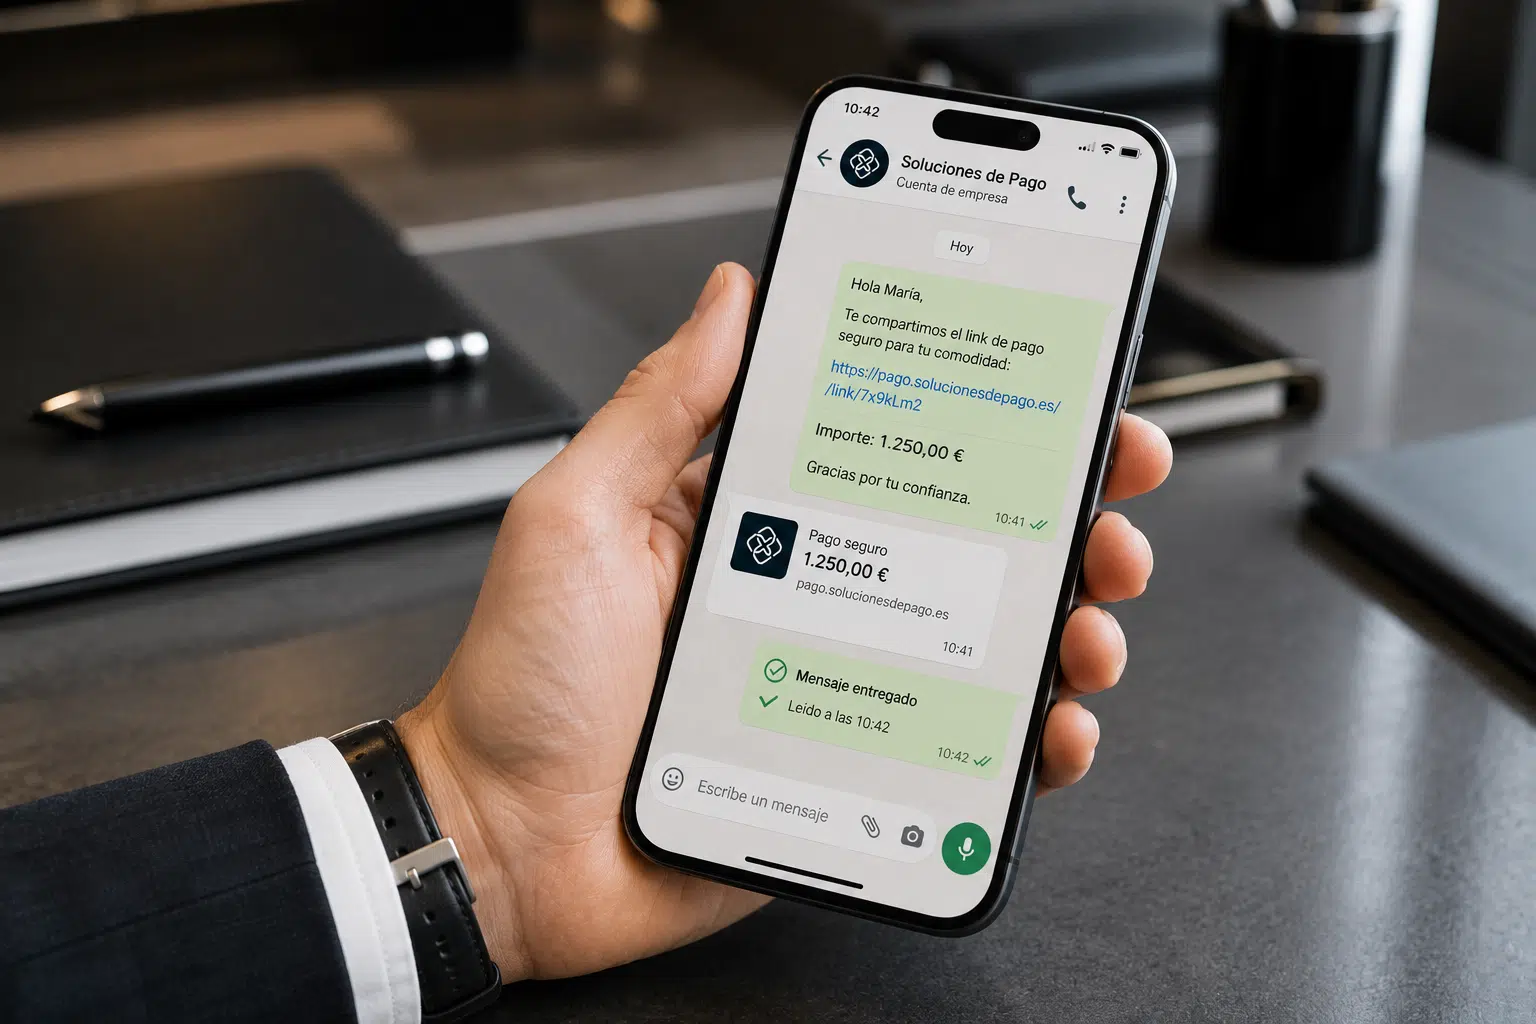
El dinamismo del mercado financiero contemporáneo ha transformado por completo la manera en que las corporaciones, pequeñas empresas y profesionales independientes gestionan sus cobros y flujos de tesorería. La digitalización acelerada de la economía ya no exige únicamente la existencia de una tienda online tradicional o la presencia de terminales físicos en un mostrador. Hoy en día, la flexibilidad del comercio demanda herramientas omnicanales que permitan materializar una transacción comercial en cualquier momento y lugar, eliminando de forma absoluta las barreras geográficas y los procesos burocráticos engorrosos. En este escenario, el diseño de estrategias basadas en herramientas ágiles se ha vuelto indispensable, consolidando a los llamados links transaccionales como una de las soluciones más potentes dentro del ámbito de los pagos online corporativos. Esta completa publicación de tipo pilar, estructurada como los enlaces de pago guía definitiva, nace con el propósito claro de dotar a los decisores comerciales, directores financieros y gestores de negocio de un mapa estratégico de adquirencia moderna. Aceptar pagos remotos de manera eficiente es un factor determinante para la salud del flujo de caja de cualquier organización. En el tejido empresarial nacional, analizar el despliegue analítico y operativo de los enlaces de pago en España permite comprobar cómo el uso inteligente de un simple hipervínculo seguro puede sustituir complejas infraestructuras tecnológicas, optimizando los recursos del capital humano y garantizando que cada oportunidad de venta se concrete de forma inmediata y libre de fricciones. A lo largo de este extenso informe estratégico, desglosaremos minuciosamente la anatomía técnica de estas herramientas, su integración con los sistemas de tesorería centralizados de las empresas, las ventajas competitivas derivadas de su adopción en los diversos modelos de negocio y las exigencias de seguridad criptográfica más rigurosas del panorama actual. El objetivo final es proporcionar el conocimiento necesario para que tu organización transforme la gestión de cobros de un centro de costes operativos a un motor de conversión de ingresos netos.Enlaces de pago: Guía definitiva para optimizar los cobros a distancia en tu negocio
Para implementar con éxito esta tecnología en el corazón operativo de una empresa, es mandatorio comprender detalladamente cómo funcionan los enlaces de pago desde el punto de vista de la arquitectura de software y el enrutamiento transaccional. En términos sencillos, un enlace de cobro es una URL única, dinámica y securizada generada por una pasarela de pagos o un proveedor de servicios adquirentes (PSP). Este hipervínculo contiene embebida toda la información esencial de una transacción específica: el importe exacto a liquidar, la divisa de la operación, la identificación del comercio emisor y, opcionalmente, parámetros avanzados como la fecha de caducidad del link, referencias de inventario (SKU) o los datos identificativos del cliente final. El proceso operativo se divide en cuatro fases técnicas perfectamente sincronizadas en la nube corporativa: La gran genialidad de este modelo reside en su asimetría tecnológica: mientras que el comercio goza de una herramienta extremadamente sencilla de desplegar y gestionar, el cliente final accede a una pasarela sofisticada que centraliza múltiples opciones de cobro. Esto simplifica de forma notable los flujos de trabajo de los equipos administrativos, quienes dejan de procesar cobros manuales o realizar el seguimiento telefónico de transferencias bancarias nacionales dilatadas en el tiempo, un factor de ineficiencia estructural que suele mermar el rendimiento operativo de los negocios menos digitalizados.Estructura y funcionamiento técnico: ¿Cómo funcionan los enlaces de pago en el entorno corporativo?

La viabilidad y sostenibilidad económica a largo plazo de cualquier organización comercial no depende en exclusiva de su volumen bruto de ventas facturadas, sino de su velocidad real para transformar esas transacciones en liquidez efectiva disponible en balance. Dentro de las métricas de control de gestión financiera, el Período Medio de Cobro, técnicamente denominado Days Sales Outstanding (DSO), es uno de los indicadores más vigilados por las direcciones generales. Un DSO elevado representa capital inmovilizado, tensiones innecesarias en la tesorería diaria y la obligación latente de recurrir a costosas líneas de crédito bancarias para cubrir los gastos de explotación corrientes. La adopción estratégica de los enlaces de pago actúa de forma directa sobre esta métrica, reduciendo drásticamente los tiempos de demora en la recaudación de saldos pendientes. Los procesos tradicionales de facturación empresarial mediante transferencias bancarias suelen arrastrar fricciones operativas considerables: el cliente debe recibir la factura, acceder a la banca digital de su entidad, teclear manualmente el número de cuenta IBAN, introducir el concepto exacto de la operación y autorizar el movimiento. Este circuito manual dilata el cobro durante días o semanas. Por el contrario, al adjuntar un link de pago directo en el cuerpo de la factura digital, el receptor puede liquidar su deuda de manera inmediata con tan solo un par de pulsaciones en la pantalla de su dispositivo móvil, acelerando los ciclos de recaudación de fondos de la organización. Para comprender detalladamente de qué forma repercuten estas variables arancelarias en tus estados contables y cómo estructurar un presupuesto de cobros optimizado, es fundamental llevar a cabo un análisis comparativo profundo a través de nuestro informe sobre precios y comisiones. El examen riguroso de estas tarifas evidencia que la supresión de las barreras operativas y la automatización de los procesos de cobros a distancia compensan con creces los costes variables de procesamiento de las pasarelas modernas, permitiendo a la dirección financiera maximizar la rentabilidad neta por operación y liberar recursos operativos valiosos. Asimismo, la automatización que ofrecen las plataformas financieras contemporáneas permite programar flujos recurrentes de recordatorios de pago. Si un link de cobro enviado a un cliente no es completado antes de su fecha límite de validez, el propio software de adquirencia se encarga de emitir notificaciones automatizadas de seguimiento con un nuevo enlace actualizado. Esta gestión sistemática de los saldos de clientes disminuye notablemente las tasas de morosidad y minimiza las horas que el equipo del departamento de contabilidad debe destinar al cobro telefónico de facturas impagadas, permitiendo enfocar el talento interno hacia tareas analíticas de mayor valor añadido para el crecimiento corporativo.Optimización de tesorería: Reducción del DSO y mejora del flujo de caja empresarial
Además de esta guía, puedes visitar nuestra sección de pagos online para comparar opciones y volver a la inicio de Soluciones de Pago para encontrar más recursos sobre pagos, TPV y soluciones para empresas en España.
Implementación estratégica sectorial y conclusiones del ecosistema financiero
El éxito rotundo en la adopción e implantación de esta tecnología no responde a un patrón uniforme, sino a la capacidad de la dirección de operaciones para adaptar las virtudes intrínsecas del link a los flujos de trabajo diarios de cada actividad comercial. La versatilidad de este formato permite diseñar circuitos de cobro a medida para los diversos negocios por sector dentro del mercado español, aportando agilidad competitiva tanto a sectores tradicionales como a corporaciones digitales disruptivas de servicios en la nube.
Para comprender la flexibilidad práctica de este ecosistema de adquirencia a distancia, resulta de gran utilidad analizar el impacto real de su implementación en los siguientes entornos de actividad empresarial:
- Servicios profesionales y asesorías B2B: Sectores que tradicionalmente dependían de la emisión de pagarés, cheques o transferencias de cobro dilatado encuentran en el link de pago directo la vía idónea para liquidar de forma inmediata honorarios de consultoría, proyectos llave en mano o contratos de mantenimiento recurrentes, mejorando la previsibilidad de sus ingresos mensuales de tesorería.
- Venta telefónica avanzada, Call Centers y Telesales: Permitir que los operadores comerciales cierren una propuesta comercial por teléfono y envíen en ese mismo segundo un enlace transaccional seguro a través de WhatsApp o SMS al usuario final optimiza drásticamente las tasas de conversión, erradicando la antigua e insegura práctica de tener que dictar los dígitos de la tarjeta en voz alta durante la llamada.
- Comercio local minorista, Redes de Distribución y Hostelería: Los establecimientos comerciales que incorporan canales de venta remota para envíos a domicilio o reservas de servicios especializados pueden asegurar el cobro de la señal económica de forma anticipada, eliminando el riesgo operativo de las cancelaciones de última hora o los impagos en la entrega de mercancías.
En conclusión, la consolidación de los hipervínculos de cobro seguro representa un avance irreversible hacia la construcción de un tejido empresarial ágil, transparente, eficiente y centrado por completo en ofrecer una experiencia de usuario sobresaliente. Diseñar una estrategia de adquirencia digital moderna, libre de ataduras de hardware rígido y completamente integrada con las herramientas de gestión de contabilidad analítica de tu empresa constituye el cimiento estratégico indispensable para garantizar un crecimiento financiero sostenido en los mercados contemporáneos.
Preguntas Frecuentes (FAQ)
- ¿Qué es exactamente un enlace de pago y cómo ayuda a mi negocio?
Un enlace de pago es una URL única, dinámica y completamente securizada generada a través del software de una pasarela financiera que contiene embebidos los datos exactos de una transacción comercial. Ayuda a tu negocio al permitirte aceptar cobros con tarjeta o billeteras móviles a distancia desde cualquier canal digital, sin necesidad de disponer de una tienda online e-commerce estructurada o de un datáfono físico presencial. - ¿Cuáles son los requisitos de hardware o software necesarios para emitir estos enlaces?
No se requiere ninguna inversión económica en activos fijos de hardware. Para emitir estos links de cobro, la pyme o autónomo únicamente necesita contar con acceso al panel de control digital de un proveedor de servicios de pago adquirente o integrar la API de desarrollo de software del proveedor dentro de sus sistemas de gestión informática preexistentes, pudiendo operar desde ordenadores, tabletas o smartphones con conexión a la red. - ¿Es seguro para un consumidor final introducir sus datos bancarios en este tipo de links?
Sí, es completamente seguro siempre que el link sea provisto por una entidad financiera regulada que cuente con los máximos niveles de seguridad internacional, como la certificación PCI-DSS de Nivel 1. La transacción se realiza bajo entornos cifrados de extremo a extremo y hace uso de la tecnología de tokenización de datos, garantizando que la información confidencial de la tarjeta nunca quede expuesta ante el comercio emisor. - ¿Cómo influye la implementación de los enlaces de pago guía definitiva en la liquidez de la empresa?
Influye de forma contundente al reducir de manera drástica el Período Medio de Cobro (DSO) de las facturas comerciales emitidas. Al proporcionar al receptor una vía rápida y directa para liquidar su saldo pendiente en tan solo unos segundos desde su propio terminal móvil con tarjeta o Apple Pay / Google Pay, se aceleran sustancialmente los ciclos de entrada de efectivo a las arcas corporativas de la sociedad. - ¿Qué métodos de pago específicos puede seleccionar un usuario final al pinchar en el link?
La pasarela de pago remota es universal y adaptable a las preferencias del usuario final. Al acceder a la landing page de checkout, el consumidor puede elegir formalizar su pago introduciendo de forma clásica los datos de sus tarjetas de crédito o débito de las redes líderes mundiales (Visa, Mastercard, American Express), o bien haciendo uso de métodos biométricos rápidos como Apple Pay o Google Pay. - ¿Existe alguna limitación de tiempo respecto a la validez de los enlaces transaccionales?
La duración y vigencia de cada link de pago es completamente parametrizable por los departamentos de administración y ventas de la compañía emisora. El software permite configurar enlaces de un único uso que caducan de forma inmediata tras completarse la operación, enlaces de carácter permanente idóneos para campañas de recaudación de fondos específicas o links temporales condicionados a una fecha límite concreta de validez. - ¿Cómo funciona el proceso de conciliación bancaria contable tras recibir un pago remoto?
Funciona de manera totalmente automatizada. Cada enlace de pago generado lleva asociado de forma inequívoca un código de referencia transaccional exclusivo. En el momento preciso en que el cliente completa el abono de los fondos de forma satisfactoria en la nube, el sistema de adquirencia emite una notificación instantánea que actualiza el estado contable de la factura en el software ERP interno, eliminando las conciliaciones manuales de tesorería. - ¿Se pueden enviar enlaces de cobro a clientes internacionales que usen divisas extranjeras?
Efectivamente, las plataformas financieras avanzadas de procesamiento de cobros permiten configurar pasarelas multi-divisa preparadas para operar a nivel global. El sistema integra tecnologías avanzadas de Conversión Dinámica de Divisas (DCC), permitiendo al comprador extranjero visualizar y abonar el coste del servicio prestado en su moneda de origen de forma transparente, mientras que la pyme española recibe el capital en euros. - ¿Qué ventajas aporta esta tecnología remota en comparación con los datáfonos portátiles tradicionales?
Aporta ventajas operativas cruciales, como la eliminación absoluta de costes fijos mensuales vinculados al alquiler, mantenimiento o conectividad de los terminales físicos convencionales de la banca tradicional. Además, otorga una flexibilidad omnicanal total para cobrar desde plataformas de atención telefónica o redes de mensajería instantánea, circuitos que un terminal físico portátil no puede cubrir de forma nativa. - ¿Es posible automatizar de forma masiva la creación de estos enlaces mediante sistemas ERP de gestión?
Sí, a través del uso de APIs de desarrollo de software financieras y webhooks de integración nativos, los departamentos de tecnología de las medianas y grandes empresas pueden vincular la pasarela de cobros con su software interno de facturación o gestión de clientes (CRM), automatizando la generación en masa de miles de enlaces personalizados al día de acuerdo con los flujos de facturación de la organización.

El tratamiento automatizado de información financiera a distancia exige el despliegue de las medidas de seguridad informática más avanzadas de la industria para prevenir de forma contundente los riesgos asociados al fraude de identidad digital, el phishing y el uso no autorizado de credenciales bancarias. Al descentralizar el punto de cobro físico y trasladar la transacción a un entorno puramente virtual, las empresas tienen la obligación legal y corporativa de implementar soluciones tecnológicas que garanticen la confidencialidad, integridad y autenticidad de cada operación procesada a través de sus canales de comunicación de marca. A diferencia de los entornos donde se opera de forma presencial con un datáfono físico convencional, las transacciones remotas se clasifican bajo la tipología de Tarjeta No Presente (CNP). Históricamente, esta modalidad arrojaba tasas de fraude superiores debido a la dificultad de validar fehacientemente que la persona que introducía los dígitos de la tarjeta era su legítimo titular. Sin embargo, las pasarelas modernas de enlaces de cobro resuelven esta problemática de forma nativa mediante la integración obligatoria de los protocolos de autenticación reforzada del cliente (SCA), exigidos rigurosamente por el marco legal de la directiva europea de servicios de pago. Este sistema de doble factor requiere que el comprador verifique su identidad aportando al menos dos elementos independientes de validación: algo que posee (su teléfono móvil), algo que conoce (una contraseña) o algo que forma parte de su biometría (huella dactilar o reconocimiento facial mediante tecnologías de software avanzado como las empleadas en los sistemas de cobro Tap to Pay móviles). Además, la protección integral de la infraestructura transaccional se apoya en dos pilares criptográficos fundamentales de grado militar: Garantizar un entorno de cobro robusto, transparente y con cumplimiento normativo absoluto no solo blinda legalmente a la empresa ante posibles sanciones administrativas de las agencias reguladoras, sino que destruye de inmediato las barreras psicológicas de desconfianza que suelen frenar las compras a distancia. Cuando un consumidor percibe que el link que recibe de una marca le redirige a un checkout profesional, limpio, adaptado a dispositivos móviles y respaldado por los sellos de seguridad oficiales de Visa o Mastercard, completa la transacción con total tranquilidad, impulsando de forma automática las métricas de conversión comercial de la sociedad.Seguridad de extremo a extremo: Cumplimiento normativo, tokenización y protocolo SCA

Comparte esta publicación:
Nota: Este contenido, puede ser reproducido libremente siempre que se mantengan todos los enlaces incluidos en el artículo.

Equipo de Redacción e Investigación de Soluciones de Pago
Publicaciones relacionadas


