
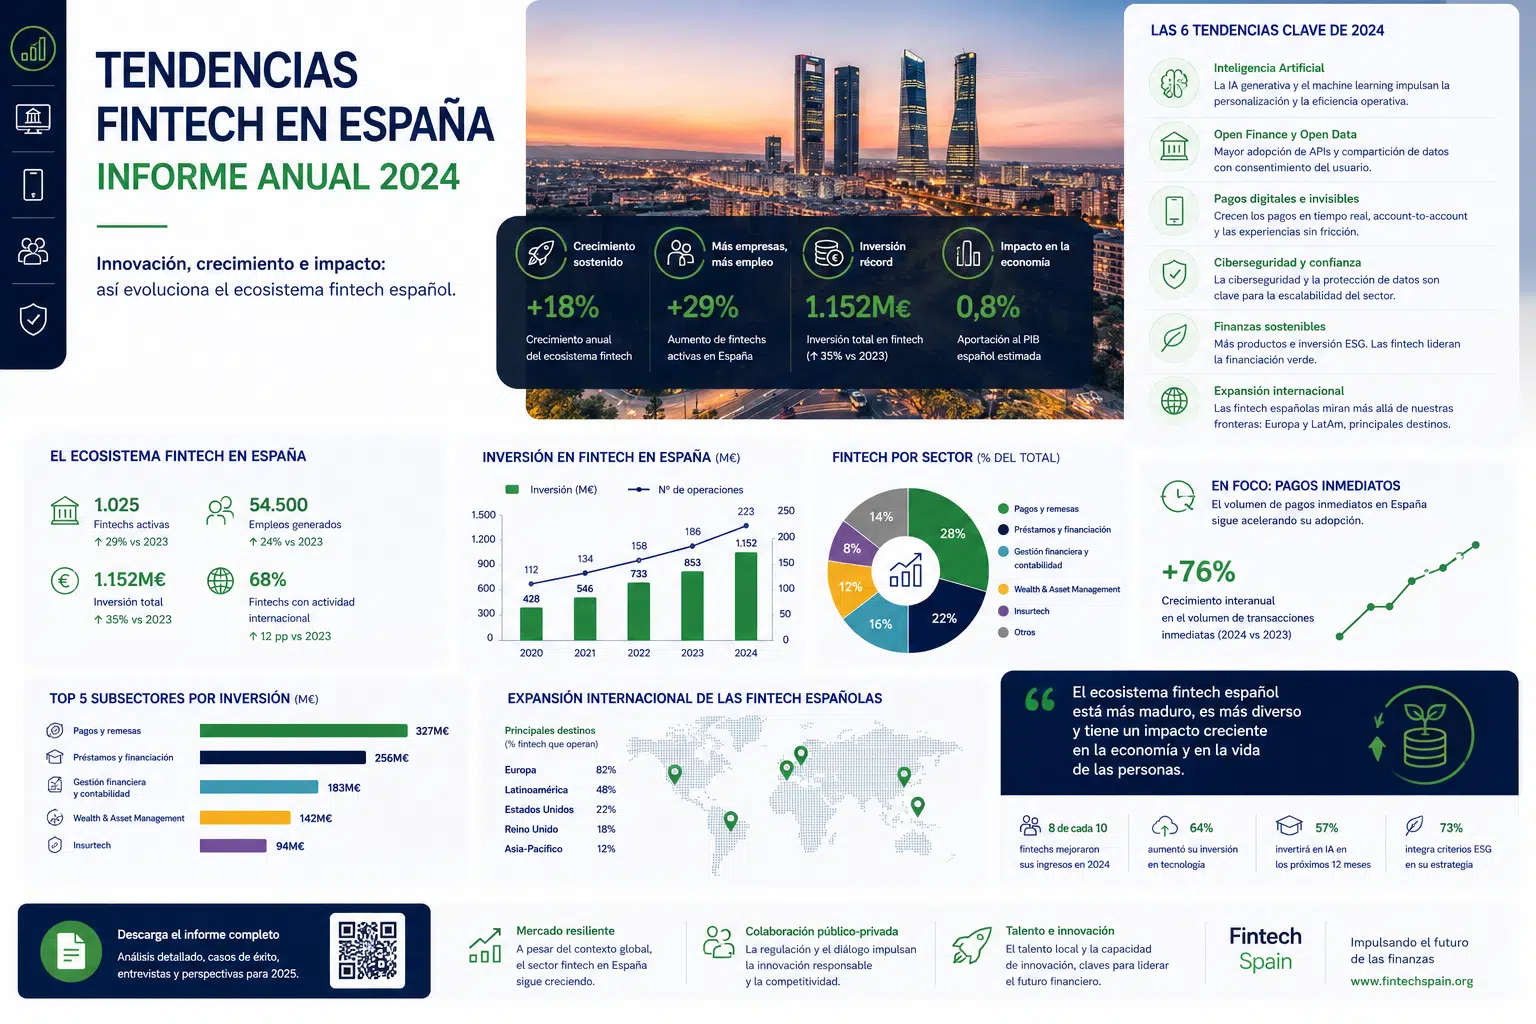
El tejido económico e institucional en España ha completado una de las transiciones más profundas y veloces de su historia reciente hacia la desmaterialización absoluta de los servicios financieros corporativos. En este año 2026, la tecnología financiera (Fintech) ha dejado de interpretarse como un vector de innovación disruptiva periférica o una alternativa exclusiva para las startups del ecosistema digital, consolidándose como la infraestructura central sobre la que se asienta la gobernanza, resiliencia y expansión de las pequeñas y medianas empresas (pymes). El endurecimiento regulatorio, la estabilización macroeconómica y la madurez conductual del consumidor —omnicanal por definición— exigen un análisis con visión de autoridad sectorial. Evaluar rigurosamente las tendencias fintech España constituye hoy un imperativo innegociable para directores financieros (CFOs) y jefes de operaciones orientados a erradicar ineficiencias y blindar la rentabilidad corporativa. Los datos agregados del presente ejercicio confirman un cambio drástico en las prioridades de inversión del sector. Tras un ciclo caracterizado por la proliferación desordenada de actores y soluciones oportunistas de adquirencia, el mercado español ha entrado en una fase madura de consolidación estructural. Los inversores y las corporaciones han desplazado el foco desde el simple volumen bruto transaccional hacia la rentabilidad neta real, la resiliencia y el diseño de arquitecturas financieras ultraligeras basadas en el software y el almacenamiento cloud. Al examinar de manera pormenorizada las métricas consolidadas en el macroestudio sectorial sobre el mercado de pagos en España en 2026, emerge con total nitidez que el éxito de las marcas ya no depende de sumar tecnología de forma aislada, sino de su orquestación automatizada. Esta transformación tecnológica responde de igual forma a un entorno de supervisión contable y fiscal sumamente exigente y proactivo en el territorio nacional. Los diferentes negocios por sector en el país se enfrentan a normativas estrictas orientadas a erradicar los silos de información fiscal y garantizar una transparencia corporativa absoluta ante la Agencia Tributaria. En este escenario, la implementación de la Inteligencia Artificial (IA) ha completado su transición desde una promesa conceptual abstracta hacia una herramienta operativa esencial de back-office. Conectar de forma invisible tus pasarelas de cobro con mallas lógicas automatizadas no es solo una medida de alta eficiencia presupuestaria para mitigar costes, sino un escudo indispensable de cumplimiento normativo (compliance) que dota a la sociedad limitada de una total certeza jurídica. A lo largo de este extenso informe forense, desglosaremos pormenorizadamente los pilares macroeconómicos e informáticos que guían el futuro de las finanzas corporativas. Exploraremos desde la desmaterialización de los datáfonos convencionales mediante la irrupción de la tecnología SoftPOS, el despliegue de plataformas avanzadas de orquestación transaccional web, el control presupuestario a través de APIs abiertas conectadas a la cuenta empresa, hasta el impacto directo de la nueva normativa de resiliencia digital europea sobre la tesorería de las organizaciones españolas.Informe: Tendencias Fintech en España: La Reconfiguración Estructural del Ecosistema Financiero
La dinámica operativa en las superficies comerciales físicas y en el sector de la hostelería en España durante este ejercicio anual demuestra una obsesión unánime por parte de la gerencia: la erradicación definitiva de las colas de espera en el mostrador. Obligar al comprador a aguardar de forma prolongada frente a una caja registradora fija y cableada se interpreta hoy como un síntoma severo de ineficiencia logística que destruye de forma inmediata la reputación digital de la pyme en las plataformas de reseñas y desploma las tasas de retención. Las tendencias fintech España solucionan esta rigidez espacial desplazando el punto de cobro hacia la movilidad absoluta en sala. Esta transformación se materializa de forma óptima mediante el despliegue de las soluciones transaccionales basadas puramente en software, conocidas globalmente bajo el concepto técnico de SoftPOS o comercialmente como Tap to Pay. Al integrar los algoritmos criptográficos avanzados directamente en las antenas NFC nativas de los smartphones comerciales, el personal de sala se libera de sus ataduras geográficas de forma legal y segura. Un dependiente puede realizar una venta consultiva personalizada entre los lineales, verificar el stock del inventario en tiempo real desde la pantalla y cerrar la transacción contactless en milisegundos, recuperando el espacio físico que antes ocupaban los mostradores para la exposición de stock de alta rotación. La desaparición progresiva del hardware de la banca clásica aporta además ventajas competitivas excepcionales para la flexibilidad presupuestaria y la gestión de recursos humanos de la pyme. En los modelos tradicionales, afrontar un pico de demanda estacional (como las campañas críticas de Black Friday o rebajas) exigía tramitar con semanas de antelación el alquiler de terminales de plástico extras con el banco, asumiendo cuotas mensuales obligatorias de por vida. Con el procesamiento por software móvil, escalar la capacidad transaccional de un local es tan sencillo como autorizar licencias digitales temporales y perfiles de usuario en los propios teléfonos de la plantilla de refuerzo, transformando los antiguos costes fijos estructurales en gastos variables directamente indexados a la facturación real. A nivel de marketing relacional y sostenibilidad operativa, la inmaterialidad de las herramientas transaccionales consagra la extinción definitiva del papel térmico convencional, un material costoso, difícil de archivar para el control de ingresos y gastos y altamente contaminante. El futuro de la adquirencia consagra el uso del ticket electrónico o e-receipt enviado instantáneamente por SMS o correo electrónico al dispositivo del comprador. Esta digitalización del comprobante de venta no solo reduce los costes indirectos en consumibles a cero de por vida, sino que actúa como una potente pasarela de captura de datos de consentimiento explícito (cumpliendo con el RGPD), permitiendo a la pyme nutrir su sistema CRM para futuras estrategias automatizadas de fidelización e hiperpersonalización de ofertas.La Era del SoftPOS: Desmaterialización del Hardware y Movilidad Presencial

Mientras que la superficie física se redefine mediante la movilidad perimetral, el canal de comercio electrónico avanzado se consolida en este informe como el eje transversal de la facturación corporativa en España. En este entorno digital hiperconectado, la optimización técnica de los flujos de cobro determina de forma matemática el beneficio de explotación neto real de la organización. A medida que un e-commerce escala operaciones, las ineficiencias transaccionales que antes parecían residuales —como caídas puntuales de red o filtros antifraude ciegos— se transforman en fugas silenciosas de capital que destruyen por completo el retorno de la inversión publicitaria realizada para captar el tráfico web legítimo. La respuesta tecnológica de la gestión financiera moderna empresa a este desafío es la adopción generalizada de las plataformas de orquestación de pagos (Payment Orchestration Platforms - POP). Las soluciones de adquirencia de nueva generación sustituyen las conexiones rígidas y estancas a un único banco por arquitecturas modulares que integran de forma nativa múltiples pasarelas web y métodos locales alternativos. A través de potentes tecnologías de enrutamiento inteligente (Smart Routing), el software analiza las especificaciones técnicas de cada solicitud de cobro en milisegundos y la dirige dinámicamente a través de la red de la entidad que ofrezca estadísticamente la mayor probabilidad de éxito y la menor comisión de procesamiento según la naturaleza y origen geográfico de la tarjeta emisora, salvando transacciones que en los sistemas clásicos se traducirían en falsos rechazos. Paralelamente, la capa de software del checkout gestiona la seguridad bajo el protocolo de autenticación reforzada de clientes 3D Secure 2.0 en cumplimiento estricto de la directiva europea contra el fraude electrónico (ley PSD2). Los motores analíticos avanzados basados en machine learning examinan las variables conductuales de la sesión del usuario en tiempo real de forma invisible para los compradores legítimos honestos. A través de las exenciones SCA por Análisis de Riesgo Transaccional (TRA), el sistema es capaz de eximir del doble factor de autenticación a los perfiles de bajo riesgo, permitiendo un proceso de compra fluido en un solo clic y sin redirecciones molestas, maximizando de forma inmediata el rendimiento comercial del pasillo de caja virtual. Para consolidar la confianza de los consumidores más tradicionales que compran a distancia, el despliegue de interfaces optimizadas de marca blanca o checkout alojado personalizados resulta un factor estratégico crucial. Mostrar una pantalla visual limpia, libre de elementos distractores y que guarde coherencia estética absoluta con el logotipo y colores de tu pyme neutraliza el miedo ante el ciberdelito o el phishing. Si a esta seguridad estética se añade la integración nativa de monederos digitales de alta penetración —como Apple Pay y Google Wallet—, el e-commerce dota a su pasarela de una elasticidad excepcional, transformando de forma segura cada intención de compra en ingresos recurrentes consolidados en tu balance contable a través de soluciones de pagos online de alta disponibilidad.Plataformas de Orquestación de Pagos: Enrutamiento Inteligente y Mitigación del Fraude Web
La adopción estratégica de herramientas avanzadas de Business Intelligence, la robotización de los flujos de conciliación por APIs y el rediseño de las tácticas de venta omnicanal carecerían de cualquier validez corporativa si la propia infraestructura transaccional de la pyme estuviera sometida a las ineficiencias, lentitudes y comisiones opacas que tradicionalmente caracterizaron a la banca comercial convencional. El verdadero valor de optimizar tus canales de cobro presenciales y digitales debe evaluarse en la última línea del balance de resultados, es decir, en el margen de beneficio neto real que se retiene de forma de capital disponible en la tesorería del negocio. Por este motivo, el director financiero de la pyme debe aplicar un criterio analítico de máxima exigencia a la hora de auditar la estructura de costes de su pasarela de adquirencia. La banca clásica ha penalizado históricamente al tejido empresarial español con modelos de precios complejos repletos de letra pequeña incomprensible, cuotas mensuales fijas por el mantenimiento de la cuenta y comisiones fijas mínimas obligatorias por cada transacción procesada. El análisis forense exige revisar detalladamente los contratos, migrando hacia proveedores Fintech que operen bajo modelos limpios de pago por uso (Pay-As-You-Go) con tarifas transaccionales porcentuales planas, transparentes y predecibles que transforman los antiguos costes fijos estructurales en gastos variables indexados de forma directa a las ventas reales del comercio, facilitando el desglose de tasas avanzado Interchange++ para capturar los ahorros de las bajas comisiones de intercambio de la Unión Europea al revisar minuciosamente los precios y comisiones de la plataforma. Paralelamente a la contención de costes directos, la gobernanza corporativa en este ejercicio de 2026 está profundamente condicionada por el estricto cumplimiento del Reglamento de Resiliencia Operativa Digital de la Unión Europea (DORA). Esta estricta normativa institucional obliga a las mallas financieras y a sus proveedores tecnológicos de adquirencia a blindar sus sistemas informáticos frente a las amenazas del ciberdelito y los riesgos operativos informáticos. Las plataformas Fintech líderes que guían el futuro del mercado nacional han integrado mallas criptográficas avanzadas de seguridad desde el diseño (Security by Design), garantizando una continuidad total de negocio frente a caídas de red o ataques de denegación de servicio (DDoS), protegiendo la integridad contable de las corporaciones españolas de forma permanente. Finalmente, toda esta arquitectura avanzada de control y cumplimiento normativo converge de forma definitiva en la velocidad de disposición de tus propios fondos líquidos, es decir, el flujo de caja operativo (cash flow). Los sistemas bancarios desactualizados de toda la vida retenían rutinariamente el dinero facturado de forma presencial o virtual durante periodos farragosos que oscilaban entre las 48 y las 72 horas hábiles bajo el pretexto de comprobaciones administrativas de compensación. Los ecosistemas Fintech líderes han neutralizado esta ineficiencia ofreciendo de serie el estándar de liquidación al día siguiente (Next Day Settlement). Esta política financiera garantiza que la totalidad del dinero recaudado a lo largo del día de hoy estará depositado de forma de capital disponible e inmediatamente utilizable en tu cuenta de empresa mañana a primera hora de la mañana en menos de 24 horas laborables. Disponer de esta liquidez inmediata inyecta una estabilidad de caja excepcional que elimina la necesidad de recurrir a la financiación externa de cortas miras, dotando a la dirección de una posición de fuerza comercial inmensa para aprovechar oportunidades de compra rápida de existencias o negociar ventajas muy agresivas de pronto pago con sus proveedores mayoristas, consolidando el crecimiento sostenible de la pyme de cara al futuro.Transparencia Financiera con Interchange++ y el Blindaje de la Resiliencia Digital (DORA)

El verdadero impacto operativo de las tendencias fintech en España no se limita a acelerar las transacciones en los terminales móviles o en la web; se expande de forma exponencial hacia el corazón de la administración contable (back-office), impulsando una filosofía de eficiencia organizativa radical conocida en el sector financiero como el enfoque "ZeroBackOffice". En los modelos de gestión tradicionales de la banca de siempre, la contabilidad diaria constituía una fuente inagotable de burocracia ineficiente. Al finalizar cada mes o trimestre fiscal, el equipo administrativo debía dedicar jornadas enteras a la laboriosa tarea de la conciliación bancaria manual, punteando tickets arrugados con los apuntes del extracto del banco en papel térmico en un proceso lento y propenso al error humano. Las finanzas corporativas avanzadas resuelven esta ineficiencia histórica mediante la introducción de la contabilidad automatizada e invisible basada en APIs abiertas que permiten una sincronización contable bidireccional perfecta y en tiempo real. Al conectar de forma directa tu infraestructura transaccional de cobros con una cuenta empresa corporativa digital avanzada, la sincronización de datos se ejecuta de forma automática en la nube. Cada vez que una tarjeta contactless autoriza un pago en el smartphone del dependiente en la calle o se procesa con éxito una venta web, el sistema transmite la información al software de facturación de la pyme, marcando la factura como pagada, generando el asiento contable correspondiente en el libro diario de la sociedad y desglosando los impuestos indirectos (IVA) aplicables sin intervención de ningún empleado. Esta trazabilidad absoluta del dato financiero proporciona además una ventaja estratégica invaluable para el control y optimización de los inventarios logísticos (stock control). Cuando tus canales de pago físicos y digitales operan de manera coordinada en un mismo panel de control centralizado (dashboard) conectado a tu cuenta de negocios, el procesamiento de una venta actualiza los niveles de existencias globales del negocio en milisegundos a través de APIs abiertas, erradicando por completo el dañino fenómeno de las roturas de stock intercanal. Esto impide el nefasto escenario comercial donde tu tienda online sigue ofreciendo por internet unidades de un producto exclusivo que acaba de ser liquidado físicamente en la calle por el dependiente, blindando la fiabilidad digital de la marca. Asimismo, esta infraestructura conectada blinda la tranquilidad contable de las scale-ups ante el férreo control algorítmico ejercido por la Agencia Tributaria en España. Hacienda ha intensificado el escrutinio sobre las cuentas bancarias corporativas de autónomos y pymes en el territorio nacional, exigiendo un orden impecable y la trazabilidad absoluta de cada céntimo que entra y sale de la estructura mercantil, eliminando los antiguos umbrales de exención transaccional. Disponer de un cuadro de mando financiero unificado que demuestre con precisión matemática una correspondencia milimétrica entre lo que registra tu pasarela de facturación y lo que ingresa de forma de fondos líquidos disponibles es la mejor línea de defensa legal para garantizar el cumplimiento normativo estricto y la seguridad jurídica de tu sociedad limitada ante posibles auditorías de la administración pública.El Enfoque "ZeroBackOffice": Automatización por APIs Abiertas con la Cuenta Empresa
Además de esta guía, puedes visitar nuestra sección de soluciones de pago para comparar opciones y volver a la inicio de Soluciones de Pago para encontrar más recursos sobre pagos, TPV y soluciones para empresas en España.
Preguntas Frecuentes (FAQ)
1. ¿Cuáles son las principales tendencias fintech España que están transformando las pymes en 2026?
Las principales tendencias se centran en la consolidación del enfoque "ZeroBackOffice" mediante la automatización de la conciliación contable por APIs, el despliegue masivo de tecnologías móviles SoftPOS para desmaterializar el hardware de cobro, la adopción de plataformas de orquestación de pagos para ecommerce y una exigencia radical de transparencia financiera mediante estructuras de precios como el Interchange++.
2. ¿Qué es el enfoque "ZeroBackOffice" y qué ahorro operativo aporta a mi departamento contable?
Es una filosofía de gestión financiera moderna empresa orientada a disolver por completo las mallas burocráticas manuales mediante el uso de APIs abiertas. Al conectar de forma interna tu pasarela de cobros con tu software de facturación contable ERP, cada venta exitosa genera automáticamente su asiento en el libro diario de la sociedad y desglosa el IVA aplicable al segundo, erradicando las horas estériles punteando extractos bancarios.
3. ¿Cómo influye la tecnología de procesamiento por software móvil SoftPOS en la flexibilidad presupuestaria?
Influye eliminando por completo los costes fijos de hardware dedicados de la banca de siempre. Al permitir la tecnología Tap to Pay transformar smartphones corporativos compatibles en terminales de cobro contactless homologados mediante software y antena NFC nativa, la inversión en equipamiento se reduce a cero. Escalar la capacidad transaccional durante picos estacionales de demanda se realiza instantáneamente activando licencias digitales temporales a coste cero de hardware extra.
4. ¿Qué es una plataforma de orquestación de pagos y por qué es crítica para mi e-commerce de alto rendimiento?
Es una arquitectura modular basada en software que integra de forma nativa múltiples pasarelas web y métodos locales alternativos en una única interfaz. Es crítica para el ecommerce de alto rendimiento porque analiza en milisegundos las especificaciones técnicas de cada solicitud de cobro y ejecuta reglas de enrutamiento inteligente (Smart Routing) hacia el adquirente que ofrezca estadísticamente la mayor probabilidad de éxito y la menor comisión, erradicando las pérdidas por falsos rechazos bancarios.
5. ¿Cómo equilibra el sistema 3D Secure 2.0 la seguridad estricta PSD2 con un checkout rápido en internet?
Lo logra aplicando motores predictivos de machine learning que ejecutan un análisis de riesgo transaccional (TRA) invisible durante la sesión de compra del usuario. Si el perfil del comprador es calificado como legítimo y de bajo riesgo bajo las directrices de la directiva comunitaria PSD2, la pasarela solicita de forma automatizada una exención de la autenticación reforzada SCA, permitiendo procesar el pago en un solo toque y sin redirecciones molestas hacia la app de su banco.
6. ¿De qué manera la convergencia omnicanal de cobros previene los errores de inventario y roturas de stock?
Previene las roturas de stock mediante la actualización simultánea de datos a través de APIs abiertas bajo el modelo de comercio unificado. Cada vez que un empleado procesa una venta presencial exitosa en la tienda física utilizando su terminal móvil SoftPOS o datáfono inteligente, el sistema descuenta la unidad vendida del stock global de forma inmediata. Esto impide el desajuste comercial donde la tienda online sigue ofreciendo por internet artículos agotados.
7. ¿Qué comisiones ocultas de los contratos bancarios tradicionales debo erradicar de mi balance contable?
Debes aplicar una auditoría rigurosa a tus extractos financieros y rechazar de forma tajante las cuotas fijas mensuales obligatorias por mantenimiento de cuenta corriente de negocios, las tarifas fijas de alquiler de hardware de por vida por cada datáfono físico de plástico desactualizado asignado a tu plantilla, las comisiones fijas adicionales individuales por transacción que penalizan las microtransacciones de bajo valor, y las penalizaciones por inactividad estacional.
8. ¿Por qué el modelo de desglose avanzado Interchange++ resulta superior a una Tarifa Plana para una pyme consolidada?
Porque las Tarifas Planas aplican un porcentaje fijo elevado y genérico para cubrir el coste de las tarjetas más caras (corporativas o internacionales). El modelo Interchange++ desglosa matemáticamente los tres costes reales de cada cobro (tasa de intercambio legal regulada por la UE, tasa de la red de Visa/Mastercard y margen limpio del adquirente), trasladando al comercio el coste exacto y permitiéndote retener el inmenso ahorro de las tarjetas de débito nacionales de consumo.
9. ¿Qué es el Reglamento de Resiliencia Operativa Digital (DORA) y cómo afecta a mi pasarela de pagos?
DORA es un estricto reglamento de la Unión Europea que obliga a las entidades del sector financiero y a sus proveedores tecnológicos estratégicos a blindar sus mallas informáticas frente a las amenazas de ciberdelitos y ataques de denegación de servicio (DDoS). Afecta a tu pasarela exigiéndole que integre mallas de seguridad criptográfica avanzadas desde el diseño (Security by Design), garantizando una continuidad total de negocio frente a incidentes informáticos graves.
10. ¿Qué importancia estratégica tiene la política financiera "Next Day Settlement" sobre mi flujo de caja operativo?
Tiene una importancia vital para garantizar la estabilidad y salud de tu cash flow corporativo. Asegura que la totalidad del dinero facturado hoy a través de tus datáfonos presenciales, enlaces móviles o pasarelas web esté depositado de forma de fondos líquidos plenamente disponibles e inmediatamente utilizables en tu cuenta empresa mañana a primera hora de la mañana en menos de 24 horas laborables, anulando la necesidad de contratar costosas pólizas de crédito bancarias para cubrir desfases mensuales corrientes.

Comparte esta publicación:
Nota: Este contenido, puede ser reproducido libremente siempre que se mantengan todos los enlaces incluidos en el artículo.

Equipo de Redacción e Investigación de Soluciones de Pago
Publicaciones relacionadas


